Il panorama nazionale automotive dei veicoli commerciali e industriali attraversa una fase di profonda trasformazione, delineando un quadro a tinte alterne tra la frenata dei furgoni leggeri e la straordinaria corsa del comparto autobus. È quanto emerge dal Focus Italia – Mercato veicoli commerciali e industriali Q1-Q3 2026, il rapporto trimestrale elaborato dall’Area Studi e Statistiche di Anfia (Associazione Nazionale Filiera Industria Automobilistica) sulla base dei dati del Ministero delle Infrastrutture e dei Trasporti aggiornati a ottobre 2026. L’analisi offre una panoramica dettagliata e approfondita sull’andamento delle immatricolazioni nel periodo gennaio-settembre, evidenziando le dinamiche evolutive delle diverse categorie di veicoli, le preferenze in termini di alimentazione e le misure di sostegno economico a disposizione del settore.
Automotive, veicoli commerciali leggeri in flessione
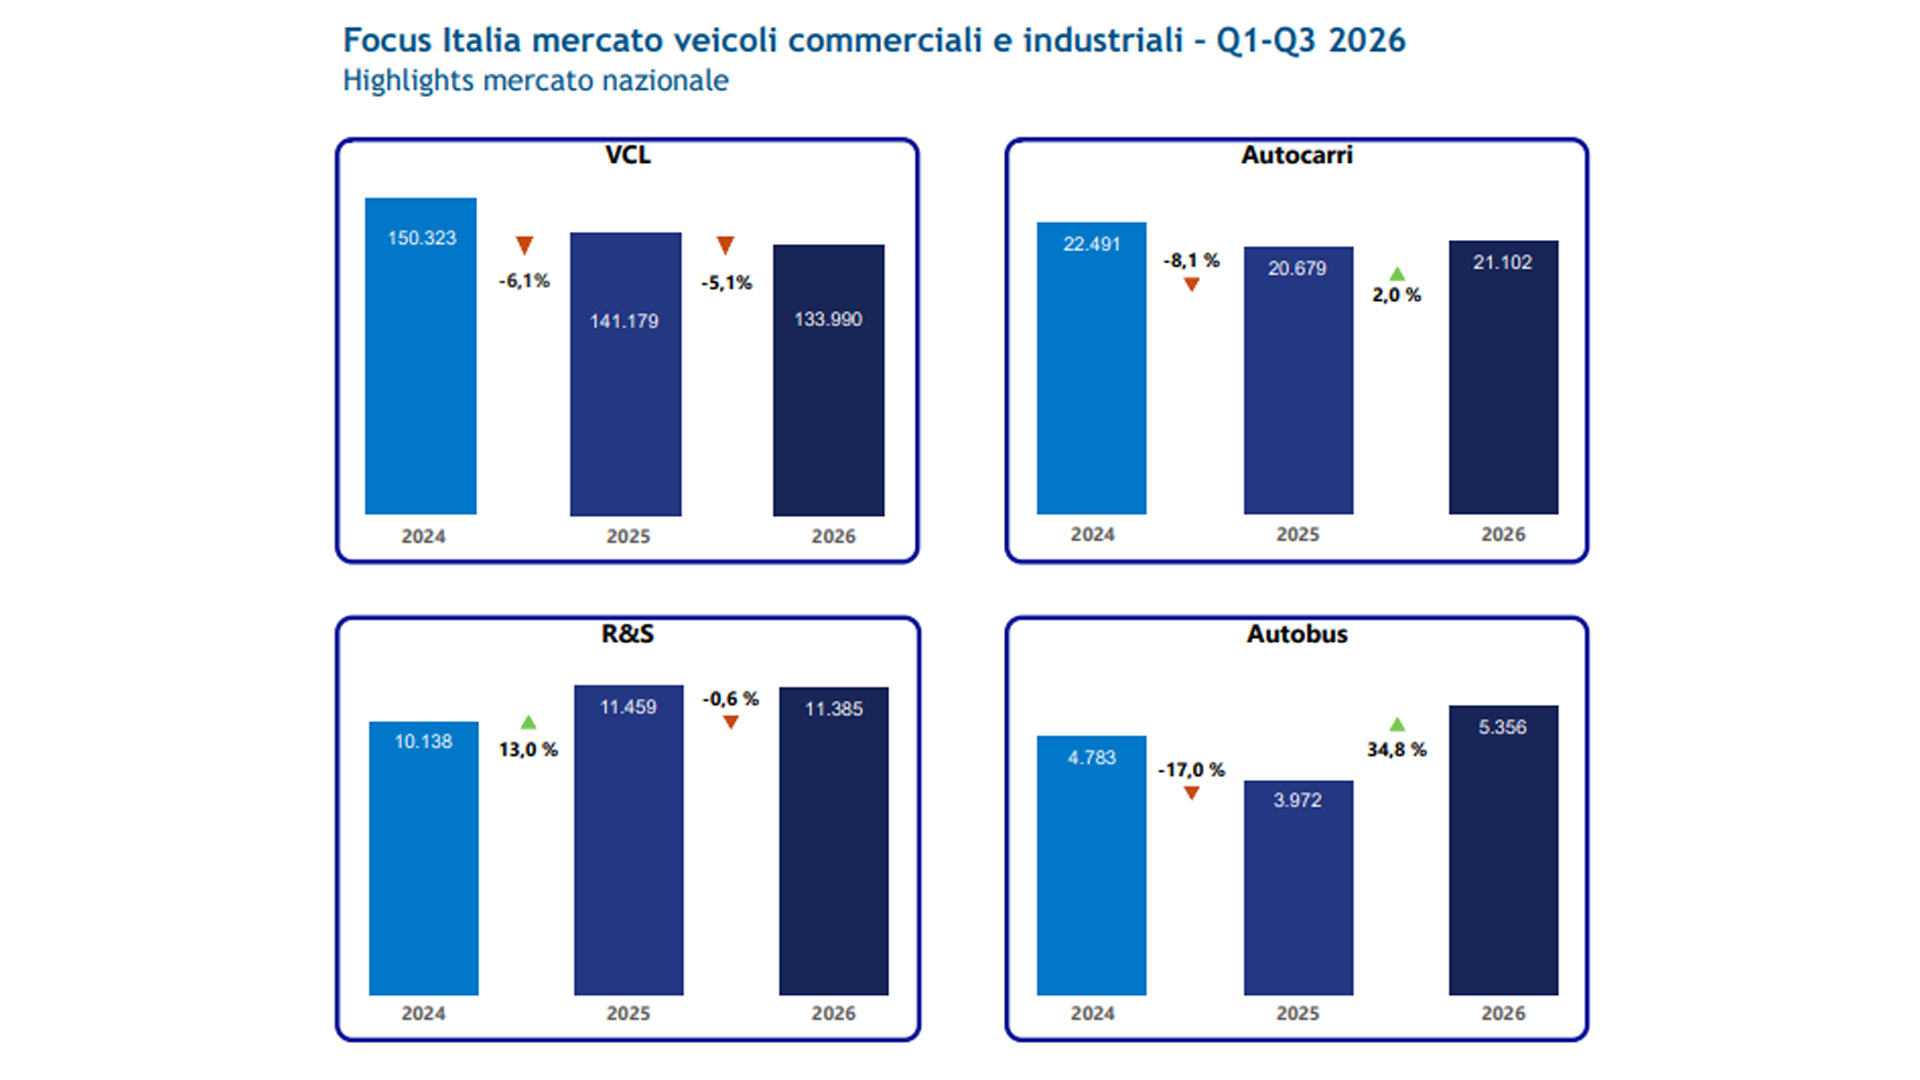
Il comparto dei veicoli commerciali leggeri con massa complessiva fino a 3.500 kg registra nei primi nove mesi del 2026 un bilancio negativo, archiviando il periodo con quasi 134.000 unità immatricolate, il che traduce una flessione del 5% rispetto alle 141.179 unità dello stesso intervallo del 2025. L’analisi mensile del terzo trimestre evidenzia un andamento altalenante: dopo il calo del 10% registrato a luglio e la timida boccata d’ossigeno di agosto con un +3,9%, il mese di settembre è tornato in territorio negativo con un -7,1%.
Entrando nel merito delle alimentazioni, il motore diesel mantiene la leadership ma arretra al 77% di quota di mercato con 103.315 immatricolazioni e una contrazione dell’8%. Sul fronte delle motorizzazioni alternative, si segnalano segnali contrastanti: le ibride a benzina (Hev) crescono in modo sensibile del 66,6% (raggiungendo quota 10.725), mentre i veicoli elettrici puri (Bev) subiscono una flessione del 18,2%, fermandosi a 5.238 unità e rappresentando il 3,9% del mercato.
In termini di segmenti di mercato, le immatricolazioni vedono prevalere i furgoni medi e grandi con 49.392 unità (in calo del 9,9%), seguiti dai furgoni piccoli (24.079 unità, +10,9%) e dai van (20.114 unità, +7,7%), mentre le autovetture derivate subiscono una brusca frenata del 17,7%. A livello territoriale, il Nord-Ovest accusa la perdita più consistente con un -19,2%, penalizzato soprattutto dal calo del Piemonte, a fronte di timidi incrementi registrati nel Centro (+4,6%) e nel Sud e Isole (+4,8%).
Leggi anche Accordi su energia, intelligenza artificiale e trasporti guidano la transizione globale
Autocarri pesanti in moderata crescita e traino dei trattori stradali
Segnali di stabilità e moderata crescita dell’automotive arrivano invece dal mercato degli autocarri con massa complessiva superiore alle 3,5 tonnellate, che nei primi nove mesi del 2026 totalizzano 21.102 immatricolazioni, segnando un incremento del 2% rispetto alle 20.679 unità contabilizzate nei primi tre trimestri del 2025. Nonostante il bilancio complessivo sia positivo, i singoli mesi del terzo trimestre hanno mostrato variazioni negative: -1,6% a luglio, -4,2% a agosto e -1,9% a settembre.
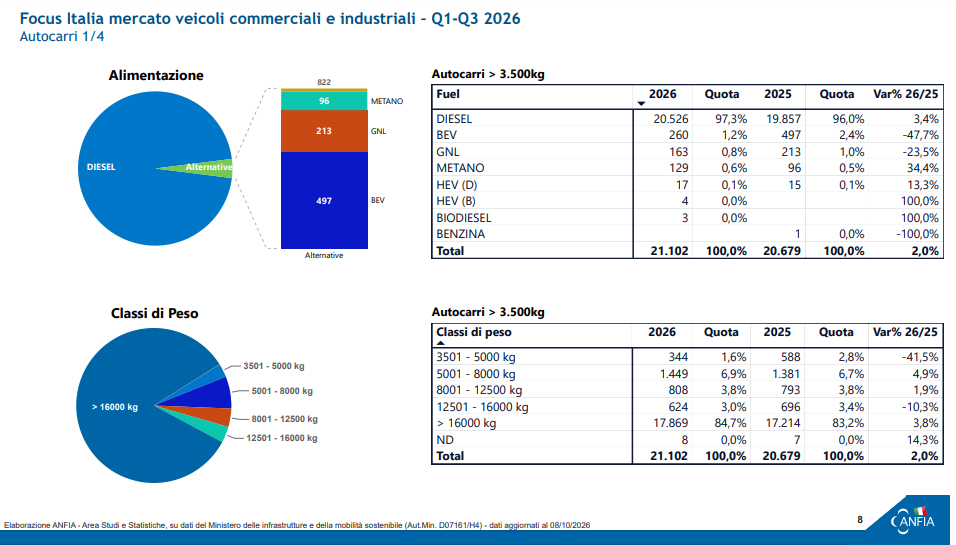
Analizzando la ripartizione per classi di peso, la fetta dominante del mercato resta saldamente in mano ai veicoli superiori alle 16 tonnellate, che coprono l’84,7% del totale con 17.869 immatricolazioni e una crescita del 3,8%. Per quanto riguarda le tipologie di veicolo, i trattori stradali registrano un balzo del 12,3% arrivando a 11.281 unità (53,5% di quota), mentre i cabinati scendono del 7,6% a quota 9.821.
Sotto il profilo delle alimentazioni, il diesel domina incontrastato con il 97,3% delle preferenze (20.526 unità), mentre i veicoli a zero o basse emissioni risentono di una fase di rallentamento: i Bev calano del 47,7% (260 unità) e i mezzi a Gnl cedono il 23,5% (163 unità), in controtendenza rispetto al metano tradizionale che cresce del 34,4% (129 unità).
Rimorchi e semirimorchi: spinta verso furgoni e portaconteiners
Il comparto dei veicoli trainati con massa complessiva superiore a 3.500 kg chiude i primi nove mesi dell’anno con 11.385 immatricolazioni, registrando una flessione contenuta dello 0,6% rispetto alle 11.459 unità dello stesso periodo del 2025. Anche in questo settore l’andamento trimestrale è stato irregolare, alternando il calo del 4,3% di luglio e il rialzo del 5,5% di agosto alla marcata frenata del 12,7% registrata a settembre.
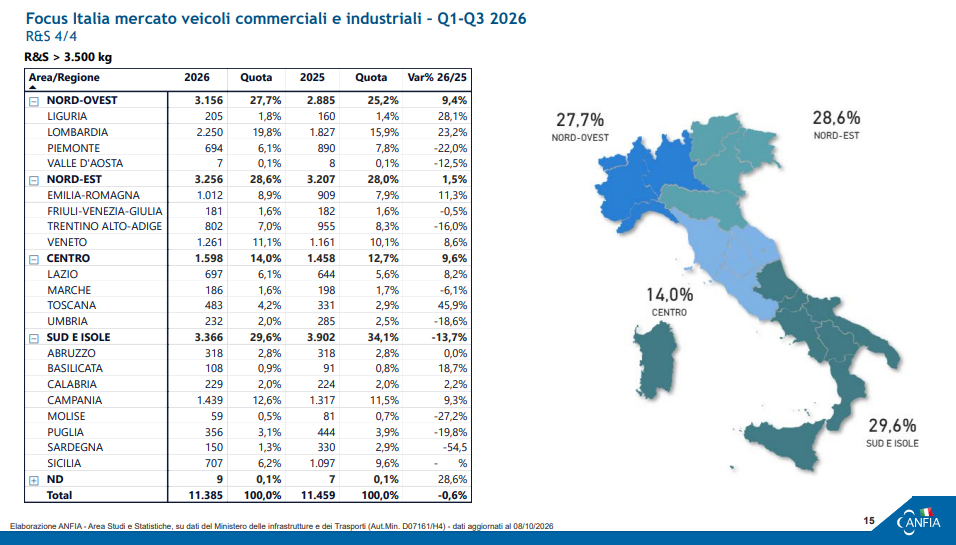
Entrando nel dettaglio dei segmenti, i semirimorchi rappresentano la quasi totalità del mercato con 10.463 immatricolazioni (+0,6%), mentre i rimorchi pesanti scendono a 922 unità, segnando una flessione del 12,6%. Dal punto di vista della provenienza, i marchi esteri intercettano il 58,2% della domanda (6.627 unità, +1,1%), mentre i costruttori nazionali coprono il 41,8% del mercato (4.758 unità, in calo del 3%).
Osservando gli allestimenti, si distinguono i centinati in cima alle preferenze con 2.774 unità (-12,2%), seguiti dai ribaltabili (1.471 unità) e dagli isotermici (1.413 unità), mentre mettono a segno i incrementi più rilevanti i furgoni, in crescita del 29,0% a quota 1.374, e i portaconteiners, che salgono del 12,9% a 1.174 unità.
Boom del mercato autobus: accelerazione guidata dall’elettrico
Il vero motore di crescita del settore automotive, nel corso dei primi nove mesi del 2026, è rappresentato dal comparto degli autobus con massa superiore a 3,5 tonnellate, che prosegue la sua corsa trionfale registrando 5.356 immatricolazioni, con un incremento del 34,8% rispetto alle 3.972 unità dello stesso periodo dell’anno precedente. Nonostante nel terzo trimestre si sia assistito a un parziale rallentamento rispetto ai ritmi della prima metà dell’anno, i volumi mensili si mantengono ampiamente in positivo: +6,3% a luglio, +15,0% a agosto e +2,5% a settembre.
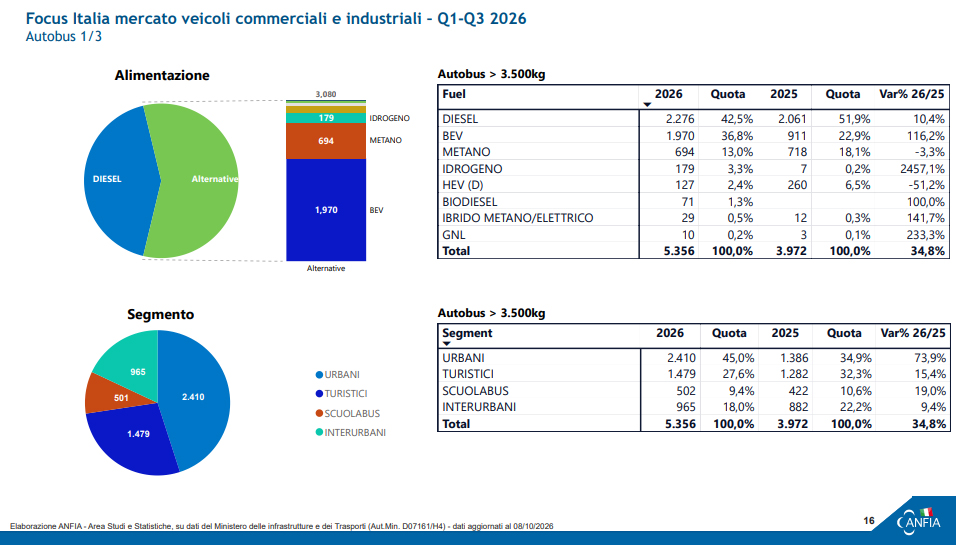
Questa formidabile espansione è sostenuta in modo deciso dalla transizione ecologica e dai fondi dedicati al trasporto pubblico locale. Sul fronte delle alimentazioni, i bus a zero emissioni a batteria (Bev) compiono un balzo del 116,2% raggiungendo quota 1.970 (pari al 36,8% del mercato), mentre i mezzi a idrogeno registrano una crescita esponenziale del 2.457% toccando le 179 unità immatricolate. I veicoli a gasolio, pur rimanendo la singola voce principale con 2.276 immatricolazioni, scendono al 42,5% di quota. Analizzando le tipologie di servizio, i bus urbani guidano le immatricolazioni con 2.410 unità (+73,9%), seguiti dai turistici con 1.479 unità (+15,4%), dagli interurbani con 965 unità (+9,4%) e dagli scuolabus con 502 unità (+19,0%).
Misure di sostegno economico e prospettive future per la filiera
In questo scenario, Anfia ribadisce la necessità di interventi strutturali mirati, quali la rapida pubblicazione del riparto delle risorse straordinarie per il quinquennio 2027-2031, la rimodulazione del rimborso delle accise e dei pedaggi autostradali per favorire le alimentazioni alternative nel trasporto merci, nonché lo sviluppo accelerato delle infrastrutture di ricarica elettrica e rifornimento a idrogeno per il trasporto pubblico.
Ulteriori proposte riguardano l’adeguamento dei prezzi negli appalti di fornitura di beni, l’introduzione di un vincolo di anticipo del 20% da parte delle stazioni appaltanti e la valorizzazione delle produzioni europee attraverso l’applicazione dell’articolo 170 del Codice dei Contratti Pubblici.
Leggi anche Biocarburanti e logistica gli strumenti di rilancio per un trasporto a metano

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.