Il sistema elettrico europeo e italiano sta attraversando una trasformazione strutturale profonda. Con il boom delle fonti rinnovabili non programmabili — in particolare il fotovoltaico, cresciuto in Italia di circa il 75% in soli tre anni (2022-2025) — la sfida principale si è capovolta: non si tratta più soltanto di garantire capacità sufficiente per coprire la domanda, ma di gestire la variabilità dell’offerta, legata a fattori meteorologici e stagionali.
In questo scenario, la flessibilità non è più un semplice strumento di bilanciamento, ma una vera e propria infrastruttura di sistema. Se ne è parlato nel corso del convegno promosso da Agici “Rinnovabili, flessibilità ed innovazione: i nuovi modelli di business per produttori e industrie” che si è svolto ieri 23 settembre al SSEC – Storage & Solar Expo Conference (Vicenza il 22, 23 settembre).
“La flessibilità oggi è un must. Per un’azienda che sviluppa rinnovabili oggi pensiamo sia ineludibile integrare la flessibilità, anche se affrontiamo un mercato complesso dove non c’è spesso coerenza tra rischi e investimento” ha sottolineato Marco Carta AD di Agici nel presentare i risultati dello studio svolto sul tema.
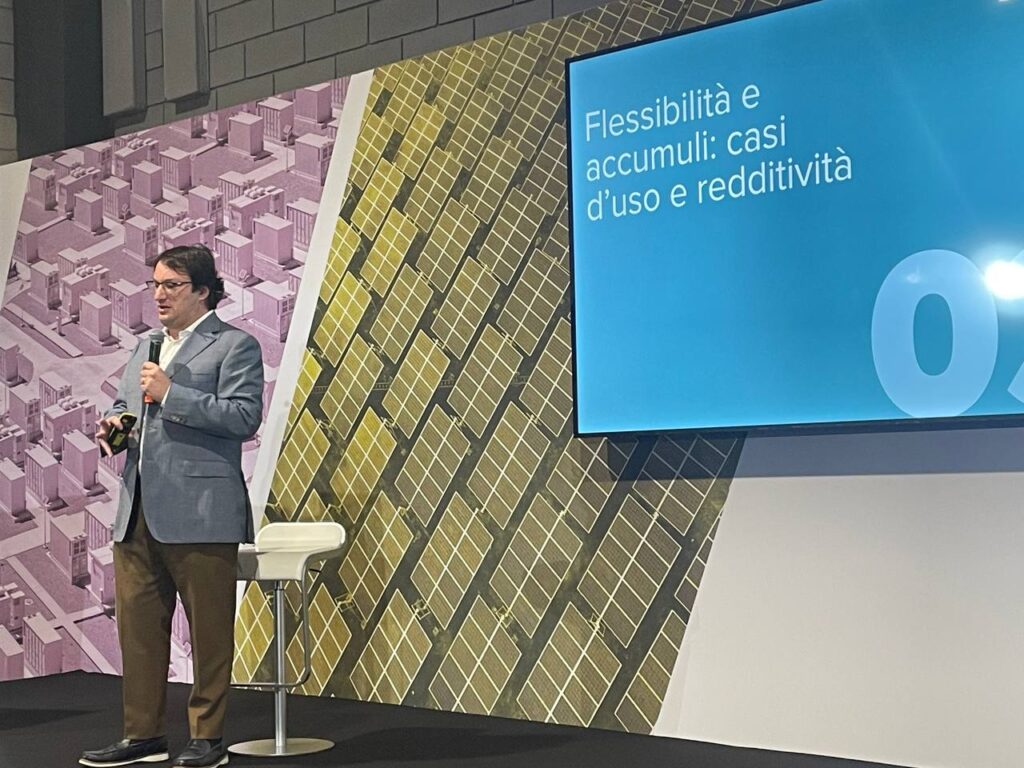
“Se poniamo al centro la flessibilità dobbiamo cambiare visione del sistema elettrico” suggerisce Vanessa Nobile Senior Associate Regulatory & Public Law, Green Horse Legal Advisory: “deve rispondere a un’esigenza di sicurezza energetica per cui bisogna creare investimenti e un impianto regolatorio che sia in grado di rispondere a questa sfida”. Inoltre diventa centrale “lavorare sui profili di consumo. Su questo siamo carenti. Nel paper c’è la suggestione rispetto a policy che mettano a fuoco questo aspetto”.
BESS, pompaggi e integrazione con i consumi
Continuando a guardare i risultati dello studio realizzato da Agici è stato evidenziato come nella fotografia attuale servano, per raggiungere gli obiettivi al 2030 del PNIEC, che delineano un parco rinnovabili complessivo di ben 131 GW (di cui 79 GW di fotovoltaico ed eolico), il fabbisogno di accumulo stimato da Terna e Snam si attesta a circa 122 GWh. Questa capacità si divide tra:
-
Pompaggi idroelettrici esistenti: rappresentano circa il 40% del totale (50 GWh).
-
Nuova capacità elettrochimica (BESS): per i restanti 72 GWh (utility-scale, accumulo distribuito e Capacity Market).
Tuttavia, la redditività dei sistemi BESS (Battery Energy Storage Systems) presenta margini limitati, migliorabili principalmente attraverso l’abbattimento dei costi tecnologici e una attenta scelta dell’area di installazione, massimizzando l’impatto nelle zone del Sud e delle Isole (Sicilia e Sardegna assorbono da sole il 40% della nuova capacità mirata), dove si concentra l’overgeneration fotovoltaica.
Inoltre, i dati confermano che associare i BESS direttamente a un sito di consumo rappresenta oggi la soluzione più remunerativa, riducendo i costi di transazione e ottimizzando i profili energetici locali.
La visione strategica: cambiare paradigma
Il sistema elettrico richiede un cambio di rotta radicale, come evidenziato dagli esperti del settore legale ed energetico:
-
Mix tecnologico e profili zonali: secondo Carlo Montella (Green Horse), è necessario puntare su un mix tecnologico capace di offrire al sistema non solo chilowattora prodotti, ma risposte calibrate sui profili di carico zonali.
-
Sicurezza energetica e domanda: per Vanessa Nobile (Green Horse), occorre ripensare la visione del sistema elettrico affinché rispondi alle sfide della sicurezza energetica, creando investimenti e un impianto regolatorio adeguato. “Dobbiamo lavorare sui profili di consumo, e su questo siamo carenti”, evidenzia Nobile, criticando bozze normative (come quelle sul FER X) che rischiano di premiare un base load nazionale anziché valorizzare i segnali di localizzazione.
Sono intervenuti ai lavori in ordine di intervento anche: Carlo Montella, Managing Partner, Green Horse Legal Advisory; Carlo Giordano, Responsabile Energy Management, Edison; Francesco Durante Schiavone, Head of BESS & Hybrid Project Engineering, ERG; Guido Boccardo, Head of Regulatory and Public Affairs Italy, Statkraft; Pietro Pacchione MD, Tages; Stefano Neri, Presidente, TerniEnergia, Corrado Bina, AD, Acinque Innovazione; Maurizio Lancerin, Direttore Energy Management, Dolomiti Energia; Italo Moroni, Executive Director Energy & Utilities, Engineering; Riccardo Barilli, Head of Innovation e CloE EMS, Energy Team; Ciro Lanzetta, AD, I-EM; Fabio Candeloro, AD, Magis Energia.
Il “Duello” tra regolazione e tecnologia: la svolta culturale
Nelle tavole rotonde che hanno fatto seguito alla presentazione dello scenario AGICI, è emerso con forza un tema cruciale: il “duello” tra regolazione e tecnologia, accompagnato dalla necessità di un confronto che sia prima di tutto sul piano culturale.
La tecnologia, infatti, si muove a una velocità superiore rispetto alla sua stessa applicazione pratica e normativa. Questo scarto temporale rende spesso complessa l’integrazione efficace dei sistemi all’interno dei processi aziendali, soprattutto se affrontata senza il bagaglio di esperienza necessario — un ostacolo che pesa non solo in Italia, ma sull’intera transizione energetica europea.
In questo quadro di forte spinta all’innovazione, il dibattito si è arricchito di riflessioni su tematiche di stretta attualità:
-
Il ruolo dell’Intelligenza Artificiale: vista come alleata indispensabile per la gestione predittiva e in tempo reale dei flussi di energia e della flessibilità distribuita.
-
La scelta tecnologica dei BESS: con il confronto strategico tra sistemi in grid forming e grid following, determinanti per garantire la stabilità e la sicurezza delle reti ad alta penetrazione rinnovabile.
Il ruolo chiave dei DSO e la razionalizzazione degli incentivi
Un tassello fondamentale per abilitare la flessibilità è il pieno sviluppo dei mercati locali gestiti dai DSO (i distributori di energia). Sul fronte della distribuzione, quattro principali operatori — A2A, Acea, Enel e Gruppo Hera — hanno attivato mercati locali della flessibilità, ponendo le basi per una gestione capillare delle risorse.
Per dare slancio agli investimenti e sbloccare la redditività degli impianti, lo studio evidenzia la necessità di una razionalizzazione degli incentivi e di interventi mirati su più fronti:
-
Completamento del DSO Market: definire in modo organico specifiche tecniche, prodotti locali e procedure di approvvigionamento, garantendo un coordinamento strutturato tra TSO (Terna) e DSO.
-
Rimozione delle barriere: semplificare l’accesso per aggregatori e domanda flessibile al Mercato dei Servizi Ancillari (MSD), introducendo prodotti a breve termine (infra-orari a 15 minuti).
-
Riforma degli impianti essenziali: transitare gradualmente verso un modello basato su aste competitive a lungo termine, superando i prezzi autoritativi.
-
Segnali di prezzo locazionali: monitorare gli effetti della riforma dei prezzi zonali per premiare chi investe dove la rete è più congestionata.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.