L’Italia si conferma mercato estremamente attivo per i data center, in cui la domanda di soluzioni hyperscale è trainata soprattutto dall’area di Milano. È quanto emerge dal nuovo rapporto pubblicato da Bcs: nel nostro Paese, la principale limitazione resta legata alla disponibilità di energia elettrica e ai tempi di connessione alla rete di trasmissione nazionale gestita da Terna. A livello globale, i costi di costruzione continuano a mostrare una tendenza al rialzo, con previsioni di crescita compresa tra il 5% e l’8% fino alla fine del decennio.
Data center in Italia: il focus
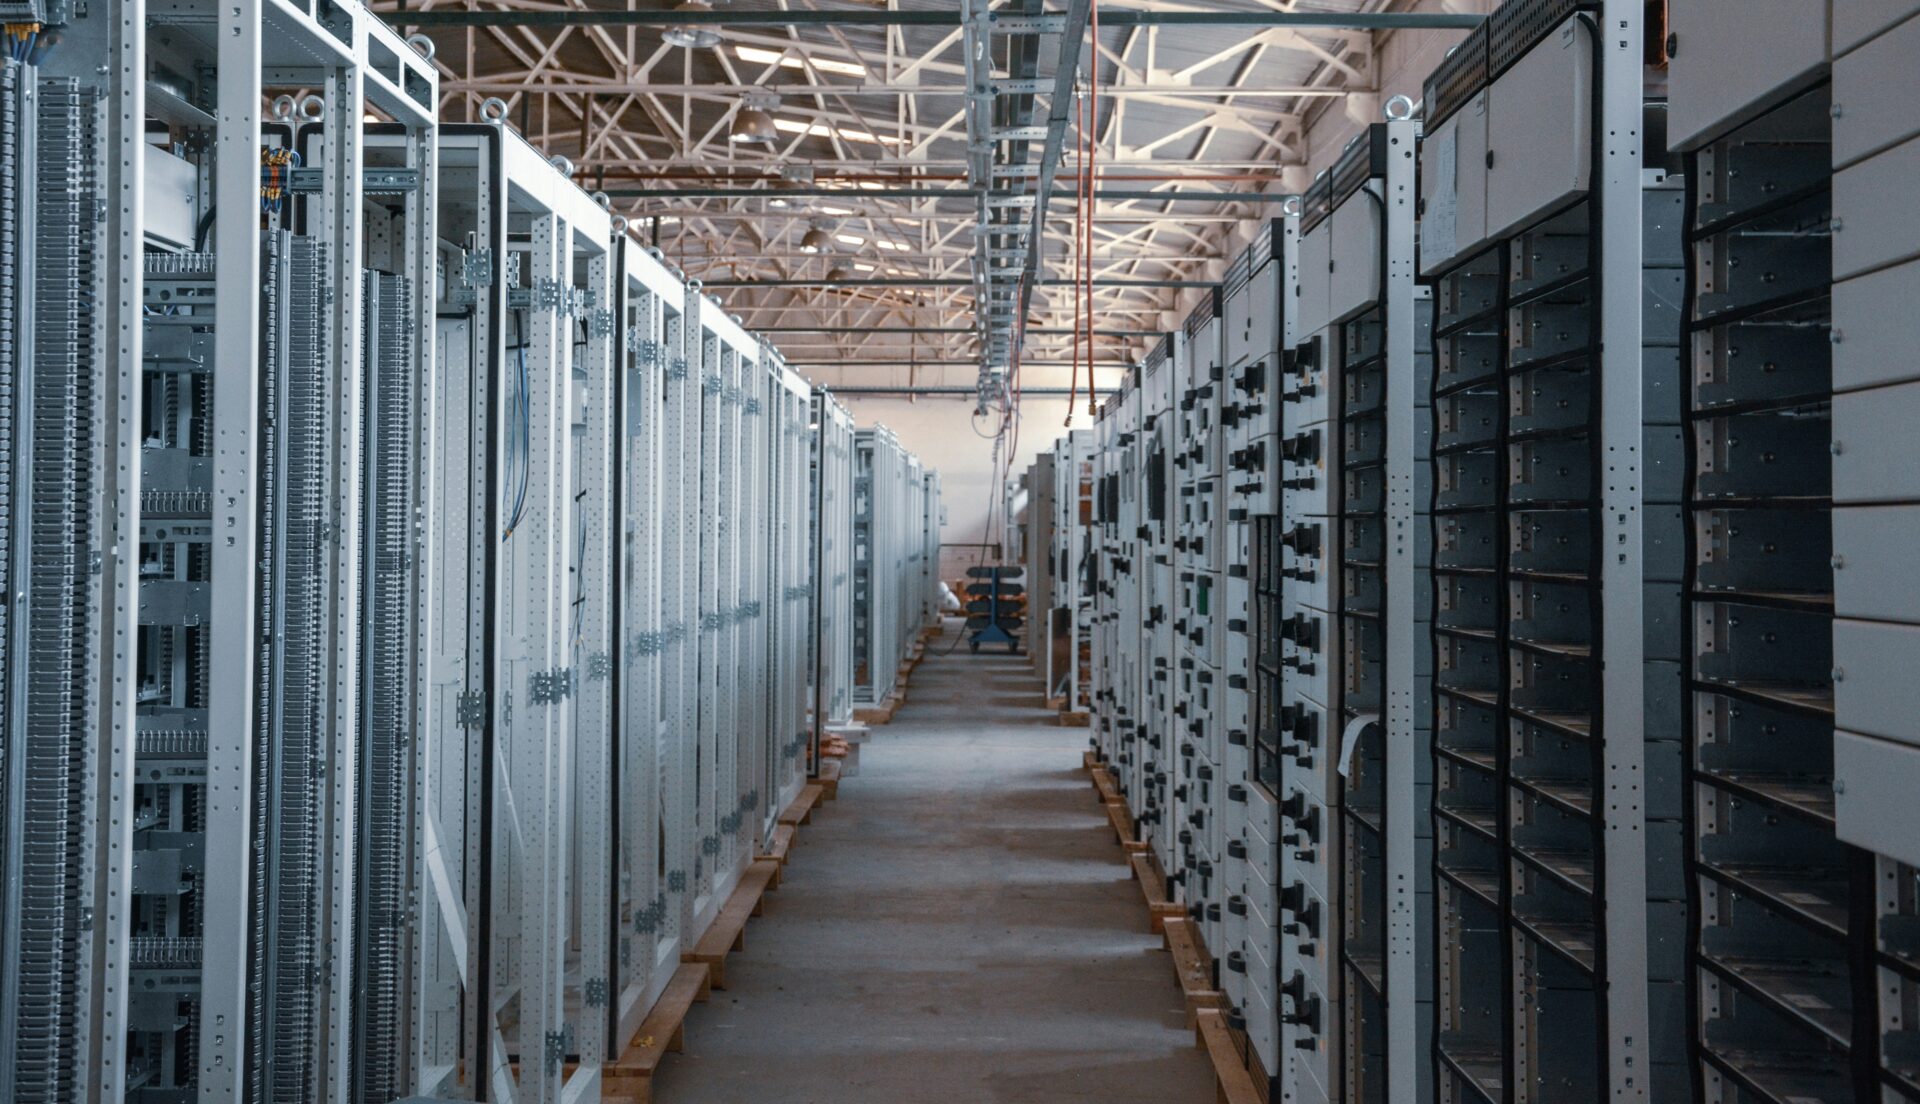
Entrando nel dettaglio della panoramica nazionale delineata dal rapporto, il mercato italiano dei data center continua a registrare un forte dinamismo. Tuttavia, la disponibilità di energia e i tempi di allacciamento rappresentano i principali ostacoli allo sviluppo. Le richieste di connessione inoltrate a Terna hanno raggiunto la cifra impressionante di circa 95 gigawatt, superando ampiamente la capacità che può essere realisticamente consegnata sul territorio. Nel corso del terzo trimestre, il nuovo quadro normativo sull’Autorizzazione Unica è entrato nella fase operativa, con il Ministero dell’Ambiente e della Sicurezza Energetica che ha pubblicato a luglio le linee guida operative dedicate ai progetti.
Dal punto di vista cantieristico e operativo, la disponibilità di manodopera specializzata rimane rigida, in particolare per quanto riguarda figure di project management, personale di cantiere e risorse tecniche specializzate nel settore meccanico, elettrico e idraulico. Mentre le apparecchiature elettriche a lungo termine continuano a richiedere procedure di approvvigionamento precoce e una gestione accurata dei programmi.
Il mercato italiano si sta muovendo progressivamente verso iniziative caratterizzate da energia già garantita, finanziamenti solidi e un iter autorizzativo avanzato, distanziandosi da quelle meramente speculative. Le opportunità più rilevanti restano concentrate a Milano e nel Nord Italia, sebbene stia crescendo l’interesse verso aree di recupero industriale e ubicazioni alternative, con rischi focalizzati principalmente sulla capacità della rete, sulle tempistiche di allaccio, sui permessi e sui vincoli della catena di fornitura.
Leggi anche Oltre la Lombardia. I data center puntano alla diffusione territoriale
La panoramica globale: costi in ascesa, tensioni sulle forniture
Allargando lo sguardo al contesto internazionale, il rapporto offre un quadro dettagliato delle dinamiche che influenzano i costi e la progettazione delle infrastrutture digitali su scala globale. La temporanea stabilizzazione dei prezzi registrata verso la fine del 2025 ha lasciato spazio a nuove pressioni al rialzo nei dati del secondo trimestre del 2026. In particolare, i costi relativi alle componenti elettriche hanno registrato l’incremento più marcato, passando da 2.026 euro per chilowatt del primo trimestre del 2025 a 2.157 euro per chilowatt, con un aumento di circa il 6,5%. I costi complessivi delle apparecchiature fornite dal proprietario hanno toccato i 3.807 euro per chilowatt, il livello più alto mai registrato nel periodo di riferimento.
Le opere esterne hanno segnato l’incremento percentuale più elevato, crescendo di circa il 18% rispetto all’inizio del 2025. Sebbene a partire da una base di costo inferiore, mentre i costi legati alle strutture civili, architettoniche e meccaniche sono cresciuti in modo più moderato.
Le pressioni inflazionistiche di fondo rimangono sostenute dalla forte domanda legata all’intelligenza artificiale, dalla crescita delle densità per rack, dalla scarsità di manodopera specializzata, dalle difficoltà di connessione alla rete e dalla continua tensione sui componenti elettrici a lungo ciclo di approvvigionamento.
Connessioni, richieste record nel Regno Unito
Anche la volatilità dei prezzi del rame e dell’alluminio incide negativamente sui costi di cablaggio, sbarre colettrici e infrastrutture elettromeccaniche. Per quanto riguarda le singole aree geografiche monitorate da Bcs, il Regno Unito affronta richieste di connessione record salite a 125 gigawatt e sperimenta iniziative governative come le zone di crescita per l’intelligenza artificiale (AI Growth Zones). In Germania la forte richiesta si scontra con strozzature sulla capacità di rete, sebbene mitigate di recente da correzioni normative sugli obiettivi di efficienza energetica. In Spagna e Portogallo, mercati in forte ascesa affrontano nuove proposte normative sulla sostenibilità e requisiti rigorosi sull’uso di energia rinnovabile oraria.
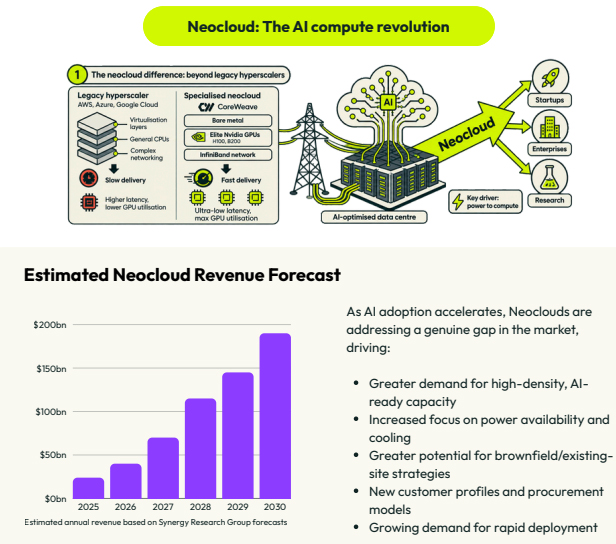
Sul fronte tecnologico e strutturale, il settore sta discutendo l’adozione di sistemi in corrente continua a ottocento volt (800V DC) rispetto ai tradizionali quadri elettrici in corrente alternata. Un’innovazione che potrebbe ridurre le perdite energetiche e lo spazio occupato dagli impianti, pur scontrandosi con un incremento iniziale dei costi di capitale e con la necessità di una maggiore maturità di mercato. Parallelamente, l’ascesa delle cosiddette Neoclouds e la riqualificazione di siti infrastrutturali esistenti rappresentano la risposta più rapida per soddisfare la crescente richiesta di carichi di lavoro legati all’intelligenza artificiale, stimolata da una domanda di capacità di calcolo che continua a superare la disponibilità effettiva di energia e risorse a livello globale.
Leggi anche Energia dell’IA: integrazione dei data center e focus Italia

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.