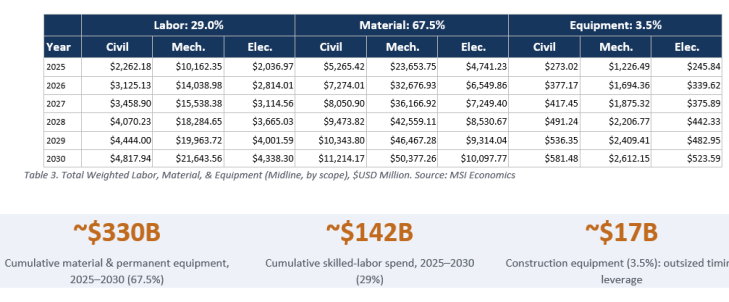
Secondo il nuovo rapporto speciale pubblicato da MSI Economics (unità di ricerca di Moca Systems) intitolato Recharging America: The Construction Opportunity in America’s Power Buildout, 2025–2030, la spesa per la costruzione di nuove centrali di generazione (gas naturale, solare, eolico e nucleare) negli Stati Uniti è destinata a raddoppiare, passando dai circa 70 miliardi di dollari del 2025 a 150 miliardi di dollari all’anno entro il 2030. L’investimento cumulativo complessivo sfiorerà i 691 miliardi di dollari in cinque anni.
Tuttavia, l’indagine avverte che il vero limite alla crescita non è la mancanza di domanda — spinta da 1.660 miliardi di dollari annunciati in data center e manifattura avanzata — bensì l’esecuzione e la carenza di componenti critici.
I punti chiave del rapporto
-
Il Texas fa da traino: l’87% della spesa nazionale stimata per le costruzioni si concentrerà in tre regioni di interconnessione, con il solo Texas (ERCOT) che rappresenta quasi la metà della crescita complessiva, crescendo a un ritmo triplo rispetto a Mid-Atlantic e Midwest.
-
Crisi della catena di approvvigionamento: i tempi di consegna per i grandi trasformatori elettrici hanno raggiunto le 128 settimane, mentre le turbine a gas pesanti richiedono dai cinque ai sette anni dall’ordine all’operatività commerciale. Circa la metà dei ritardi a monte è legata direttamente alla carenza di trasformatori e quadri elettrici.
-
Il mix tecnologico: il solare domina per volume (circa il 74% delle nuove capacità e il minor costo per megawatt), mentre il gas naturale rappresenta l’unica fonte flessibile e programmabile in forte espansione, sebbene i costi per MW siano aumentati di circa il 28% dal 2022.
-
Il valore strategico del nucleare: nonostante costi pari a 6-7 volte il solare e previsioni di zero nuove installazioni prima del 2030 secondo l’EIA, il nucleare resta l’unica fonte a zero emissioni capace di garantire una produzione continua tra l’85% e il 95%.
-
Spostamento dei capitali: grandi investitori privati (come Blackstone e Brookfield) si stanno integrando a monte nella proprietà della generazione, protetti da contratti di fornitura (PPA) di 15-20 anni, mentre i finanziamenti federali si stanno orientando verso gas e nucleare.
Non un problema di domanda, ma di esecuzione
“Il limite di questo sviluppo non è la domanda; è l’esecuzione,” sottolinea Brandon Michalski, Capo Economista di MSI e autore del rapporto. “I tempi di consegna delle apparecchiature, le code di interconnessione, la disponibilità di manodopera specializzata e il sequenziamento dei capitali determineranno quanta costruzione avverrà e quando. Le aziende e gli investitori che otterranno i maggiori benefici non saranno quelli che inseguiranno la domanda, che è abbondante, ma quelli in grado di sgombrare il campo dagli ostacoli operativi.”
Per gli investitori in infrastrutture e private equity, la vera opportunità risiede nella capacità di esecuzione in regioni con offerta limitata, dove la disponibilità di progetti cantierabili — piuttosto che di capitali — fa la differenza.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
Tutti i diritti riservati. E' vietata la diffusione
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.