L’Indagine sul risparmio e sulle scelte finanziarie degli italiani 2026, presentata da Intesa Sanpaolo e dal Centro Einaudi, descrive un Paese nel quale la cultura del risparmio rimane solida, ma sta cambiando. La ricerca pone l’attenzione su tecnologia, andamento del mercato e tensioni internazionali, evidenziando il rapporto tra gestione prudente del patrimonio, maggiore consapevolezza finanziaria e necessità di destinare una quota del risparmio alla crescita.
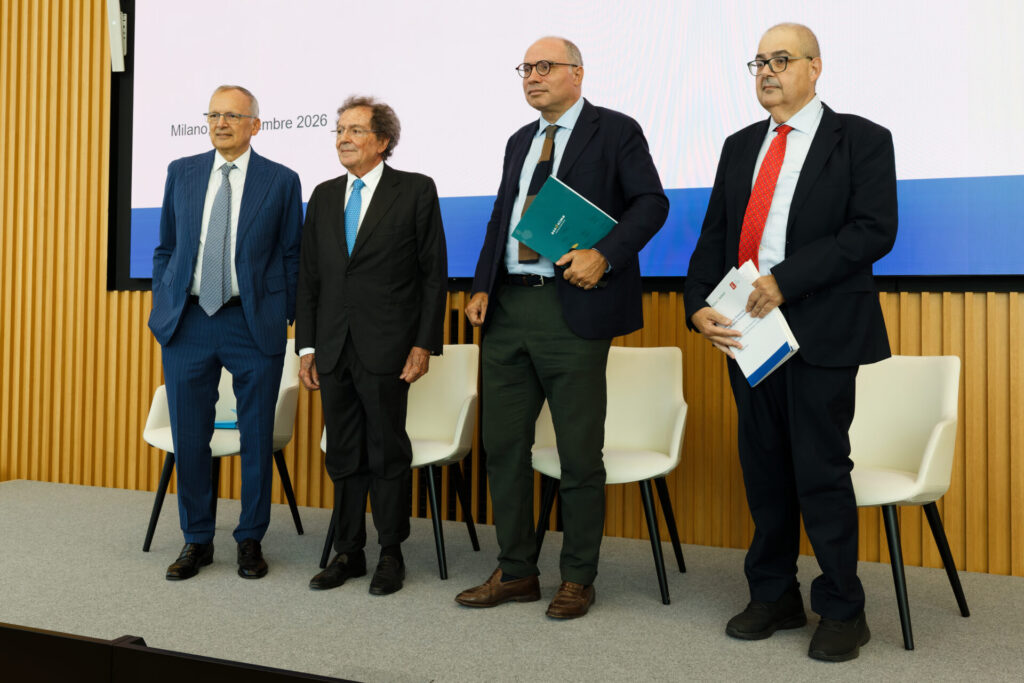
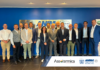
Alla presentazione dell’indagine alla stampa hanno partecipato Gian Maria Gros-Pietro, presidente Intesa Sanpaolo, Stefano Firpo, membro Comitato Direttivo Centro Einaudi, Gregorio De Felice, chief economist & head of research Intesa Sanpaolo, e Giuseppe Russo, direttore Centro Einaudi. Sabrina Manfroi, giornalista RAI, ha moderato l’incontro.
Una protezione patrimoniale costruita nel tempo
Intesa Sanpaolo, primo gruppo bancario in Italia, considera il risparmio uno strumento sia di protezione dei risparmiatori sia di sostegno alla crescita economica e sociale. L’indagine, basata sulle interviste a 1.000 risparmiatori, restituisce un quadro moderatamente positivo nonostante le incertezze e le difficoltà finanziarie degli ultimi anni. Il 56% degli intervistati è riuscito a risparmiare, accantonando circa il 12% del proprio reddito. Il dato conferma il forte radicamento del risparmio nella cultura delle famiglie italiane.
“Le famiglie hanno accumulato nel tempo una solida protezione patrimoniale”, nota Gian Maria Gros-Pietro. “La ricchezza netta equivale a circa cinque volte il PIL italiano e la ricchezza finanziaria rappresenta il 44% di quella netta. Al netto dei debiti finanziari, la ricchezza finanziaria raggiunge 5.400 miliardi di euro, pari a 2,4 volte il PIL. Il risparmio ha così agito da ammortizzatore durante le crisi economiche, contribuendo alla stabilità economica e sociale”.
Il 40,5% del campione risparmia per proteggersi dalle incertezze, il 19% per la vecchiaia, il 10% per la casa e l’11% per i figli. Soltanto il 6% accantona denaro con l’obiettivo di investirlo. Emerge quindi una distanza tra la capacità di risparmiare e la disponibilità a utilizzare il patrimonio per costruire il futuro. Una prudenza eccessiva rischia di limitare il contributo del risparmio alla crescita collettiva: la sfida è trasformare progressivamente un risparmio difensivo in un risparmio costruttivo.
Prudenza, rischio e orizzonte temporale
La propensione al rischio rimane molto bassa. In Italia. Per ogni persona disposta ad accettare una componente di rischio in cambio di maggiori guadagni, ce ne sono 34 che preferiscono la prudenza. Tra i giovani tra 28 e 34 anni il rapporto sale a uno su 84. Il dato è rilevante perché questa fascia dispone di un orizzonte temporale potenzialmente ampio, che permette di diversificare gli investimenti e di adottare strategie non necessariamente orientate a guadagni immediati.
La sicurezza del capitale resta la priorità, ma nel 2026 viene indicata come prima scelta dal 48,8% degli intervistati: per la prima volta non è più una maggioranza assoluta. L’obiettivo non è ridurre la prudenza, ma renderla più consapevole. Investire non significa rinunciare alla sicurezza, bensì comprendere meglio le diverse forme di rischio e le possibilità di distribuirlo attraverso la diversificazione.
Questa evoluzione assume rilievo anche per lo sviluppo economico. Italia ed Europa devono investire in intelligenza artificiale, infrastrutture, transizione energetica e digitale, sostenendo imprese innovative che devono poter nascere, crescere e rimanere in Europa. Le risorse pubbliche e il credito bancario non sono sufficienti: serve un mercato dei capitali europeo integrato ed efficiente, capace di collegare risparmio e crescita e di evitare che competenze e imprese europee debbano cercare altrove i capitali necessari.
La trasformazione digitale della gestione del risparmio
Gli italiani rimangono risparmiatori, ma il modo di gestire il patrimonio è diventato più sofisticato e ricorre maggiormente agli strumenti recenti, con il web in primo piano. La velocità dell’innovazione rende tuttavia difficile mantenere il passo con i cambiamenti. Il risparmio deve quindi essere gestito in modo da produrre prospettive favorevoli per singoli, famiglie e Paese e, soprattutto, essere canalizzato verso le imprese e la società.
“Un ambito particolarmente delicato è quello previdenziale. Il sistema pensionistico pesa sullo Stato e i risparmiatori più previdenti riconoscono la necessità di affiancare alla pensione pubblica forme integrative. I fondi pensione italiani, tuttavia, mantengono un’impostazione molto conservativa e privilegiano nettamente la sicurezza rispetto alla ricerca di rendimenti più elevati”, dice Stefano Firpo. “Anche la fiscalità rappresenta un elemento critico, perché mancano agevolazioni sufficienti a favorire l’impiego del risparmio nel mondo del lavoro”.
Dalla ricchezza privata agli investimenti produttivi
Tra le principali debolezze strutturali dell’economia italiana figurano l’elevato debito pubblico, l’incertezza sulle pensioni e la bassa produttività dell’economia nel suo complesso. Il manifatturiero presenta risultati migliori anche grazie all’esposizione alla concorrenza internazionale e ha portato negli anni l’avanzo commerciale con l’estero da 30 a 120 miliardi di euro.
La sfida consiste ora nel trasformare la resilienza in una leva strategica per rilanciare la crescita e competere ad armi pari con le altre nazioni. Occorre rafforzare i settori ad alto valore aggiunto, tra cui robotica, intelligenza artificiale e aerospaziale. Per farlo servono investimenti, che potrebbero essere alimentati dall’ampia ricchezza delle famiglie, ma che finora hanno ricevuto solo una parte limitata di queste risorse.
“Secondo l’indagine, soltanto il 4,3% degli intervistati ha acquistato e venduto azioni negli ultimi dodici mesi, ottenendo peraltro risultati soddisfacenti”, afferma Gregorio De Felice. “La scarsa partecipazione emerge anche a livello macroeconomico: il PIL italiano vale il 2% di quello mondiale, mentre Piazza Affari rappresenta soltanto lo 0,6% delle Borse mondiali. Il problema è quindi come trasferire una quota maggiore del risparmio verso il mercato”.
L’educazione finanziaria è una componente della soluzione e Intesa Sanpaolo è già impegnata in attività di informazione, ma l’indagine evidenzia anche la necessità di un adeguamento normativo e regolatorio.
Diversificazione e nuovi strumenti fiscali
Esiste inoltre un paradosso: la propensione al rischio è bassa, ma lo è anche la diversificazione dei portafogli. La contraddizione è evidente, perché distribuire gli investimenti tra strumenti differenti permette di ridurre il rischio. Per favorire una maggiore partecipazione al mercato si sta discutendo sulla creazione di strumenti finanziari fiscalmente agevolati, con limiti alla diversificazione e all’entità minima degli investimenti.
L’ipotesi prevede inoltre un vincolo di cinque anni: mantenendo gli asset per questo periodo, i guadagni non sarebbero soggetti all’imposta sul capital gain. Per risultare efficaci, questi strumenti dovrebbero comunque essere semplici, chiari, convenienti e flessibili, così da rendere più accessibile l’investimento senza aumentare la complessità per i risparmiatori.
Un risparmio sempre meno immobile
Più della metà del campione intervistato riesce ad accantonare parte dei propri guadagni e la convinzione che il risparmio sia indispensabile raggiunge livelli massimi. L’accumulo viene sempre più associato a obiettivi precisi, anche se il contesto di incertezza mantiene predominante la funzione precauzionale.
L’avversione al rischio è ai massimi, ma la paura di perdere denaro non conduce più soltanto all’immobilità. Il denaro viene impiegato con maggiore attenzione a rischio, diversificazione e pianificazione. La quota di liquidità nei portafogli scende dal 65% al 50%, un progresso rispetto al passato, anche se resta lontana dal 30% del 2006.
Chi era già presente sui mercati è rimasto, e non si è verificata una corsa al riscatto. Cresce il risparmio gestito e aumentano le sottoscrizioni dei PAC, mentre le scelte sembrano essere guidate da meno emotività e più fiducia. Anche i principali pilastri patrimoniali restano solidi: la casa continua a essere considerata un investimento sicuro e permane fiducia nella previdenza pubblica, mentre le assicurazioni pensionistiche integrative rimangono deboli.
La tecnologia accompagna questa transizione soprattutto sul piano operativo. Il digitale entra nelle pratiche quotidiane di gestione del risparmio, ma le decisioni rimangono ancora prevalentemente frutto di un confronto tra cliente e operatore bancario e il rapporto personale conserva un ruolo centrale nelle operazioni di investimento. La fiducia verso gli strumenti tecnologici è quindi selettiva.
“Nel complesso, il risparmio italiano si sta lentamente allontanando dall’equazione tra sicurezza e immobilità. La protezione del patrimonio resta prioritaria, ma cresce l’attenzione all’impiego del denaro, alla diversificazione e alla liquidabilità. La sfida successiva sarà trasformare questa evoluzione comportamentale in maggiori flussi finanziari verso imprese, innovazione e investimenti, rafforzando così il legame tra la ricchezza delle famiglie e la capacità dell’economia italiana di crescere”, conclude Giuseppe Russo.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.