L’impronta carbonica della catena di approvvigionamento del gas naturale liquefatto (Gnl) globale si attesta a una media di 18,6 grammi di anidride carbonica equivalente per megajoule di prodotto consegnato. È quanto emerge dal rapporto dell’Agenzia Internazionale dell’Energia (Iea) intitolato Assessing Emissions from Lng Supply and Abatement Options che analizza l’intero percorso del Gnl. Dai flussi di gas estratto in 51 bacini di upstream in 24 Paesi, collegati a 52 terminali di liquefazione, fino al trasporto navale operato da 800 metaniere. Per giungere, infine, alla consegna presso 181 terminali di rigassificazione situati in 50 Paesi. Il documento quantifica in 390 milioni di tonnellate di CO2 equivalente le emissioni totali annue del settore.
Mappa delle emissioni lungo l’intera filiera del Gnl
Secondo i dati del rapporto, l’impatto climatico del Gnl si rivela nettamente superiore a quello del gas naturale veicolato complessivamente (la cui media globale è di 11,5 milioni di tonnellate di CO2. Ciò a causa dell’elevato dispendio energetico richiesto per i processi di liquefazione e per i viaggi su lunghe distanze. Il totale di 390 milioni di tonnellate è composto per il 70% da CO2 (generata da combustione o venting) e per il 30% da metano disperso.
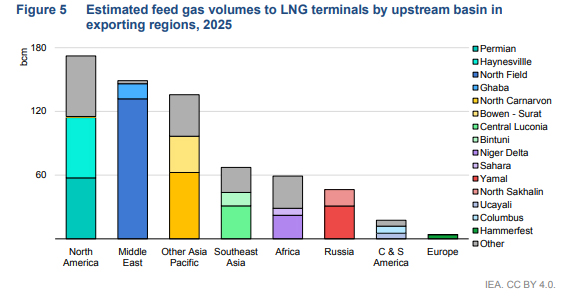
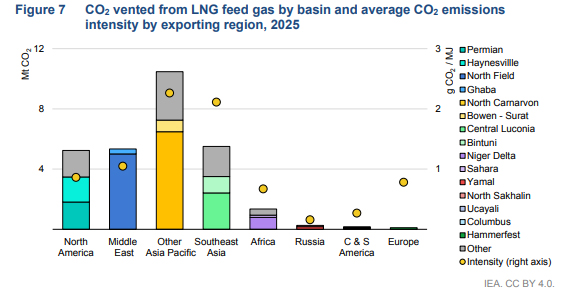
L’intensità emissiva varia fortemente a seconda della geografia, delle tratte di trasporto e della disponibilità dei dati.
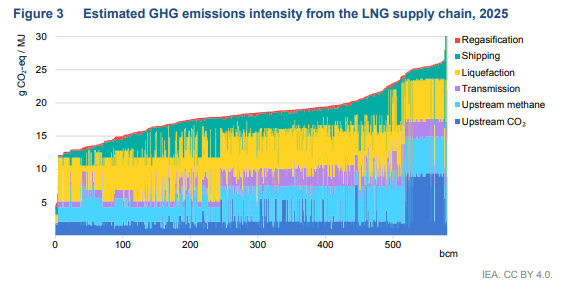
- Estrazione e trattamento (Upstream). Rappresenta il 40% delle emissioni totali di gas serra e il 70% delle emissioni di metano della filiera. I consumi energetici di estrazione pesano in media per 1,8 g CO2/MJ, mentre il venting naturalmente presente nei giacimenti genera circa 25 Mt CO2 di emissioni all’anno. Il metano disperso nell’upstream equivale a 2,8 Mt (un’intensità media dello 0,5%), a cui si aggiungono 3,6 Mt CO2 e 0,1 Mt CO2 di metano derivanti dal flaring.
- Trasporto via gasdotto (Transmission). Pesa per l’11% delle emissioni di gas serra. L’energia per la compressione genera in media 1,2 Mt CO2, mentre le perdite di metano lungo la rete ammontano a quasi 0,5 Mt CO2.
- Liquefazione. È la fase singola più energivora e genera il 33% delle emissioni totali del Gnl (g CO2-eq/MJ), costituite per il 95% da CO2 prodotta dalle turbine a gas usate per azionare i compressori di refrigerazione e produrre energia.
- Trasporto marittimo (Shipping). Incide per il 15% (2,7 g CO2/MJ). Nel corso del 2025, 900 petajoules (PJ) di carburante utilizzati dalle navi metaniere hanno prodotto 45 Mt CO2 e 12 Mt CO2 di metano per methane slip (pari a circa il 5% di tutte le emissioni navali internazionali).
- Rigassificazione. Contribuisce per l’1% dell’impatto totale (0,3 g CO2/MJ), assorbendo tra lo 0,3% e lo 0,5% del gas importato.
La mappa dell’intensità emissiva del Gnl
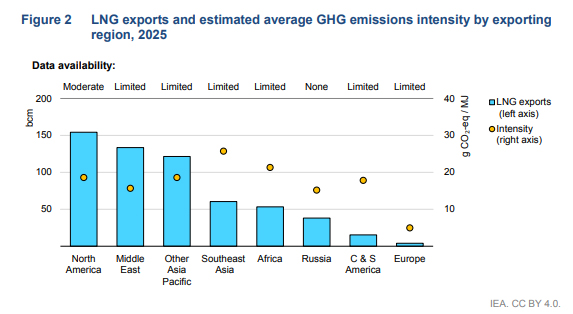
Geograficamente, le intensità di emissione superano i 20 g CO2/MJ per alcuni esportatori in Africa e Sud-est asiatico, oscillano tra 10 e 20 in Nord America e Medio Oriente, e scendono a circa 5 in Norvegia.
Il confronto con il carbone evidenzia comunque che, sull’intero ciclo di vita (inclusa la combustione finale), il Gnl genera in media circa il 25% di emissioni in meno per usi energetici. Il 40% in meno se impiegato specificamente per la generazione elettrica.
Costi per tagliare 200 milioni di tonnellate di emissioni
L’Iea stima che l’applicazione delle tecnologie di abbattimento oggi disponibili potrebbe eliminare circa 200 Mt CO2 all’anno. Si potrebbe dimezzare l’impronta climatica del gas naturale liquefatto a un costo medio ponderato di 50,71 euro per tonnellata di CO2. Questo pacchetto di interventi aumenterebbe il costo del gas consegnato tra 0,17 e 1,27 euro per MBtu.
La riduzione delle perdite di metano rappresenta l’opportunità più immediata ed economica. La diffusione di programmi di rilevamento e riparazione delle perdite (Ldar), l’installazione di unità di recupero vapori e la sostituzione delle apparecchiature obsolete consentirebbero di abbattere le emissioni di metano del 70% (80 Mt CO2). Oltre metà di questo taglio si otterrebbe a costo netto nullo, grazie al valore del gas recuperato e immesso sul mercato. L’azzeramento del flaring negli impianti e nei giacimenti eviterebbe ulteriori 5 Mt CO2 all’anno.
Il potenziale volumetrico dell’elettrificazione
L’elettrificazione rappresenta l’intervento a maggiore potenziale volumetrico per la CO2. Alimentare con elettricità a basse emissioni i siti di estrazione nell’upstream (il 40% dei quali si trova entro 10 km da una rete elettrica) eviterebbe 50 Mt CO2 annue. Ciò a fronte di un investimento iniziale di 59,16 miliardi di euro e un costo di abbattimento di 109,88 euro/CO2. L’elettrificazione dei terminali di liquefazione (applicabile a circa 400 bcm/anno di capacità) taglierebbe ulteriori 40 Mt CO2 all’anno, con un investimento di 35 miliardi di euro e costi operativi medi di 84,52 euro/CO2.
Infine, la cattura e lo stoccaggio del carbonio (Ccus) si concentrano sul sequestro della CO2 naturale estratta con il gas. Attualmente sono operativi 7 Mt di capacità annua di cattura su tre impianti Gnl (Ras Laffan in Qatar, Snøhvit in Norvegia e Gorgon in Australia). L’Iea individua la possibilità di catturare ulteriori 15 Mt CO2 dai processi di liquefazione a un costo medio di 42,26 euro/CO2. Ma tale risultato richiede un investimento aggiuntivo di 6,76 miliardi di euro.
Regolamentazioni, iniziative volontarie e mercati finanziari
La trasformazione ecologica del Gnl è sostenuta dall’evoluzione delle politiche pubbliche e dagli strumenti finanziari. Nei Paesi esportatori, normative vincolanti come i divieti di flaring e venting in Norvegia, o le tutele del Safeguard Mechanism in Australia, stanno imponendo standard operativi rigidi. Sul fronte degli importatori, il Regolamento Methane dell’Unione Europea introdurrà obblighi di trasparenza dal 2027. Oltre alla rendicontazione dell’intensità di metano dal 2028 e limiti massimi alle emissioni per il gas immesso nel mercato dal 2030. Se i principali importatori mondiali (Cina, UE, Giappone, Corea e Regno Unito) adottassero una soglia congiunta dello 0,2% per il metano, le emissioni globali di metano da oil & gas crollerebbero del 20-30%.
In parallelo crescono le iniziative volontarie per la misurazione e la certificazione. L’Oil and Gas Methane Partnership 2.0 (Ogmp 2.0) dell’Unep include oltre 160 aziende che coprono l’80% dei flussi mondiali di Gnl, promovendo il passaggio a rendicontazioni basate su misurazioni dirette sul campo. Iniziative come Clean (promossa da acquirenti giapponesi e coreani) e gli standard di certificazione, gestiti da terze parti, stanno gradualmente consentendo la differenziazione commerciale del gas a basse emissioni.
Sul piano finanziario, banche private e istituzioni multilaterali integrano sempre più criteri emissivi nei processi di valutazione del credito, vincolando la concessione di capitale a piani di abbattimento certi e standard elevati di monitoraggio.
Leggi anche Gnl e sicurezza energetica: l’Italia e le opzioni di flessibilità

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.