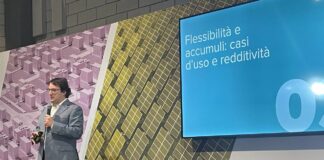
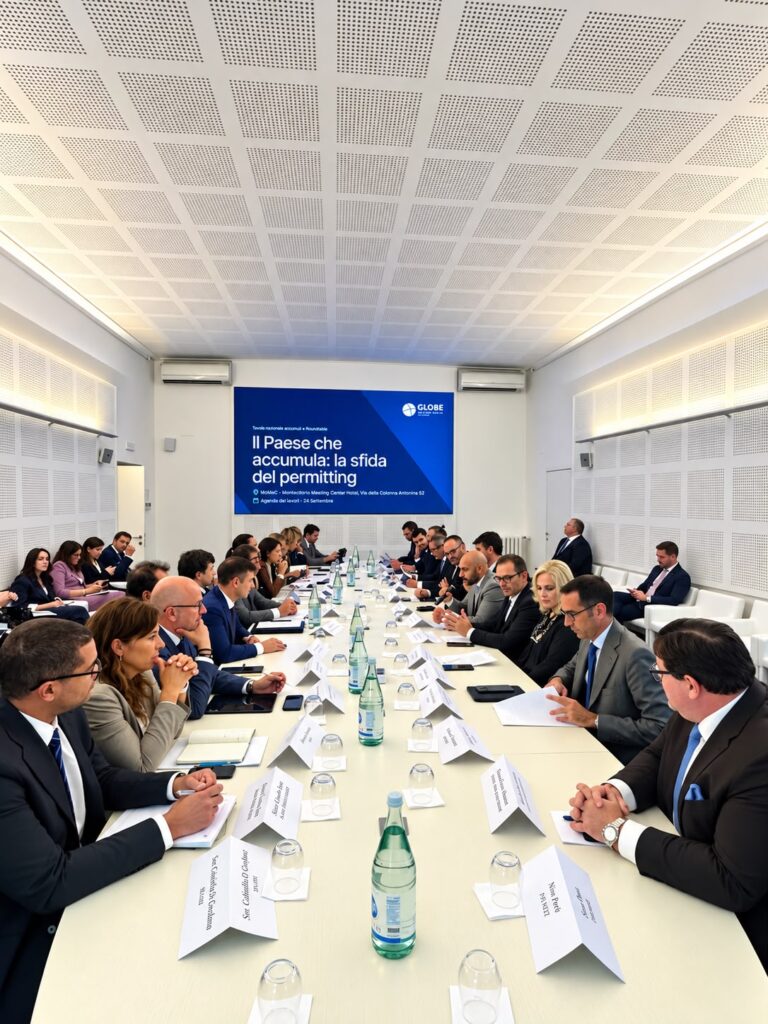
Il mercato italiano dei sistemi di accumulo si trova davanti a un paradosso evidente: a fronte di un interesse oceanico da parte degli investitori, la macchina burocratica rischia di paralizzare la transizione energetica. È quanto emerso a Roma in occasione della seconda roundtable del Tavolo Nazionale Accumuli, promosso da Globe Italia, dove istituzioni e principali operatori del settore hanno analizzato lo stato dell’arte del comparto.
I numeri del divario: 290 GW chiesti, solo 10 GW contrattualizzati
I dati presentati da Arthur D. Little Italia delineano uno scenario di forte congestione. Su circa 290 GW di richieste di connessione complessive presentate al sistema, appena 10 GW (poco più del 3%) sono arrivati alla fase di soluzione tecnica definitiva (STMD) e alla stipula del contratto di connessione.
Il fronte del permitting (le autorizzazioni) mostra criticità analoghe: tra il 2021 e il 2026, solo il 17% dei procedimenti avviati ha ottenuto il via libera definitivo, con tempi che possono toccare i 25 mesi nel caso dell’Autorizzazione Unica statale.
L’impatto economico: quanto costa un anno di ritardo?
I ritardi burocratici non rappresentano soltanto un fastidio amministrativo, ma si traducono in perdite economiche pesanti per gli operatori. Secondo le analisi discusse al tavolo:
-
Perdita di valore: Un anno di ritardo nell’entrata in esercizio riduce il Valore Attuale Netto (VAN) per MWh tra il 6% e l’8%.
-
Impatto sul rendimento: Il Tasso Interno di Rendimento (TIR) subisce una flessione compresa tra 0,3 e 0,5 punti percentuali.
-
Salto di valore dell’asset: Un progetto di accumulo passa da un valore di 30-50 mila euro/MW durante la fase autorizzativa a 50-100 mila euro/MW una volta pronto per la costruzione, confermando l’iter burocratico come il principale snodo di valorizzazione.
Tra aree idonee, Testo Unico FER e nuove Open Season
Il quadro regolatorio resta complesso e frammentato. Con il passaggio di competenza di una fetta rilevante dei procedimenti alle Regioni, introdotto dal Testo Unico FER, la capacità amministrativa e l’uniformità delle prassi territoriali sono diventate decisive.
A ciò si aggiunge l’impatto delle Open Season (introdotte dal DL 21/2026): la capacità di rete viene ora assegnata in via definitiva solo dopo il conseguimento del titolo autorizzativo, secondo un criterio cronologico che innesca una competizione serrata tra i progetti in iter amministrativi già di per sé tortuosi.
L’evento ha visto la partecipazione dei maggiori attori energetici e industriali del Paese — tra cui Plenitude, Enel, Edison, A2A e Amazon Italia — insieme a rappresentanti parlamentari e ministeriali (tra cui MIMIT e MASE). Chiusa la parentesi sul permitting, il Tavolo Nazionale Accumuli sposterà ora il focus sul tema del financing, per definire le condizioni economiche in grado di sbloccare definitivamente gli investimenti.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
Tutti i diritti riservati. E' vietata la diffusione
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.