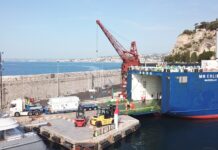
L’Italia occupa una posizione rilevante nell’analisi Iea per l’uso dei terminali galleggianti di rigassificazione (Fsru), con il caso di Piombino citato per i tempi rapidi di integrazione nella rete nazionale. Nel contesto europeo, l’adozione di un’infrastruttura Frsu non è isolata: Paesi come la Germania e i Paesi Bassi hanno fatto un ricorso massiccio e simultaneo a rigassificatori galleggianti per sostituire con urgenza i volumi via gasdotto non più disponibili. Queste evidenze emergono dal rapporto Gas Reserve Mechanisms and Flexibility Options.
Mentre il nostro Paese ha integrato le Fsru per diversificare gli ingressi via mare da sud e da ovest, altri Paesi europei hanno dovuto sviluppare capacità di rigassificazione da zero per evitare strozzature locali. Questo sforzo congiunto europeo ha permesso all’UE di aumentare la flessibilità di importazione del Gnl rispetto ai contratti rigidi storici.
Stoccaggio sotterraneo: Italia, Europa
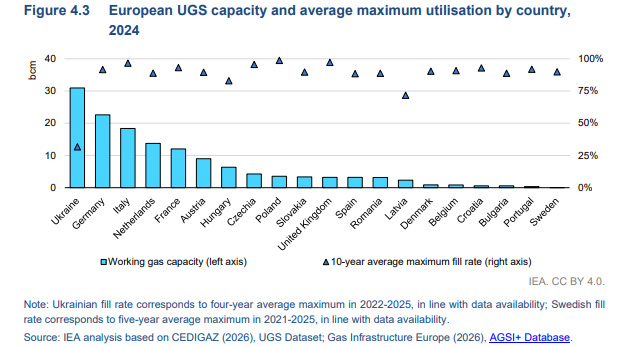
Per quanto riguarda lo stoccaggio sotterraneo (Ugs), l’Italia si distingue in Europa per un tasso medio di riempimento storicamente elevato e costante. Tuttavia, a livello di capacità totale disponibile, la situazione varia nell’area europea: l’Ucraina possiede una capacità di stoccaggio di circa 31 miliardi di metri cubi (bcm) — tra le più grandi del continente — ma con livelli di riempimento medio storicamente molto più bassi rispetto alla media italiana ed europea (attorno al 32% tra il 2022 e il 2025).
Il report menziona proprio l’inutilizzato potenziale ucraino (circa 21 bcm di capacità libera) come opzione per creare riserve strategiche su scala comunitaria. Questo contrasta con il modello italiano e di altri Paesi dell’Europa occidentale, dove gli stoccaggi lavorano a pieno regime per soddisfare la domanda stagionale interna.
Disparità di stoccaggio e lo sviluppo delle riserve in Asia
Guardando al contesto globale, l’Iea evidenzia una forte disparità nella distribuzione delle riserve fisiche, in quanto la disponibilità e l’efficacia dello stoccaggio variano enormemente tra le diverse regioni del mondo. Se le economie europee come l’Italia fanno affidamento su una rete di stoccaggio ben sviluppata e integrata nei mercati maturi, molte nazioni importatrici asiatiche dispongono di capacità di stoccaggio sotterraneo molto più limitate e devono puntare maggiormente sui serbatoi di Gnl o su infrastrutture di riserva galleggianti.
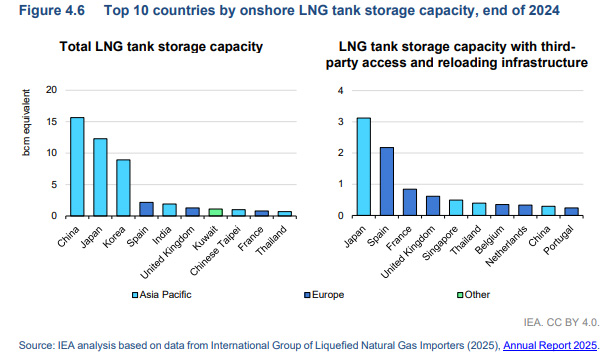
I mercati asiatici ad alta crescita, in particolare la Cina, stanno guidando l’espansione globale di nuova capacità di stoccaggio per proteggersi dai picchi di consumo e dalla volatilità dei prezzi. A differenza dell’Europa, dove la priorità è la gestione regolamentata e l’ottimizzazione degli impianti esistenti per l’inverno, Paesi come la Cina utilizzano le nuove infrastrutture per costruire buffer strategici idonei a gestire la forte dipendenza dalle importazioni via mare.
Gnl, flessibilità contrattuale e cooperazione internazionale
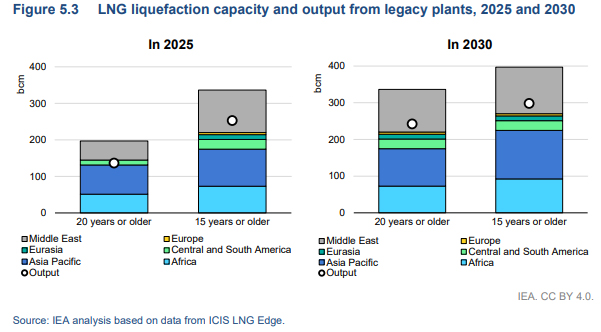
Oltre alle infrastrutture fisiche, l’Iea evidenzia una tendenza globale verso contratti Gnl più flessibili e privi di clausole rigide sulla destinazione finale. Questa flessibilità permette ai volumi di gas di essere reindirizzati rapidamente verso i Paesi con maggiore domanda o in caso di emergenze regionali.
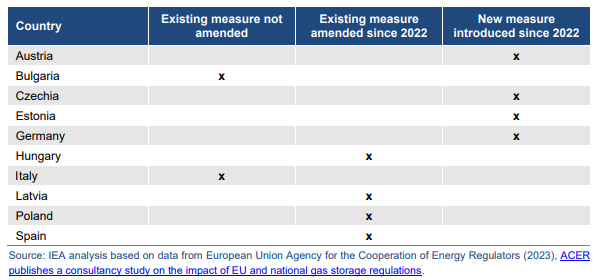
In questo scenario, l’Agenzia raccomanda di affiancare agli obblighi nazionali di stoccaggio (come quelli vigenti in Italia) meccanismi di riserva transfrontaliera, acquisti congiunti e condivisione delle informazioni per coordinare le emergenze su scala regionale e internazionale.
Leggi anche Gnl, crisi energetica e rischi per il prossimo inverno

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.