Nello scenario economico globale, la sostenibilità ha definitivamente superato i confini della responsabilità sociale d’impresa e del rispetto formale dei requisiti normativi. La crescente frequenza degli eventi climatici estremi, la pressione sulle risorse naturali e un contesto geopolitico caratterizzato da marcata instabilità stanno spingendo le aziende verso un cambio di paradigma strutturale: la ricerca prioritario della resilienza operativa. È quanto emerge dallo studio del Capgemini Research Institute, intitolato A world in balance 2026: the resilience reset, basato su un’indagine condotta su 2.100 dirigenti d’azienda appartenenti a 701 organizzazioni con fatturato superiore al miliardo di dollari in 13 Paesi, integrata dalle risposte di 6.500 consumatori a livello globale.
I dati raccolti delineano una transizione dove la capacità di garantire la continuità aziendale e la sicurezza dei rifornimenti affianca in modo paritario gli obiettivi di decarbonizzazione.
Clima e risorsa idrica vincoli operativi primari
L’impatto del cambiamento climatico rappresenta un fattore che incide direttamente sui bilanci societari. L’87% delle aziende analizzate dichiara di aver subito interruzioni della catena di fornitura a causa di eventi climatici, mentre l’84% ha registrato la scarsità di materie prime e l’81% un incremento diretto dei costi operativi. Particolarmente rilevante è la percezione legata alla disponibilità d’acqua: il 61% dei dirigenti ritiene infatti che la scarsità idrica diventerà un vincolo alla crescita aziendale persino maggiore rispetto alla disponibilità di energia nei prossimi cinque anni. Il 90% del campione considera la carenza d’acqua un rischio organizzativo e il 55% la definisce una priorità strategica o da consiglio di amministrazione.
A fronte di queste criticità, la capacità di quantificazione e reazione appare ancora in fase di consolidamento. Solo il 15% delle organizzazioni ha quantificato in maniera completa l’impatto finanziario o il valore a rischio derivante dalle interruzioni climatiche, a fronte di un 46% che lo ha fatto solo parzialmente. Inoltre, appena il 27% dichiara di aver condotto una valutazione dei rischi climatici lungo l’intera catena del valore estesa e solo il 28% ha implementato piattaforme analitiche dedicate. Parallelamente, si registra una spinta sugli investimenti in adattamento: il 76% delle imprese previde di aumentare la spesa in quest’ambito nei prossimi 12 mesi, con il settore energetico, i servizi finanziari e il commercio al dettaglio in prima linea.
Sostenibilità: riduzione delle emissioni e sicurezza delle risorse
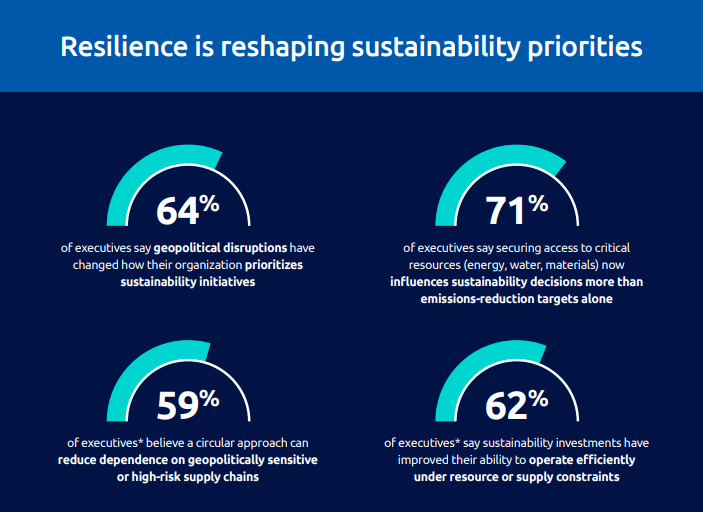
Le decisioni strategiche in materia di sostenibilità rispondono sempre più a logiche di sicurezza e continuità. Il 64% dei dirigenti afferma che le interruzioni geopolitiche hanno modificato il modo in cui l’organizzazione attribuisce le priorità agli interventi, e il 71% sottolinea che garantire l’accesso a risorse critiche come energia, acqua e materiali incide sulle decisioni più dei soli target di abbattimento delle emissioni. In quest’ottica, la transizione verso modelli circolari viene interpretata come un presidio di protezione da scossoni esterni.
Nelle aziende manifatturiere o ad alta intensità di asset, il 71% considera l’economia circolare una leva fondamentale per il controllo dei costi e l’efficienza dei fattori produttivi. Il 59% ritiene che il riciclo, il riuso e la riprogettazione dei prodotti possano ridurre la dipendenza da catene di fornitura geopoliticamente sensibili o ad alto rischio, e il 55% vi ricorre per limitare l’esposizione alla volatilità dei prezzi delle materie prime. Sul fronte operativo, il 62% dei dirigenti evidenzia come gli investimenti sostenibili abbiano migliorato la capacità aziendale di operare con efficienza anche in presenza di stringenti vincoli di risorse.
La creazione di valore finanziario guida le decisioni di spesa
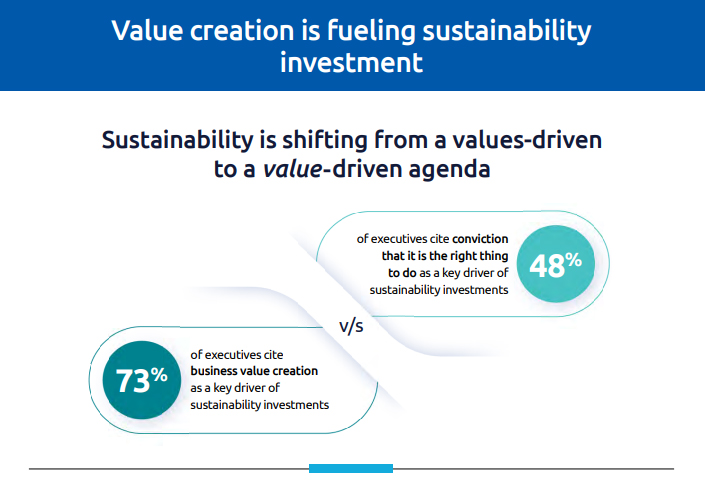
Il motore della sostenibilità ha cambiato natura: il 73% dei manager indica la creazione di valore economico come fattore guida degli investimenti sostenibili, mentre meno della metà (48%) motiva tali scelte con mere ragioni etiche o di principio. I riscontri di bilancio confermano questo orientamento: il 69% delle organizzazioni dichiara di ottenere un ritorno positivo sull’investimento dalle iniziative avviate (rispetto al 49% registrato nell’anno precedente), mentre il 67% rileva una riduzione dei costi operativi, con un risparmio medio annuale pari al 6%.
Le ricadute positive toccano diversi indicatori chiave di prestazione:
- il 74% degli intervistati segnala un incremento del valore del marchio;
- il 68% nota un miglioramento nei processi di acquisizione e fidelizzazione della clientela;
- il 64% riporta un aumento netto delle vendite imputabile alle strategie sostenibili;
- il 61% riscontra un’accelerazione dei processi di innovazione interna.
Questa redditività diffusa sostiene le risorse destinate ai progetti: nel 2025 la spesa media effettiva delle aziende ha raggiunto l’1,04% del fatturato, superando le stime iniziali fissate allo 0,8%, mentre per il 2026 le previsioni indicano una destinazione media pari all’1,2% del fatturato. L’83% delle imprese pianifica un ulteriore incremento di tali budget nei prossimi 12-18 mesi. Anche dal lato dei consumatori le aspettative restano elevate: il 64% chiede alle aziende di non rallentare l’impegno ambientale nonostante le difficoltà economiche globali, e il 71% esige trasparenza comunicativa anche a costo di esporre l’azienda a possibili critiche.
Il divario tra ambizioni e capacità esecutiva
A fronte di investimenti finanziari crescenti, le difficoltà pratiche di attuazione creano un evidente scostamento tra le mete prefissate e i risultati effettivi. L’indice di maturità della sostenibilità, calcolato dal Capgemini Research Institute, ha registrato una flessione per il secondo anno consecutivo, passando da un valore di 111 nel 2025 a 105 nel 2026. L’analisi della distribuzione evidenzia come il 76% delle aziende si trovi bloccato in una fase intermedia di sperimentazione, a fronte di un 19% di principianti e di un ristretto 5% di organizzazioni d’eccellenza.
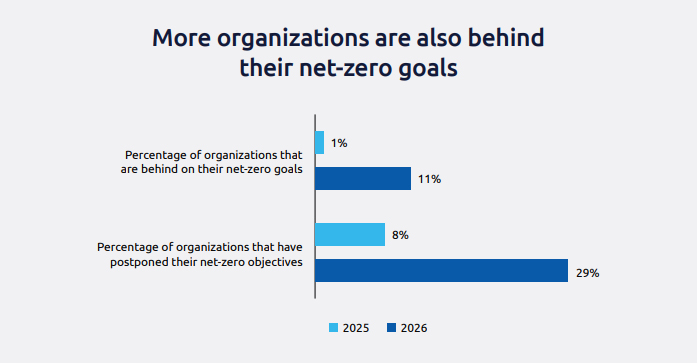
La criticità emerge con nitidezza nei programmi di azzeramento netto delle emissioni. Sebbene l’84% delle aziende abbia definito obiettivi basati su presupposti scientifici, il 66% ammette difficoltà nel riallineare le operazioni correnti a tali parametri. Solo il 42% delle organizzazioni risulta in linea con i target intermedi al 2030, mentre la quota di aziende in ritardo sui propri ruolini di marcia è salita dall’1% dell’anno precedente all’11% attuale. Inoltre, il 29% delle imprese ha dichiarato di aver rinviato le scadenze net zero (rispetto all’8% del rilevamento precedente). Tra le cause principali citate per tali rinvii figurano l’assenza di controllo sulle emissioni indirette di Scope 3 (81%), i costi ritenuti eccessivi (67%) e la lentezza nella decarbonizzazione delle reti elettriche locali (49%).
Sul fronte regolatorio, direttive europee come la Csrd o le norme sulla tracciabilità dei prodotti spingono la spesa tecnologica: l’80% dei manager dichiara che la conformità normativa guida gli investimenti aziendali, con il 74% che aumenta le risorse destinate alla gestione dei dati e il 65% a sistemi di tracciabilità della filiera. Tuttavia, l’87% segnala la frammentazione dei dati dei fornitori come un ostacolo primario alla corretta rendicontazione.
L’intelligenza artificiale come motore d’esecuzione della sostenibilità
L’intelligenza artificiale si sta affermando come lo strumento abilitante fondamentale per colmare il divario d’esecuzione, pur ponendo sfide rilevanti in merito alla gestione del proprio impatto ambientale. Il 45% dei dirigenti attribuisce all’adozione dell’IA un aumento significativo delle emissioni di gas serra della propria organizzazione, e il 35% associa la crescita delle infrastrutture digitali ad un maggiore consumo idrico. Ciononostante, le attività di misurazione di questi fattori restano limitate: solo il 38% delle aziende misura il consumo energetico dei sistemi di IA, il 34% ne traccia l’impronta carbonica e appena il 25% rende noti i consumi d’acqua associati.
Nonostante tali criticità, la percezione generale del valore generato dalla tecnologia rimane ampiamente positiva. Il 71% dei dirigenti ritiene che i benefici derivanti dall’IA generativa superino i suoi impatti ambientali negativi (quota che sale al 72% tra le aziende che ne misurano concretamente l’impronta). Attualmente, il 64% delle organizzazioni impiega l’IA per far avanzare i propri programmi di sostenibilità e il 34% utilizza o pianifica di utilizzare agenti autonomi (agentic AI) per questo scopo.
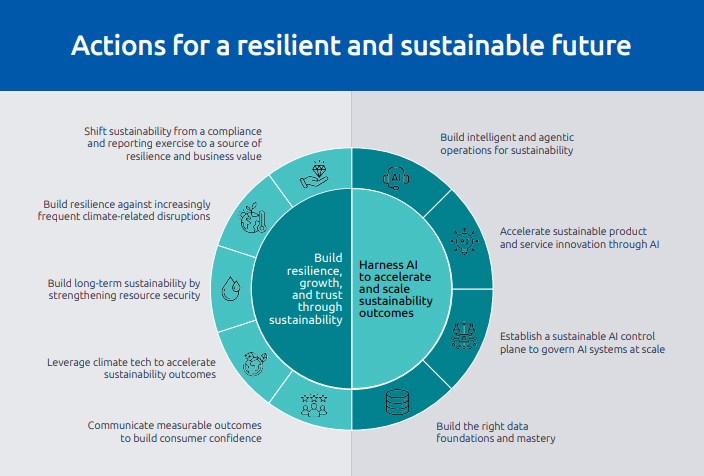
I principali ambiti operativi di applicazione dell’IA a supporto della sostenibilità includono:
- Ottimizzazione della catena di fornitura e della logistica (61%).
- Efficienza energetica e riduzione dei consumi nei sistemi aziendali (52%).
- Rendicontazione dei dati di sostenibilità e verifiche di conformità (50%).
- Riduzione dei rifiuti e miglioramento dei processi di riciclo (43%).
- Previsione e pianificazione dei rischi climatici (35%).
- Monitoraggio e riduzione dei consumi idrici (31%).
- Progettazione di prodotti sostenibili e decisioni di Ricerca e Sviluppo (28%).
In conclusione, la capacità di integrare le tecnologie emergenti con dati trasparenti e processi aziendali consolidati definirà la misura in cui le organizzazioni sapranno trasformare i vincoli ambientali in leve di stabilità, competitività e valore economico durevole.
Leggi anche L’intelligenza artificiale inquina o ci fa risparmiare emissioni?

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.