Con l’approvazione della legge delega sull’energia nucleare da parte del Senato, il Paese torna a guardare all’atomo a distanza di quarant’anni. Il quadro delineato dal Nuclear Energy Innovation Outlook 2026 — il rapporto redatto dall’Energy&Strategy della School of Management del politecnico di Milano — riflette un’Italia che non è costretta a ripartire da zero. Il tessuto industriale nazionale ha conservato intatta una filiera di prim’ordine a livello europeo, focalizzandosi negli anni sulla manifattura di grandi forgiati, recipienti in pressione, tubi e componenti meccaniche di precisione. Oltre che sull’ingegneria, sulla progettazione e sulle attività di decommissioning degli impianti passati. Numerosi operatori italiani hanno inoltre mantenuto ruoli di primo piano all’interno di progetti nucleari internazionali.
Questa solida base di competenze e know-how costituirebbe il trampolino di lancio ideale per i reattori di ultima generazione, in particolare i Small Modular Reactor (Smr), sui quali l’esecutivo intende concentrare gli sforzi futuri. Tuttavia, il quadro delineato dal rapporto evidenzia come la strada sia costellata da diverse incognite strategiche. Tra queste spiccano la tempistica e l’efficacia nell’emanazione dei decreti attuativi della legge delega (attesi entro la fine della legislatura). Ma anche la definizione dei costi effettivi degli impianti e, non ultimo, il livello di accettazione da parte della popolazione.
Fabbisogno elettrico e ruolo complementare del nucleare
Dietro la necessità di rivalutare il nucleare c’è una trasformazione profonda e irreversibile del sistema elettrico nazionale. Entro il 2050 la domanda di elettricità è destinata a raddoppiare, spinta da un processo di elettrificazione pervasivo che toccherà ogni settore. Dall’adozione massiccia di pompe di calore in ambito civile alla mobilità elettrica nei trasporti, fino alla conversione ecologica dei processi industriali e all’esponenziale richiesta energetica legata al cloud computing e ai data center.
Attualmente, il mix di generazione italiano si compone per il 60% da termoelettrico convenzionale e per il 40% da fonti rinnovabili. Nei prossimi decenni questa configurazione evolverà in modo radicale, affidandosi per il 75-83% a fonti rinnovabili non programmabili (in linea con i trend europei). Per bilanciare questo surplus di intermittenza e garantire stabilità alla rete, sarà indispensabile l’apporto di fonti programmabili e decarbonizzate.
È esattamente in questo scenario che si inserisce l’atomo. Pur non configurandosi come la fonte più economica in assoluto, il nucleare garantirebbe una produzione di base (baseload) continua e programmabile. Come evidenziato dagli analisti, l’obiettivo primario è perseguire una transizione energetica che coniughi la sostenibilità ambientale con la sicurezza e la strategicità geopolitica.
Analisi economica e costi di generazione dei nuovi reattori
Affrontare il tema dei costi richiede un’attenta distinzione tra la fase di avvio e la successiva industrializzazione. Per il primo reattore di tipo Small Modular che verrà installato in Italia, il rapporto stima un costo medio unitario di generazione dell’energia nel corso dell’intero ciclo di vita (Lcoe) compreso tra i 110 e i 217 euro per megawattora.
Nello specifico, la forbice economica oscilla a seconda delle ipotesi di sviluppo:
- Nello scenario conservativo si toccano i 217 euro/MWh, basandosi su un capex di 9.000 euro/kWe e su tempi di cantiere stimati in 8 anni.
- Nello scenario standard il valore scende a 150 euro/MWh, calcolato su 8.000 euro/kWe e 6 anni di realizzazione.
- Nello scenario ottimizzato si arriva a 110 euro/MWh, ipotizzando 7.000 euro/kWe e tempi ridotti a 5 anni.
Per il primissimo impianto in assoluto sul territorio nazionale, l’intervallo più realistico si posizionerà verosimilmente tra i 135 e i 196 euro/MWh, fortemente condizionato dai costi d’investimento iniziali, dal costo del capitale e dalla durata dei cantieri. Con il progressivo dispiegamento e la standardizzazione dei reattori Smr successivi, gli Lcoe tenderanno a stabilizzarsi tra i 110 e i 147 euro/MWh in caso di forte sviluppo industriale, o tra i 115 e i 154 euro/MWh in uno scenario di implementazione più graduale e rallentato.
Sebbene non si tratti di costi di produzione immediati tra i più bassi sul mercato, il valore del nucleare va inquadrato in una prospettiva sistemica, operando come un vero e proprio contratto di fornitura a lungo termine (Power Purchase Agreement) di sistema.
Leggi anche Ddl Nucleare, Anima Confindustria: “Non è solo energia, ma la svolta per la manifattura italiana”
Scenario globale: tra primato asiatico e leadership tecnologica europea
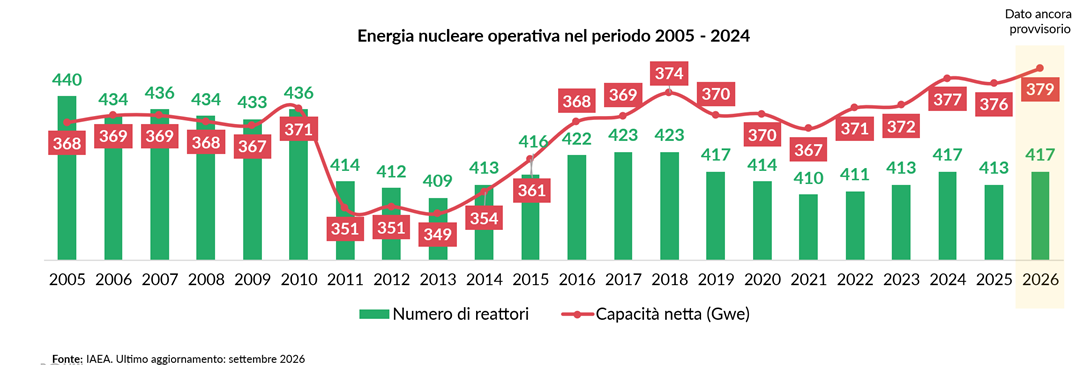
Allargando lo sguardo oltre i confini nazionali, il mercato globale mostra una stabilità nella capacità installata complessiva a fronte di una contrazione numerica dei reattori operativi, passati dai 440 del 2005 ai poco più di 417 registrati nel 2026. Tale dinamica è spiegata dall’aumento della taglia media degli impianti, passata da 836 MWe a 910 MWe. Negli ultimi dieci anni sono stati avviati oltre 70 cantieri nel mondo, con un baricentro geopolitico e industriale fortemente spostato verso il continente asiatico: la sola Cina detiene il primato mondiale per capacità in costruzione, con ben 40 GW sui 81 GW globali complessivi, e il 51% dei reattori entrati in esercizio nel decennio si basa su tecnologia cinese (cui si aggiunge un 36% di matrice russa).
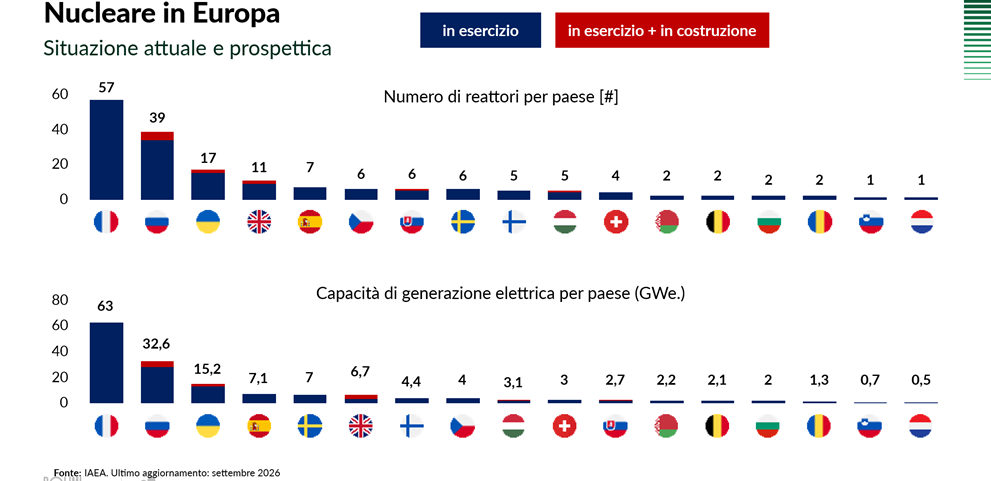
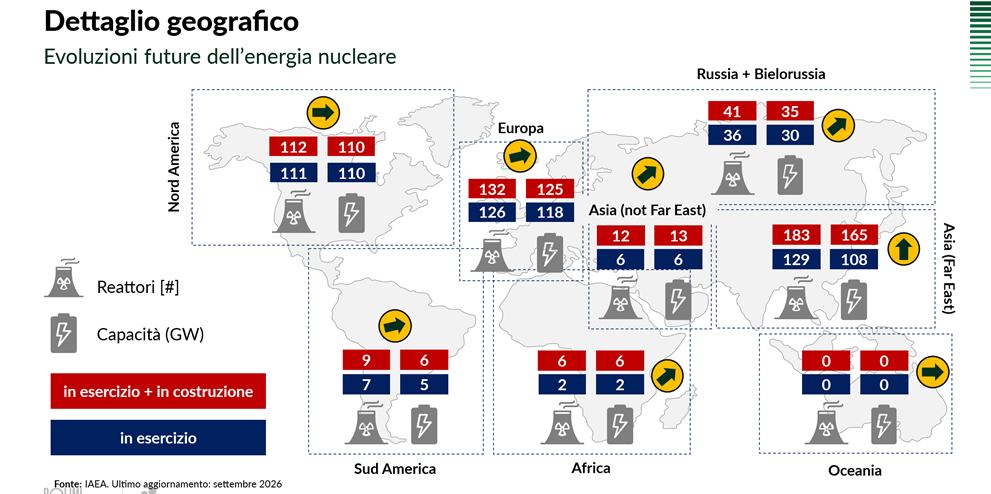
Nonostante la spinta asiatica, l’Europa si conferma l’area geografica con la maggiore capacità nucleare installata al 2026, vantando 118 GWe su un totale mondiale di 379 GWe, seguita dal Nord America con 110 GWe e dall’Estremo Oriente asiatico con 108 GWe. All’interno del perimetro europeo, la Francia rappresenta il punto di riferimento assoluto con 63 GWe operativi, seguita a distanza da Russia (28 GWe), Ucraina (13 GWe), Spagna e Svezia (7 GWe ciascuna). Complessivamente sono 17 i Paesi europei a ospitare almeno un reattore in funzione.
L’ultimo aggiornamento del programma comunitario Pinc, pubblicato a marzo 2026, stima investimenti nel nucleare civile per ben 241 miliardi di euro fino al 2050.
Leggi anche Fusione nucleare negli Usa: road map per le centrali del futuro
La frontiera dei reattori modulari e la sfida dei rifiuti radioattivi
Il futuro tecnologico del settore poggia in modo particolare sui piccoli reattori modulari. Su scala globale si contano almeno 95 design differenti in fase di sviluppo, di cui 74 dotati di specifiche tecniche note (gli Stati Uniti guidano la classifica con 37 progetti, seguiti dalla Francia con 11). Tra le diverse categorie prevalgono gli Advanced Modular Reactor (40 progetti), seguiti dai tradizionali Small Modular Reactor (23) e dai Micro Modular Reactor (11). Anche l’Italia esprime competenze di prim’ordine grazie al coinvolgimento sinergico di enti di ricerca, gruppi industriali e start-up innovative impegnate nello sviluppo di design proprietari di Amr e Mmr.
Per tradurre queste potenzialità in realtà industriale, tuttavia, sarà necessario superare nodi cruciali legati ai modelli di business e alla cantierizzazione. Gli Smr e gli Amr offrono soluzioni ideali per la decarbonizzazione dei distretti industriali ad alta intensità energetica, ma richiedono la costituzione di consorzi strutturati, un’equa ripartizione dei rischi tra settore pubblico e privato e l’attivazione di garanzie finanziarie adeguate. Servono però percorsi autorizzativi (licensing) snelli e dotati di tempistiche certe, oltre a un imponente piano formativo per reperire operatori altamente specializzati e certificati.
A completare il quadro strategico c’è l’imprescindibile gestione del ciclo dei rifiuti radioattivi. L’Italia deve ancora portare a termine la realizzazione del Deposito Nazionale, un’infrastruttura destinata ad accogliere circa 98.000 metri cubi di rifiuti a media e bassa attività provenienti sia dalla pregressa stagione nucleare sia dai settori della ricerca, dell’industria e della medicina.
Leggi anche Italia e Francia guardano a una possibile filiera industriale nucleare
Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.