Per capire l’Azerbaigian contemporaneo bisogna seguire due percorsi, il primo è quello degli idrocarburi, dai giacimenti del Caspio alle coste del Mediterraneo e ai mercati europei. Il secondo è quello del denaro che questa produzione genera: entrate pubbliche, infrastrutture e investimenti oltreconfine. Nei documenti raccolti durante il viaggio di Canale Energia a Baku, SOCAR e il fondo sovrano SOFAZ raccontano questi due movimenti complementari. Da una parte un Paese che cerca di consolidare il proprio ruolo di fornitore energetico internazionale; dall’altra uno Stato che investe i proventi di risorse esauribili per costruire attività capaci di produrre reddito nel tempo, anche oltre il petrolio.
La storia d’amore tra l’Azerbaigian e l’estrazione di risorse è più vetusta di quanto molti pensano, cominciata molto prima dell’indipendenza dall’Unione Sovietica. Nella seconda metà dell’Ottocento, Baku era già uno dei centri della nascente industria petrolifera mondiale, nel 1872, quando nuove norme aprirono alla vendita di terreni petroliferi a investitori privati furono messi all’asta i primi lotti, quindici a Balakhani e due a Bibiheybat. L’ingresso di imprenditori locali e capitali esteri, tra cui quelli dei Nobel e dei Rothschild, contribuirono alla costruzione di raffinerie, sistemi di trasporto e reti commerciali. Secondo la ricostruzione del ministero dell’Energia azero, nel 1901 la produzione raggiunse 11 milioni di tonnellate, equivalente a oltre metà del totale mondiale dell’epoca. Tuttavia, questa prima apertura all’iniziativa privata apparteneva al contesto dell’Impero russo; con la successiva rivoluzione bolscevica il settore venne recalcitrato dentro l’autarchia comunista. Quando l’Azerbaigian tornò indipendente nel 1991, ereditò una tradizione industriale avviata, ma dovette affrontare la disgregazione dei legami economici sovietici, il conflitto con l’Armenia e una profonda instabilità geopolitica generale, con il rischio di dipendere troppo dalla federazione russa venendo relegata ai margini dell’economia globale. Per uscire dal rischio di isolazionismo possedere petrolio non bastava, servivano capitali, tecnologie e collegamenti affidabili con i acquirenti internazionali; non a caso nel novembre 1995 il Fondo monetario internazionale descriveva un’economia ancora in contrazione, pur registrando i primi risultati della stabilizzazione dopo l’inflazione estrema della fine del 1994. La svolta è arrivata il 20 settembre 1994, quel giorno, sotto la presidenza di Heydar Aliyev, venne firmato il cosiddetto Contratto del secolo, relativo allo sviluppo dei giacimenti Azeri, Chirag e della parte profonda di Gunashli. L’accordo, del valore annunciato di 7,4 miliardi di dollari, coinvolgeva undici compagnie di sette Paesi. Nonostante le forte critiche iniziali, il suo significato superava la dimensione solamente economica ed aveva anzi l’obbiettivo di legare il futuro dell’industria azera a un insieme di partner internazionali e dando al nuovo Stato una maggiore rilevanza nei rapporti energetici regionali e internazionali. Il contratto era un accordo di condivisione della produzione, attraverso il quale capitali e competenze straniere partecipavano allo sfruttamento dei giacimenti, il che va quindi distinto dalla privatizzazione generale delle imprese pubbliche. Quest’ultima prese forma, nell’Azerbaigian indipendente, attraverso il programma per il 1995–1998, approvato nel settembre 1995. Il modello prevedeva aste in denaro per le piccole imprese e una combinazione di voucher e aste per quelle più grandi. L’apertura procedette gradualmente, mentre lo Stato conservava un ruolo centrale nel settore energetico portando l’Azerbaigian ad aumentare la sua caratura internazionale come partner strategico per diversi paesi, fino ad arrivare alla situazione odierna.
Negli anni duemila l’espansione della produzione e delle esportazioni petrolifere sostenne ritmi eccezionali: nel 2006 il PIL reale aumentò del 34,5%, secondo i dati riportati dalla Banca mondiale, gran merito attribuibile all’industria energetica. Già a partire da quegli anni, i “petroldollari” sono serviti principalmente per reindirizzare gli investimenti del paese, iniziando a creare una florida economia parallela a quella del petrolio, facendo si che l’Azerbaigian potesse crescere anche al difuori dell’industria energetica reinvestendo i proventi di quest’ultima nel sistema paese.
L’Azerbaigian si è riscoperto quindi fulcro precipuo della via del greggio orientale, caravanserraglio di oleodotti che, come fu per la via della seta, muovono idrocarburi da est a ovest. La diversificazione delle rotte divenne uno dei pilastri della strategia nazionale azera; la sua geografia gli attribuisce naturalmente il ruolo di ponte tra oriente ed occidente, con l’infrastruttura dell’oleodotto Baku–Tbilisi–Ceyhan, entrato in servizio nel 2006, che fa passare anche i greggi kazaki e turkmeni. Con una lunghezza di 1.768 chilometri e la capacità in 1,2 milioni di barili al giorno, al 30 giugno 2026 aveva trasportato complessivamente circa 632 milioni di tonnellate.
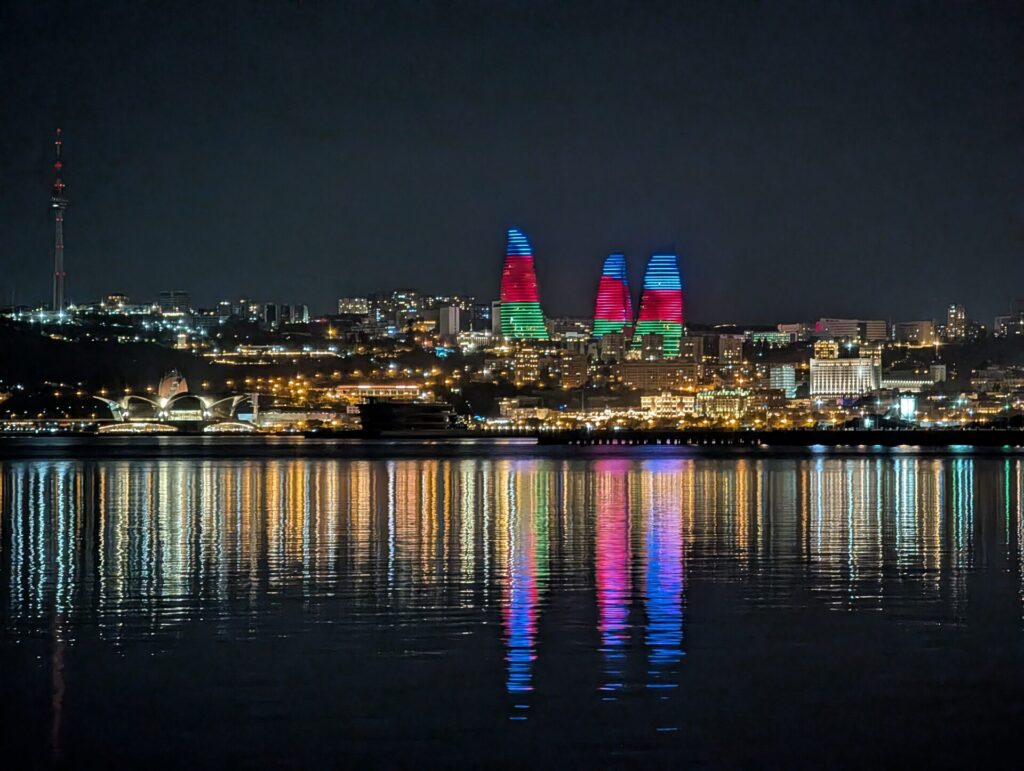
La dimensione finanziaria della strategia promossa da Aliyev prese forma il 29 dicembre 1999, con la creazione di SOFAZ, il Fondo petrolifero statale dell’Azerbaigian. La missione dichiarata è trasformare riserve di idrocarburi destinate a esaurirsi in attività finanziarie che possano garantire costanza ma anche accelerare la crescita del paese, mantenendo un equilibrio virtuoso tra generazioni. Il patrimonio gestito dal fondo nazionale è passato da circa mezzo miliardo di dollari nel 2001 a 72,6 miliardi alla fine di giugno 2026. La composizione del patrimonio mostra quanto il fondo si sia allontanato da una semplice gestione dei ricavi petroliferi in titoli a reddito fisso; al secondo trimestre 2026 infatti il portafoglio comprende il 33,8% di strumenti a reddito fisso, il 28,1% di azioni, il 31,4% di oro e il 6,7% di attività reali. Accanto agli investimenti internazionali, SOFAZ documenta il sostegno a progetti idrici, ferroviari, energetici e sociali.
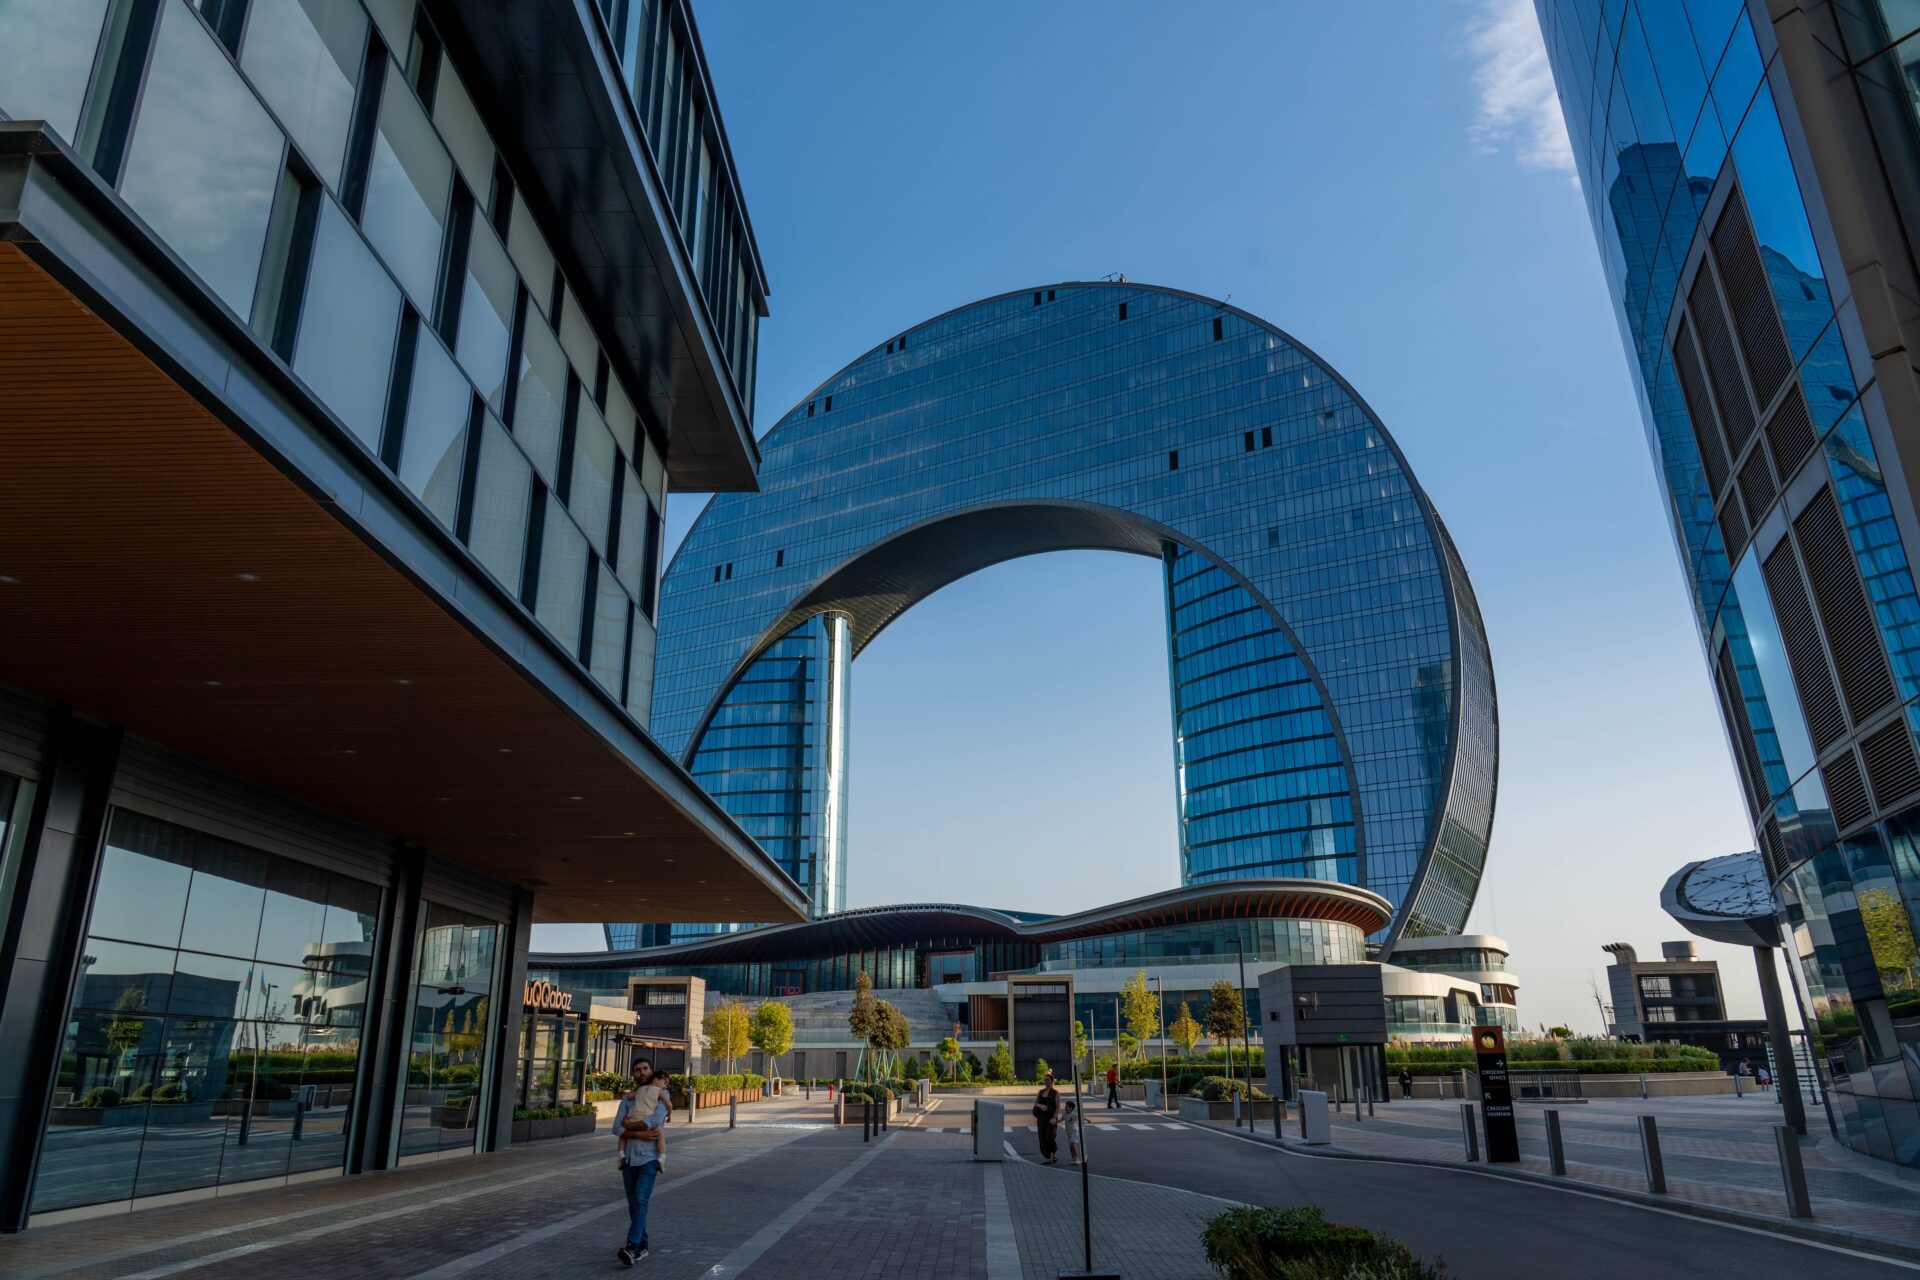
L’Azerbaigian attuale deve tuttavia confrontarsi con un ciclo diverso da quello della grande espansione. La Banca mondiale registra per il 2025 una crescita reale dell’1,4%, con una contrazione del 2% nel comparto degli idrocarburi e un aumento del 2,7% nelle attività non legate a petrolio e gas, per il 2026 invece è prevista una crescita complessiva del 2%. Il rallentamento rende più urgente ampliare le fonti di reddito e occupazione, anche se il dato del 2,7% fa intuire che il governo azero con SOFAZ si stia muovendo nella direzione corretta, e che le strategie di investimento diversificato stiano dando i loro frutti. Tuttavia, va sottolineato come avere un grande fondo sovrano permette di distribuire nel tempo i benefici della ricchezza energetica, ma la diversificazione del suo portafoglio non equivale automaticamente alla diversificazione dell’economia nazionale, girando per Baku infatti si vedono grattacieli, cantieri, e progetti ambiziosi come la White City, ciò non implica tuttavia un diretto coinvolgimento della popolazione nella crescita del paese. Se da un lato è vero che non si percepisce malessere diffuso o povertà, dall’altro gli effetti diretti sulla popolazione, come l’aumento del PIL pro capite, sono effettivi ma ancora distanti dai valori occidentali, nonostante camminando nella capitale si possa pensare diversamente.
Azerbaigian ed Europa, un legame sempre più profondo
Il continente rappresenta per gli azeri non solo un mercato per petrolio e gas, ma anche una destinazione per i propri capitali e una fonte di competenze industriali. Partendo dagli idrocarburi, per il gas, l’infrastruttura è il Corridoio meridionale, che collega Shah Deniz ai consumatori occidentali attraverso il gasdotto del Caucaso meridionale, TANAP in Turchia e TAP tra Grecia, Albania e Italia. Anar Hajiyev, Chief Financial Officer di SOCAR ci ha spiegato che le prime forniture di Shah Deniz 2 all’Europa sono arrivate il 31 dicembre 2020; alla fine di luglio 2026 il volume cumulato trasportato verso il mercato europeo attraverso TAP aveva raggiunto 61 miliardi di metri cubi. La crisi energetica seguita all’invasione russa dell’Ucraina ha accresciuto il valore strategico di questa rotta.
chi investe in giacimenti e gasdotti cerca prospettive di vendita sufficientemente lunghe, mentre l’Europa deve conciliare la sicurezza energetica immediata con la promessa futura della decarbonizzazione.
Nel memorandum del 18 luglio 2022, Bruxelles e Baku hanno delineato l’obiettivo di ampliare il corridoio per portare le forniture all’Unione europea ad almeno 20 miliardi di metri cubi l’anno entro il 2027. L’interesse europeo è diversificare gli approvvigionamenti; quello azero è assicurare mercati e rapporti commerciali durevoli. SOCAR indica per TAP una capacità di 12,7 miliardi di metri cubi annui dopo le prove di maggiore portata, presentando inoltre scenari tecnici superiori, subordinati alla realizzazione di nuovi interventi che, tuttavia, come sottolineato da Anar Hajiyev, non possono essere realizzati con la sola volontà di SOCAR. Nonostante quindi gli interessi europei e azeri siano convergenti, il nodo commerciale non è di facile risoluzione; chi investe in giacimenti e gasdotti cerca prospettive di vendita sufficientemente lunghe, mentre l’Europa deve conciliare la sicurezza energetica immediata con la promessa futura della decarbonizzazione.
Al 30 giugno 2026 secondo SOFAZ, l’esposizione del fondo all’Europa ammonta a 19,6 miliardi di dollari, circa il 27% del portafoglio complessivo. Di questi, 12 miliardi sono investiti in strumenti a reddito fisso, 4,8 miliardi in azioni e circa 2,8 miliardi in immobili, private equity e infrastrutture, ampliando la convergenza d’interessi di cui sopra che va ad accresce un patto d’intesa mutuo trasformandolo in una relazione nella quale i ricavi energetici diventando anche capitale investito nelle economie europee stesse, andando a creare una circolarità tra queste due realtà.
Italia-Azerbaigian, l’asse energetico tra Europa e Caucaso
Anche l’Italia ha assunto un ruolo particolarmente rilevante nello scenario europeo, essendo anch’essa direttamente raggiunta dalla rotta del gas e offrendo impianti, infrastrutture logistiche e un ampio mercato dei carburanti. L’esempio più lampante dell’asse italo-azero è l’acquisizione di Italiana Petroli da parte di SOCAR.
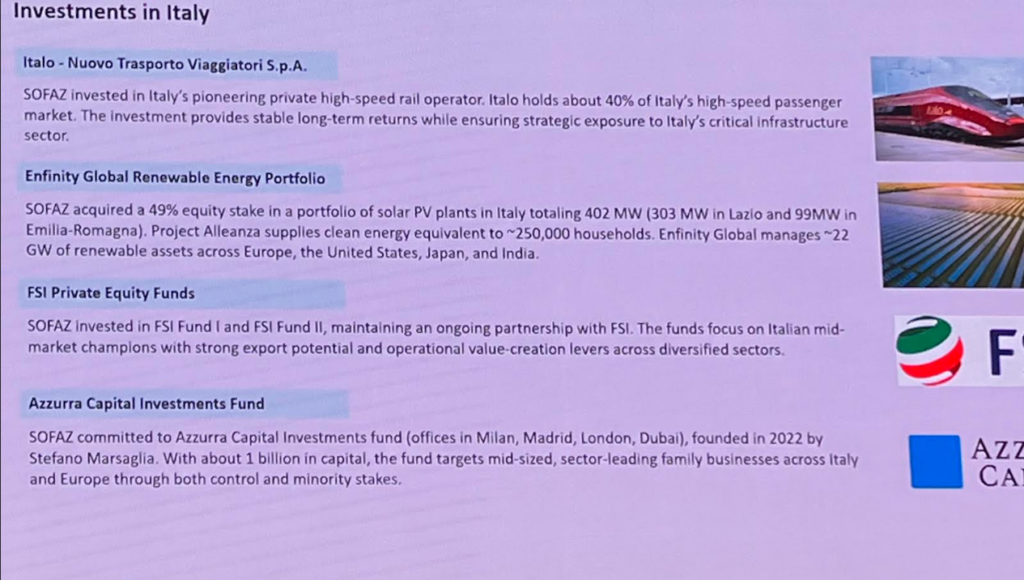
L’8 maggio 2026 SOCAR ha annunciato il perfezionamento dell’acquisto del 99,82% del capitale di IP da API Holding con il colosso azero che, per sua stessa ammissione, vede l’Italia come un mercato chiave della strategia europea del gruppo. Con questa operazione il rapporto bilaterale si consolida soprattutto attraverso una presenza diretta nella raffinazione, nello stoccaggio e nella distribuzione nazionale anche a livello capillare; dovremo infatti aspettarci presto di vedere distributori SOCAR nelle strade italiane. Nello specifico SOCAR descrive il sistema IP acquisito in due raffinerie, quelle di Trecate e Falconara, oltre quindici asset logistici e una capacità di stoccaggio superiore a cinque milioni di metri cubi. La rete commerciale conta circa 6.300 punti vendita tra IP, iPlanet ed Esso. Tuttavia, l’accordo comprende diversi modelli gestionali, come nel caso di Esso, con la quale vi sono in vigore accordi di fornitura e licenza del marchio che rendono il computo totale non direttamente corrispondente alle 6.300 stazioni tutte possedute direttamente dalla compagnia azera.
L’asse italo-azero non si limita alla fornitura di idrocarburi, attraverso SOFAZ nel 2025 sono stati investiti 89 milioni di dollari nel progetto Alleanza, acquisendo una quota del 49% in un portafoglio fotovoltaico di Enfinity Global. Si tratta di quattordici progetti per 402 megawatt complessivi, di cui 303 nel Lazio e 99 in Emilia-Romagna. Non solo, il fondo documenta inoltre investimenti in Italo, nei fondi FSI I e FSI II e un impegno verso Azzurra Capital Investments.
Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.