L’economia circolare in Italia continua a compiere passi in avanti, mostrando una maggiore diffusione delle pratiche tra le aziende e investimenti di dimensione complessivamente crescente. Tuttavia, i benefici economici e ambientali concretizzati dal sistema produttivo rimangono ancora ampiamente al di sotto del loro potenziale teorico. È quanto emerge dal Circular Economy & Resource Efficiency Report 2026, realizzato dall’osservatorio della Polimi School of Management e presentato in occasione della fiera Ecomondo. Lo studio evidenzia come la vera sfida odierna per il Paese consista nel compiere il salto di qualità definitivo. Passare cioè dall’adozione isolata di singole pratiche alla costruzione sistematica di competenze organizzative, tecnologie avanzate e filiere industriali integrate capaci di valorizzare appieno le risorse.
Economia circolare: mappa dell’adozione aziendale
L’indagine realizzata in collaborazione con Ipsos Doxa su un campione di 390 imprese italiane restituisce una fotografia in chiaroscuro. Nel 2026, la quota di aziende che dichiara di aver adottato pratiche di economia circolare si attesta al 35%, registrando un lieve incremento rispetto al 34% registrato nel 2025. Parallelamente, si assiste a una polarizzazione del mercato: la percentuale di imprese che non prevede di introdurre alcuna pratica sale dal 31% al 34%, mentre si riduce dal 34% al 31% la platea di chi programma di farlo in futuro.
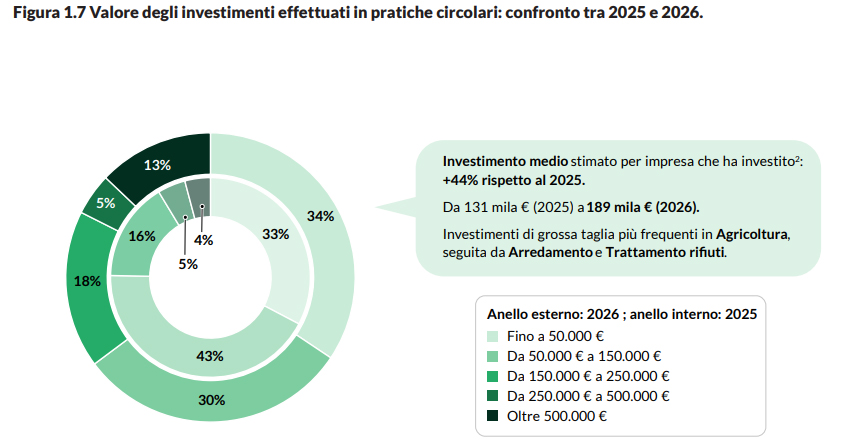
Il grado di penetrazione varia inevitabilmente lungo la filiera dimensionale: le grandi imprese guidano la transizione con il 42% di attivazioni (39% nel 2025), seguite dalle piccole e dalle microimprese al 34% e 32% rispettivamente. Sul fronte economico, la dimensione dei progetti registra un balzo significativo: l’investimento medio stimato tra le aziende che hanno investito passa da 131 mila euro a 189 mila euro, segnando un incremento del 44%. Gli interventi di importo superiore a 500 mila euro salgono dal 4% al 13%, sebbene quasi due terzi degli investimenti totali rimangano confinati sotto la soglia dei 150 mila euro.
Risparmi a quota 19,8 miliardi, ma divario al 2030 è ancora ampio
Nei macrosettori manifatturieri esaminati dal rapporto, i risparmi economici complessivi generati dalle pratiche circolari raggiungono quota 19,8 miliardi di euro, segnando una crescita dell’8,2% rispetto all’anno precedente e coprendo circa il 7,6% del Pil generato dai comparti di riferimento. Di questo valore, circa due terzi sono generati congiuntamente dai settori delle costruzioni e dell’alimentare e bevande. Sul piano ambientale, le emissioni evitate annue si attestano a 2,8 milioni di tonnellate di CO2 equivalente.
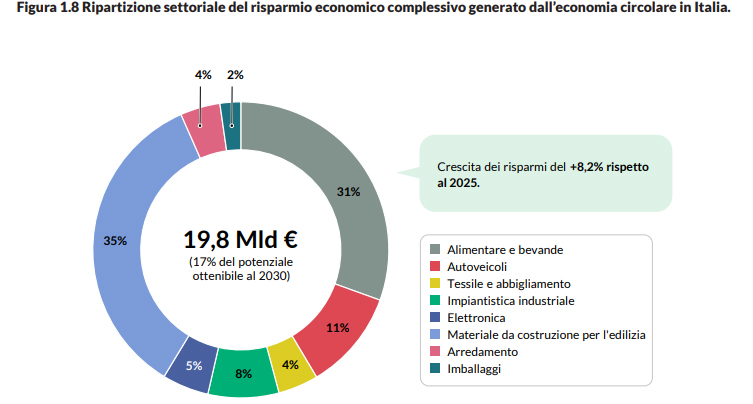
Nonostante i progressi, resta tuttavia un profondo divario rispetto agli obiettivi fissati per la fine del decennio. I 19,8 miliardi di risparmi attuali rappresentano infatti appena il 17% del potenziale economico teorico al 2030, stimato in ben 119 miliardi di euro. Per colmare questo gap (quantificato in circa 99 miliardi di euro di risparmi e 14 milioni di tonnellate di emissioni evitabili in più), il sistema industriale italiano dovrebbe accelerare il proprio passo a un ritmo decine di volte superiore a quello attuale.
Quadro normativo: ambizioni europee e ritardi applicativi italiani
L’Unione Europea sta spostando con decisione il baricentro dalla semplice gestione dei rifiuti alla strutturazione di veri e propri mercati circolari, agendo lungo l’intero ciclo di vita dei prodotti attraverso provvedimenti chiave come il Regolamento Ecodesign, il Critical Raw Materials Act, il pacchetto sugli imballaggi (Ppwr) e la disciplina sui veicoli fuori uso. A questi si aggiunge l’attesa per il futuro Circular Economy Act, pensato per armonizzare i criteri di end of waste e sostenere l’obiettivo comunitario di portare il tasso di utilizzo circolare dei materiali dall’11,8% al 24% entro il 2030.
Nel contesto nazionale, l’attuazione procede tra luci e ombre. Sulla base del monitoraggio della Strategia Nazionale per l’Economia Circolare (Sec), 66 obiettivi su 104 risultano pienamente attuati, 24 sono in corso e 14 restano da completare. Tuttavia, gli operatori sottolineano la presenza di ritardi persistenti su nodi cruciali quali la definizione dei decreti end of waste e l’estensione della Responsabilità Estesa del Produttore (Epr).
Tale incertezza normativa continua a frenare gli investimenti e a penalizzare lo sviluppo di progetti di simbiosi industriale. Anche sul fronte delle risorse pubbliche, la dotazione del Pnrr destinata agli impianti di gestione dei rifiuti e ai progetti faro è stata rimodulata a 1.764 miliardi di euro. Restano disallineamenti tra gli stanziamenti e le somme effettivamente erogate per le materie prime critiche.
Emergenza filiere: criticità nel recupero di fotovoltaico e batterie al litio
Il rapporto dedica un approfondimento strategico al fine vita dei moduli fotovoltaici e delle batterie al litio, evidenziando le difficoltà strutturali nel trasformare i crescenti volumi di rifiuti in un’opportunità industriale.
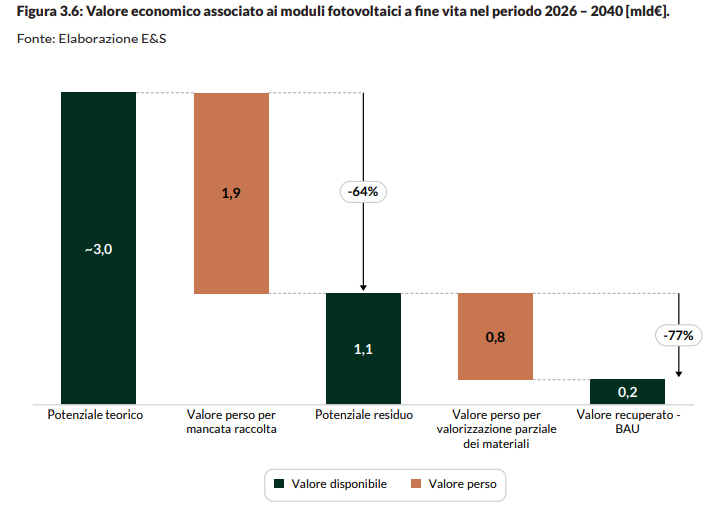
- Moduli fotovoltaici. Nel periodo 2026-2040 giungeranno a fine vita volumi ingenti di pannelli, per un totale di circa 1,9 milioni di tonnellate di materiali recuperabili e un valore potenziale di circa 3 miliardi di euro. Tuttavia, nello scenario economico attuale, circa il 64% del valore si disperde a causa della mancata raccolta, mentre un ulteriore 78% del valore intercettato viene perduto per via di trattamenti insufficienti. Componenti di altissimo pregio come il silicio e l’argento (che concentrano oltre il 70% del valore economico dei moduli) vengono infatti scarsamente valorizzati rispetto ad alluminio e rame.
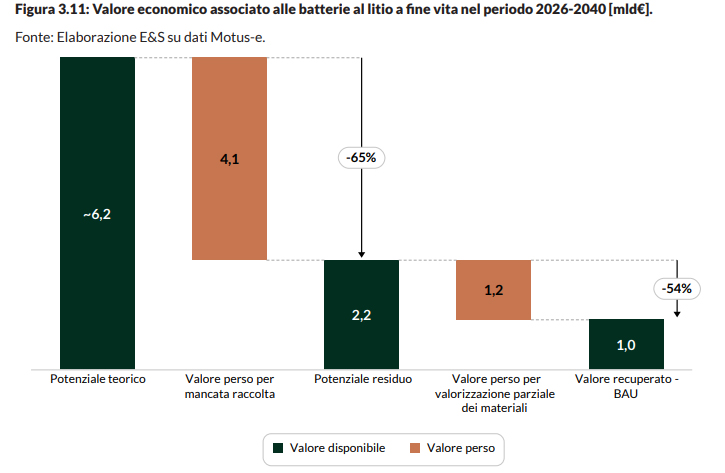
- Batterie al litio. La forte espansione della mobilità elettrica e dei sistemi di accumulo genererà tra il 2026 e il 2040 circa 629 mila tonnellate di batterie destinate al riciclo, per un valore teorico stimato in 6,2 miliardi di euro. Ciononostante, a causa di tassi di raccolta limitati e di una capacità di raffinazione della black mass ancora acerba in Europa e in Italia (dove prevalgono impianti di solo pretrattamento) il valore recuperato si ferma ad appena 1 miliardo di euro (circa il 16% del totale).
Superare questi limiti richiederà un impegno corale capace di rafforzare la raccolta a monte, a consolidare le competenze manageriali interne alle aziende (attualmente dotate di una figura dedicata esclusiva in appena il 9% dei casi) e a completare la filiera industriale nazionale ed europea.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.