Il settore dell’eolico offshore in Europa si trova di fronte a una svolta decisiva. Negli ultimi decenni la crescita del comparto è stata guidata dal continuo e rapido aumento delle dimensioni delle turbine eoliche. Una corsa al gigantismo tecnologico che, pur avendo inizialmente ridotto i costi, ha finito per generare forti complessità operative, ritardi nella catena di fornitura e una marcata incertezza per gli investitori. Per invertire questa tendenza e ridare stabilità al mercato, il settore sta promuovendo un cambio di mentalità fondamentale, focalizzato sull’industrializzazione, sulla produzione seriale e sulla standardizzazione delle piattaforme esistenti. Queste dinamiche sono descritte nello studio pubblicato dall’ente di certificazione e consulenza energetica Dnv, nell’ambito del Joint Industry Project.
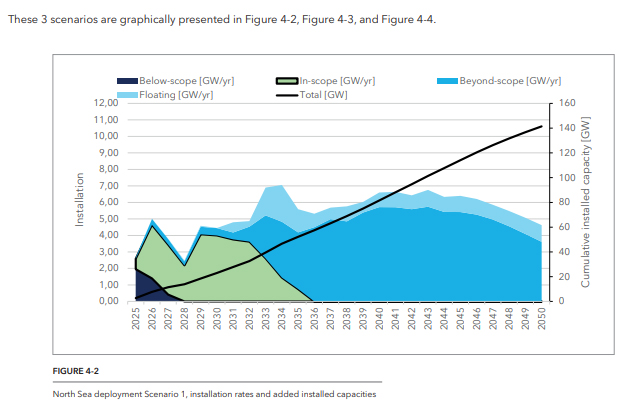
Il rapporto esamina le prospettive quantitative e qualitative dell’eolico nel Mare del Nord. L’analisi dimostra come la stabilizzazione temporanea delle dimensioni delle turbine attorno alla classe attuale da circa 15 megawatt, montate su fondamenta di tipo monopalo, consenta alla catena di approvvigionamento di raggiungere livelli di efficienza e saturazione prima inaccessibili.
Scenari economici sul costo livellato dell’energia
La ricerca valuta l’impatto potenziale dei processi di standardizzazione applicando il modello quantitativo Renewables.Architect di Dnv a un parco eolico di riferimento da 1 gigawatt composto da 67 turbine. Per garantire la massima accuratezza dei dati, la modellizzazione ha testato cinque differenti combinazioni di condizioni ambientali nel Mare del Nord, variando parametri quali profondità dell’acqua (da 23 a 41 metri), distanza dalla costa (da 22 a 200 chilometri), tipologia dei fondali e sistemi di connessione elettrica.
L’impatto economico è stato quantificato attraverso l’analisi del costo livellato dell’energia espresso in euro, valutando l’evoluzione temporale dal 2025 al 2050 attraverso tre diversi scenari di sviluppo. Nel primo scenario, denominato business-as-usual, la permanenza sul mercato delle turbine da 15 megawatt risulta breve a causa di una rapida transizione verso modelli ancora più grandi; in questo contesto il costo dell’energia scende di appena il 5% entro il 2035.
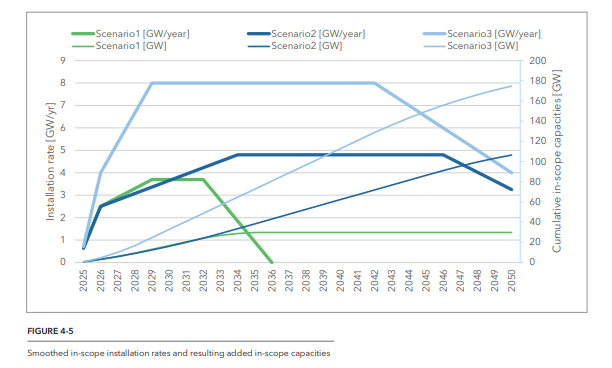
Diversa è la traiettoria degli scenari ottimistici di industrializzazione: nello scenario 2 (crescita moderata del mercato e alta standardizzazione) e nello scenario 3 (alta crescita del mercato in linea con i target delle dichiarazioni di Ostenda e Amburgo e prolungato utilizzo delle piattaforme da 15 megawatt), si registrano riduzioni del costo livellato dell’energia rispettivamente del 14% e del 19% entro il 2035. Per poi raggiungere contrazioni del 25% e del 28% entro il 2050 rispetto ai valori del 2025.
Offshore, fattore determinante: la spesa in conto capitale
La massima accelerazione nel calo dei costi si colloca intorno al 2032, anno in cui la standardizzazione di processi, interfacce e componenti raggiunge il picco di diffusione lungo la catena di valore. Le analisi di sensibilità confermano che la spesa in conto capitale rappresenta il fattore determinante nell’abbattimento del costo livellato dell’energia.
All’interno della spesa capitale, i maggiori risparmi derivano dalla contrazione dei prezzi delle turbine e dalla riduzione dei costi di sviluppo dei progetti, seguiti dalle economie realizzate nell’installazione marina e nella fabbricazione delle strutture di supporto.
Efficienza operativa, logistica portuale e tempi di realizzazione
Oltre alla riduzione delle spese di capitale, l’approccio industriale garantisce benefici diretti sulla spesa operativa e sulla produttività degli impianti. L’adozione di piattaforme eoliche stabili permette un miglioramento dell’affidabilità meccanica e della disponibilità operativa delle macchine. Ciò consente un incremento della produzione annua di energia che si stabilizza con un aumento stimato attorno al 4% – 8% nell’arco dei prossimi decenni grazie all’ottimizzazione delle strategie di manutenzione preventiva. Parallelamente, le spese di gestione e manutenzione registrano una flessione costante, derivante dalla disponibilità standardizzata dei pezzi di ricambio e dalla razionalizzazione dei mezzi navali d’appoggio.
Un elemento chiave emerso dall’indagine riguarda il superamento dei colli di bottiglia logistici. L’aumento delle dimensioni dei generatori ha messo a dura prova la capacità portuale europea e la flotta navale esistente. Con macchine della classe da 15 megawatt – caratterizzate da un’altezza del mozzo fino a 170 metri, masse di sollevamento per il rotore e la nacelle fino a 1.500 tonnellate e monopali dal peso di 2.500 tonnellate con diametri fino a 11 metri – le infrastrutture attuali richiedono una portata delle banchine pari a 30 tonnellate per metro quadrato e pescaggi nei canali di almeno 12 metri.
Arrestare temporaneamente la corsa alle dimensioni consente ai porti e agli armatori delle navi da installazione di saturare la propria capacità operativa senza dover effettuare continui e insostenibili investimenti di riconversione infrastrutturale.
Benefici ambientali e linee guida per la politica industriale
L’industrializzazione del settore eolico offshore genera impatti positivi diretti e indiretti anche sul piano della sostenibilità ambientale. L’accelerazione nella messa in opera dei parchi eolici permette di immettere più rapidamente energia pulita nella rete, accelerando la sostituzione delle fonti fossili nel mix elettrico europeo. A livello di filiera, la ripetibilità dei processi di produzione e la stabilità dei moduli costruttivi riducono significativamente il consumo energetico nelle fasi di saldatura e formatura dell’acciaio, limitano gli scarti di lavorazione e abbattono le emissioni di gas serra legate alla logistica e ai trasporti navali. La permanenza di piattaforme standard facilitate, inoltre, semplifica i processi di recupero, riciclo e riutilizzo dei materiali a fine vita, promuovendo modelli di economia circolare.
Per trasformare questo potenziale in realtà, il rapporto indirizza raccomandazioni chiare a tutti gli attori del settore. Agli organi politici e alle autorità regolatorie viene chiesta la definizione di quadri di mercato stabili e trasparenti, basati su aste pianificate con ampio anticipo e sull’adozione generalizzata dei Contratti per Differenza a due vie come strumento di stabilizzazione dei ricavi. Agli sviluppatori e ai produttori di turbine si raccomanda di estendere il ciclo di vita commerciale delle attuali piattaforme tecnologiche, evitando transizioni premature a nuove macchine prima di aver estratto tutti i benefici dell’efficienza seriale.
Infine, per gli operatori della supply chain, l’obiettivo prioritario deve rimanere l’aumento del tasso di utilizzo degli asset esistenti e l’integrazione precoce delle competenze tra porti, cantieri e installatori marittimi, elemento indispensabile per garantire la competitività dell’industria europea rispetto ai concorrenti extra-comunitari.
Leggi anche L’eolico offshore guida la transizione globale: rapporto Gwec 2026
Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.