È la prima volta che il rapporto di DNV traccia l’evoluzione del sistema energetico mondiale oltre il 2050. Le previsioni si estendono infatti al 2060: riguardano il mondo intero e dieci macroregioni. Viene confermato un netto ritardo sulla rotta verso gli obiettivi di Parigi, nonché il passaggio dall’attuale mix energetico di fossili-non fossili 80/20 a un mix che entro metà secolo si attesterà al 50/50.
Siamo in ritardo sulla rotta di Parigi
Pur confermando un drastico cambiamento del panorama energetico da qui al 2050, l’analisi conferma che la transizione è troppo lenta ai fini degli obiettivi climatici: non si raggiungerà il net-zero prima di fine secolo, il che ci avvicina a un riscaldamento di +2,2°C entro il 2100.
Le novità
L’edizione 2025 si avvale di un modello aggiornato che riflette l’attuale scenario, sia sul piano energetico che politico. Gli adeguamenti si concentrano su alcuni ambiti chiave:
- Maggiore dettaglio nelle previsioni per solare e stoccaggio, domestico e commerciale.
- Inclusione dei vincoli di rete, tecnologie CCS (cattura e stoccaggio di carbonio), e domanda energetica generata dall’AI.
- Integrazione delle politiche legate alla sicurezza energetica + revisione al ribasso delle stime di crescita del PIL a breve termine.
Dentro l’ETO 2025
I numeri chiave:
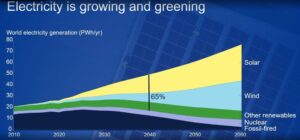
- Le energie rinnovabili raggiungeranno il 65% del mix elettrico globale entro il 2040
- Si stima che nel 2040 l’AI consumerà il 3% dell’elettricità mondiale
- Riduzione del 43% delle emissioni globali di CO2 tra oggi e il 2050
- La temperatura media globale aumenterà di 2,2°C entro il 2100.
Le energie rinnovabili saranno trainate da solare ed eolico che, insieme, forniranno oltre un terzo dell’energia primaria entro il 2060, partendo da una quota attuale del 3%. La crescita, unita all’apporto di nucleare e idroelettrico, farà sì che l’energia non fossile dominerà il mix energetico a partire dal 2050. Un’evoluzione che segna la rottura di uno schema decennale: i fossili hanno mantenuto a lungo una quota costante dell’80% nella fornitura di energia primaria, ma questa percentuale è destinata a scendere. A partire dal 2030, la fornitura totale di energia primaria tenderà a livellarsi, con le fonti non fossili che sostituiranno progressivamente quelle fossili.
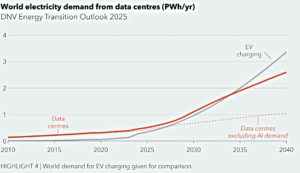
Dopo una fase iniziale di crescita esponenziale, la domanda energetica dell’AI si stabilizzerà su un andamento più lineare. Nonostante il rallentamento, l’uso energetico dei data center quintuplicherà entro il 2040, assorbendo il 5% dell’elettricità globale totale (3% attribuibile all’AI e 2% ai data center). Diverse le dinamiche a livello regionale: in Nord America, l’AI traina l’aumento dei consumi elettrici per i prossimi cinque anni, coprendo il 12% del fabbisogno totale entro il 2040. In Europa, l’aumento di domanda energetica per ricaricare i veicoli elettrici supererà nettamente quello dell’AI. Stessa situazione si osserva in Cina e India, dove anche il raffreddamento degli edifici avrà un impatto sui consumi maggiore di quello dell’AI.
Le emissioni globali di CO2 sono previste in calo del 43% entro il 2050 e del 63% entro il 2060, ma raggiungeranno il net-zero solo dopo il 2090. La riduzione più significativa è attesa nel settore elettrico (-88%), seguito dai trasporti (-58%). Si stima anche che le tecnologie CCS e le tecnologie a emissioni negative contribuiranno a rimuovere 35 miliardi di tonnellate di emissioni da oggi al 2060, pari al 4% delle emissioni cumulative nel periodo considerato.
Il carbon budget per contenere il riscaldamento a 1,5°C si esaurirà nel 2029; mentre quello per contenerlo a 2°C nel 2052. Di conseguenza, non è più possibile limitare il riscaldamento globale a 1,5°C senza un temporaneo superamento. Le emissioni previste nello scenario sono associate a un aumento di temperatura pari a 2,2 °C rispetto ai livelli preindustriali entro il 2100. Resta cruciale l’obiettivo di “limitare il riscaldamento ben al di sotto dei 2°C”, a condizione che vengano intraprese azioni urgenti e decisive in tutti i settori e in tutte le regioni del globo.
Luci e ombre
“La nota dolente del nostro rapporto riguarda il costo elevato della decarbonizzazione nei settori hard-to-Abate, come trasporto marittimo, aviazione, trasporto stradale pesante, industria manifatturiera ad alta temperatura. In questi ambiti, il rallentamento economico e la mancanza di cooperazione globale stanno avendo un impatto negativo sulla transizione. Di conseguenza, anche l’idrogeno e i suoi derivati ricoprono un ruolo più marginale nelle previsioni di quest’anno”, ha commentato durante il suo intervento introduttivo Remi Eriksen, presidente del Gruppo e AD di DNV.
Contro questo cupo scenario, il rapporto sottolinea anche un “barlume di luce”, per parafrasare lo stesso Eriksen, che continua: “Il primo segnale arriva da una delle industrie più difficili da decarbonizzare: il settore marittimo. All’inizio dell’anno, gli stati membri dell’IMO hanno approvato un quadro normativo di riferimento per raggiungere la neutralità carbonica nel trasporto marittimo globale. Nonostante alcune aree restino da definire, il settore marittimo è il primo settore industriale a introdurre, a livello mondiale, sia un tetto massimo alle emissioni di CO2, sia un meccanismo per la determinazione del prezzo delle emissioni”.
Ma per l’entrata in vigore del quadro normativo approvato sono ancora necessari due passaggi formali: l’adozione del testo definitivo durante la riunione straordinaria dell’IMO prevista per la fine di questo mese e un successivo periodo di accettazione che durerà dieci mesi.
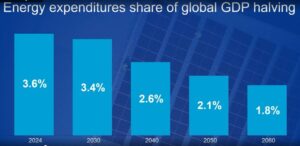 C’è un secondo segnale incoraggiante, sottolinea ancora Eriksen, che emerge dalle analisi: la massiccia efficienza dettata dall’elettrificazione sta per trasformare il bilancio economico. I diversi report di DNV hanno regolarmente dimostrato che, con l’avanzare della transizione energetica, le spese energetiche sono destinate a occupare una quota sempre minore del PIL. E questo fenomeno è la diretta conseguenza della maggiore efficienza offerta dalle tecnologie elettriche, un trend che avrà un impatto anche a livello micro, alleggerendo i bilanci delle famiglie in tutto il mondo.
Con l’aumentare dei livelli di prosperità e dell’elettrificazione negli usi finali, si prevede che i costi energetici diventeranno una porzione marginale della spesa complessiva. Ed è proprio questo dividendo verde – come lo chiama l’AD di DNV – unito all’urgenza di contrastare il riscaldamento globale, il leitmotiv che dovrà informare il dibattito sulle politiche energetiche, sia in Europa sia sulla strada verso la prossima COP in Brasile.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.