l settore europeo dei Bess (Battery Energy Storage Systems) vive una fase di profonda trasformazione. Dopo 18 mesi di espansione senza precedenti, l’obiettivo è ambizioso: raddoppiare la capacità installata, passando dagli attuali 66 GW a 132 GW entro il 2035. Tuttavia, il nuovo rapporto di Fieldfisher, che analizza 11 mercati chiave del continente, lancia un monito chiaro: senza un’accelerazione sulle infrastrutture di rete e quadri normativi più stabili, questa crescita rischia di restare sulla carta.
Il collo di bottiglia: reti sature e burocrazia
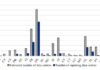
Nonostante la spinta tecnologica, 9 mercati su 11 analizzati si trovano a fare i conti con reti elettriche sature. La situazione più critica si registra in Germania, dove le richieste di connessione hanno raggiunto i 226 GW all’inizio del 2025, saturando la capacità disponibile almeno fino al 2029. Scenario simile in Irlanda, dove a fronte di una pipeline di 10 GW, sono operativi appena 730 MW.
L’indice di maturità del mercato (Bess Market Maturity Index) ideato da Fieldfisher evidenzia come la fiducia degli investitori dipenda oggi da cinque pilastri: regolamentazione, connessione alla rete, incentivi, fiducia del mercato e sicurezza informatica.
Focus Italia: tra il nuovo Testo Unico e il meccanismo MACSE
L’Italia emerge nel panorama europeo come un mercato ad altissimo potenziale, grazie a un quadro normativo che ha compiuto passi decisivi verso la semplificazione.
La stabilità normativa
Il punto di svolta è rappresentato dal Testo Unico FER (D.Lgs 190/2024) di dicembre 2024, che ha finalmente riordinato i procedimenti autorizzativi per gli impianti stand-alone e quelli integrati a progetti di energia rinnovabile. A questo si aggiungono le riforme del TICA previste entro il 2026, mirate a snellire le procedure di allaccio e introdurre accordi di connessione flessibili.
I driver della crescita
-
Supporto finanziario: l’UE ha autorizzato un piano italiano da 17,7 miliardi di euro per l’acquisto di 9 GW / 71 GWh di nuova capacità entro il 2030.
-
Bancabilità: il meccanismo di capacità MACSE garantisce contratti fino a 15 anni, offrendo quella stabilità nei ricavi necessaria a sbloccare i finanziamenti. La prima asta del 2025 ha già assegnato 10 GWh.
-
Domanda strutturale: con l’obiettivo di aggiungere 60 GW di generazione da solare ed eolico entro il 2030, lo storage diventa indispensabile per la stabilità del sistema nazionale.
Secondo Fabio Giuffrè, partner e head of energy di Fieldfisher Italia, la sfida non è solo autorizzativa:
“L’Italia ha bisogno di sistemi di accumulo su larga scala per gestire le rinnovabili, ma questi progetti affrontano le stesse criticità delle FER: incertezza nei tempi di sviluppo e difficoltà di connessione. Gli investimenti di Terna nel triennio 2025-2027 e le riforme del TICA non sono solo una soluzione teorica, ma la condizione necessaria perché le semplificazioni diventino capacità effettiva.”
L’ambizione europea è reale e lo dimostrano gli oltre 1,5 GW di progetti BESS attualmente in costruzione in Italia. Tuttavia, per investitori e sviluppatori, il successo dipenderà dalla capacità di navigare in un quadro normativo in continua evoluzione e dalla tempestività con cui i gestori di rete sapranno adeguare le infrastrutture alla nuova realtà energetica.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.