Quote di auto 100% elettriche al 19% nel mese di Agosto (17% da inizio anno), gap medio di 8 g/km rispetto all’obiettivo 2025–2027; Germania guida per volumi, Regno Unito avanti con mandato ZEV e nuovi incentivi.
Andamento dell’elettrico (BEV) in Europa
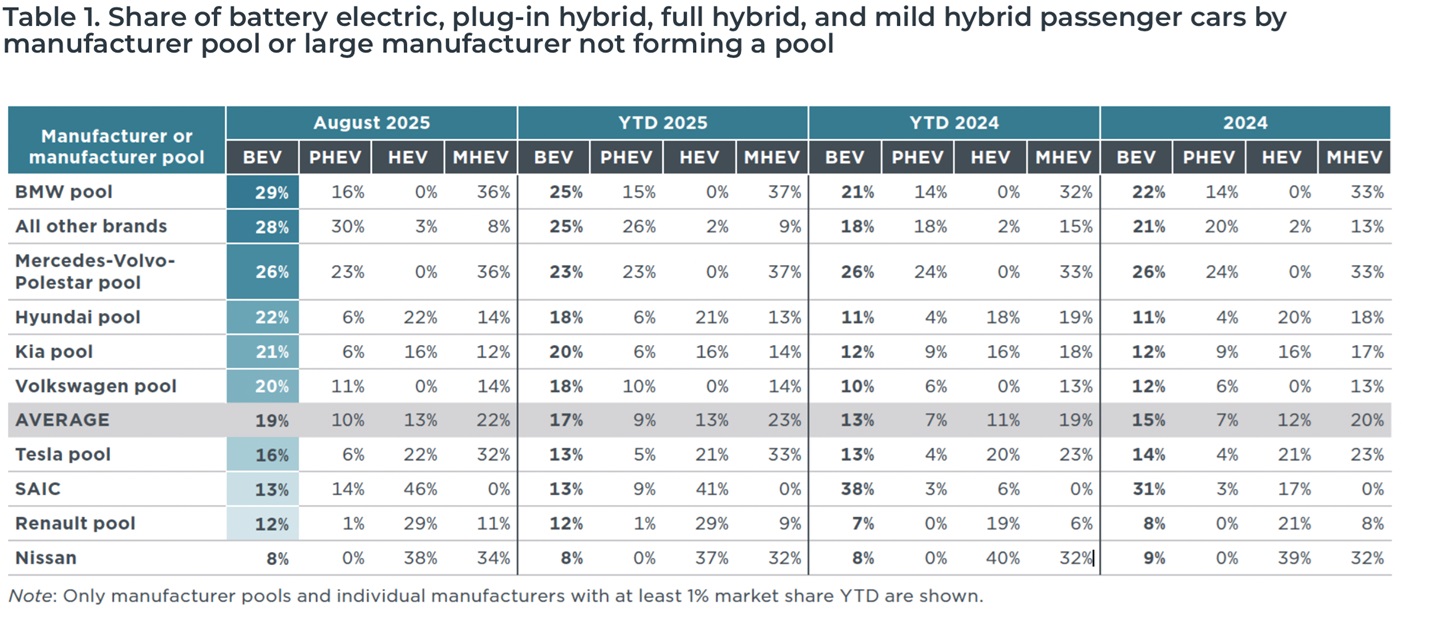
L’elettrico continua a guadagnare terreno in Europa, ma lo sforzo per centrare i limiti di CO2 non è finito. Ad agosto 2025 le auto 100% elettriche (BEV, Battery Electric Vehicles) hanno raggiunto il 19% delle immatricolazioni europee, portando il cumulato dell’anno al 17%, quattro punti in più rispetto al 2024. A spingere sono soprattutto i gruppi premium e i coreani: nel mese il “pool” BMW è in testa con il 29% di quota BEV, seguito dal raggruppamento Mercedes-Volvo-Polestar (26%), poi Hyundai (22%), Kia (21%) e Volkswagen (20%). Sotto la media europea si collocano Tesla (16%), SAIC (13%), il pool Renault (12%) e Nissan (8%).
Emissioni di flotta e distanza dai target
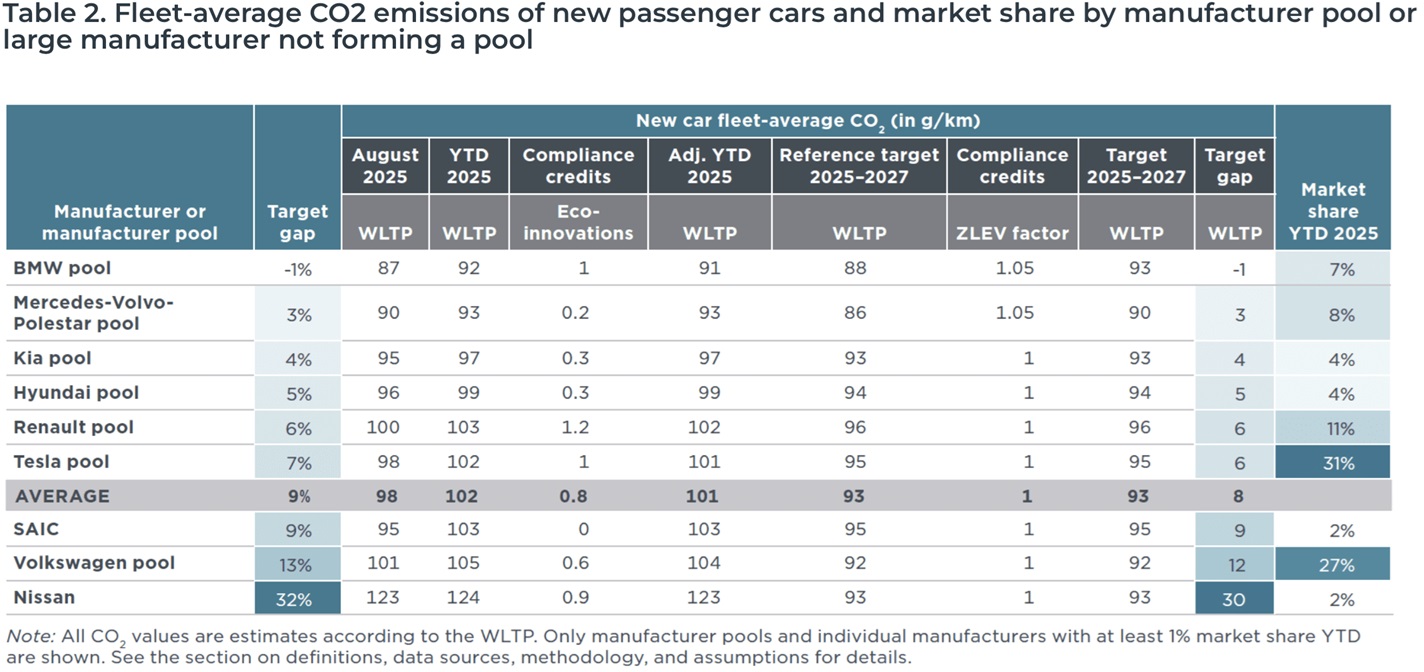
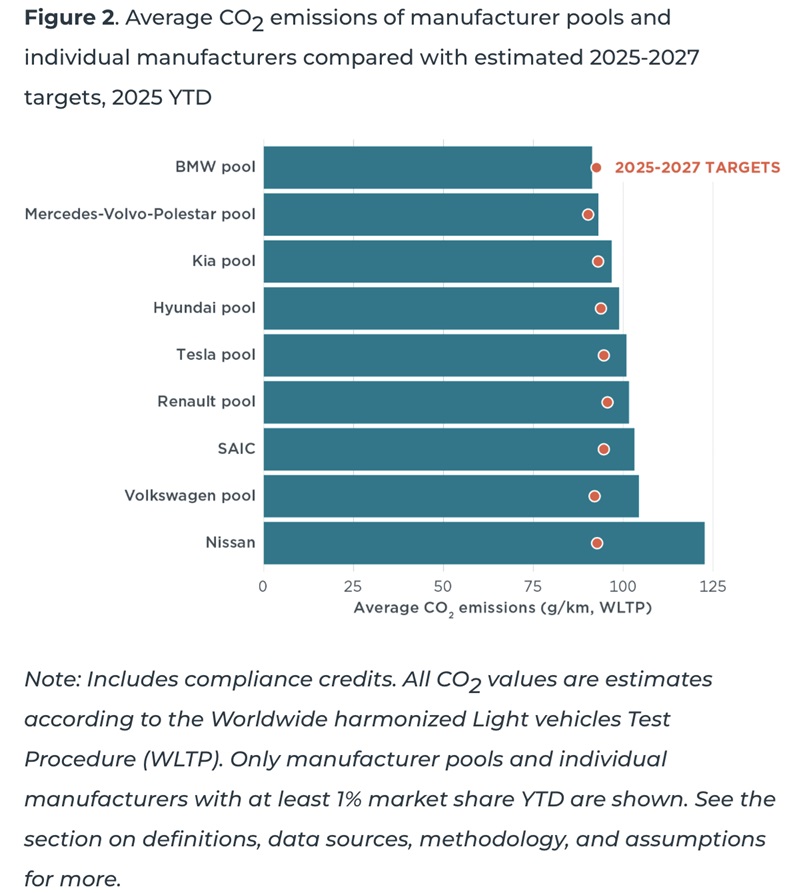 La fotografia delle emissioni conferma il bicchiere mezzo pieno. Nei primi otto mesi del 2025, le flotte nuove vendute in Europa registrano in media 102 g di CO2 al chilometro (standard WLTP), ancora 8 g sopra l’obiettivo medio di 93 g previsto per il triennio 2025– 2027. Il pool BMW è già conforme; il pool Tesla e quello Volkswagen, che insieme valgono il 58% del mercato, hanno ridotto il “gap” di 1 g nell’ultimo mese. Guardando ai marchi singoli con almeno l’1% di quota, spiccano l’over-compliance di Volvo (–28 g rispetto al target di marchio), poi Cupra (–15 g) e Mini (–13 g). Tra chi deve recuperare di più figurano Nissan (+30 g), Mazda (+26 g) e SEAT (+25 g).
Figura 2 — Emissioni medie vs target 2025–2027 (per pool e marchi
Dove corrono i mercati nazionali
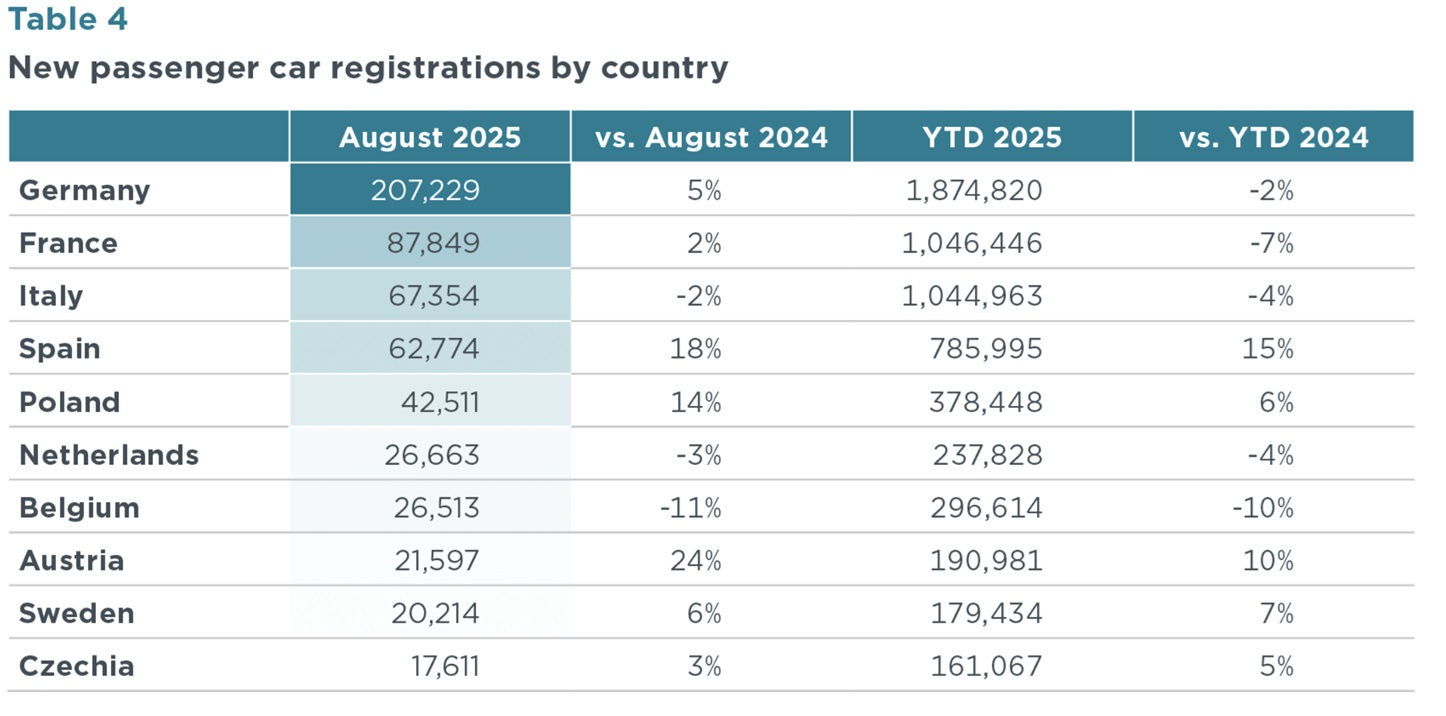
Il quadro nazionale racconta differenze nette. Tra gennaio e agosto 2025 le immatricolazioni complessive sono cresciute soprattutto in Spagna (+15%) e Austria (+10%), mentre hanno perso terreno in Belgio (–10%) e Francia (–7%).
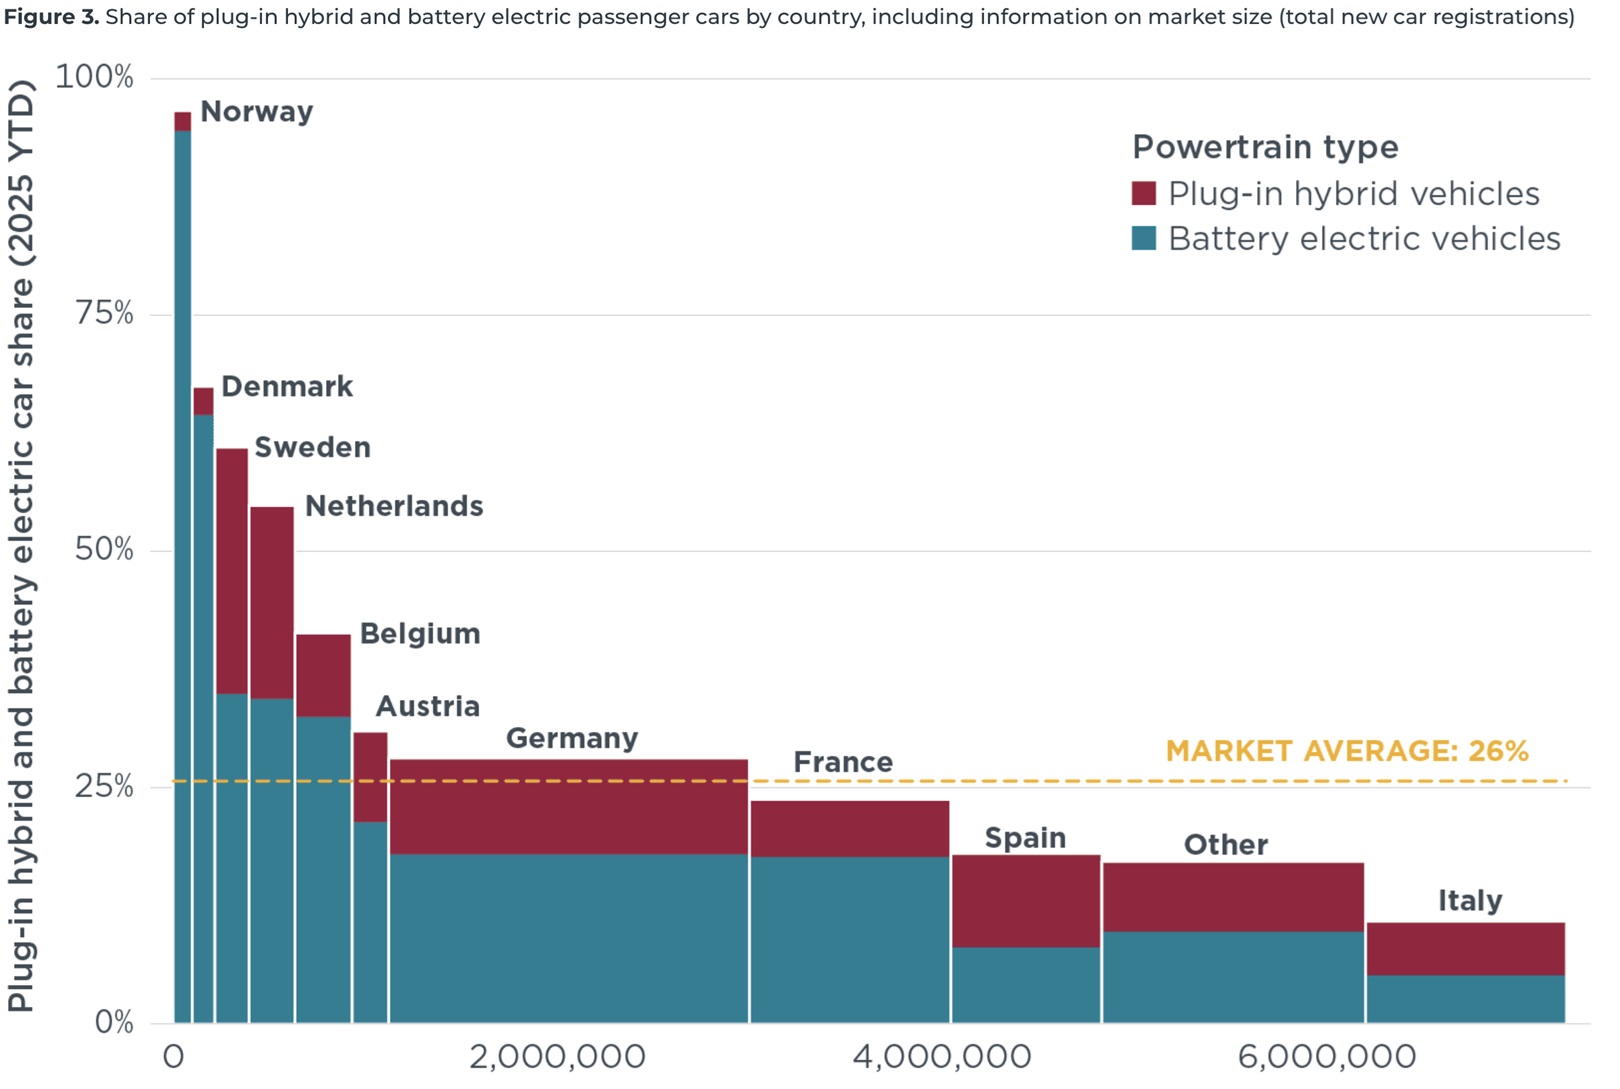
Sui powertrain “alla spina”, la somma di elettriche e ibride plug-in (PHEV) supera il 50% in Norvegia (97%), Danimarca (67%), Svezia (61%) e Paesi Bassi (55%). Belgio (41%), Austria (31%) e Germania (28%) restano comunque sopra la media dell’area EEA. Per volumi BEV, la Germania domina: +39% nel cumulato 2025 e oltre 39.000 unità nel solo agosto.
Chi sale, chi scende per tecnologia
Entrando nel dettaglio, la tabella dei “chi sale e chi scende” fotografa bene l’onda lunga dell’elettrico: nel cumulato 2025 Kia porta la quota BEV al 20% (+8 punti sul 2024), Volkswagen al 18% (+8), Hyundai al 18% (+7), BMW al 25% (+4). Le plug-in valgono circa il 9% del mercato europeo (+2 punti) e vedono davanti il pool Mercedes-Volvo-Polestar (23%). Tra gli ibridi “pieni” (HEV, hybrid che non si ricaricano alla presa) guidano SAIC (41%), Nissan (37%) e il pool Renault (29%); nelle mild-hybrid (MHEV) primeggiano BMW e Mercedes-Volvo-Polestar, entrambe al 37%.
Chi compra: aziende, noleggio, privati
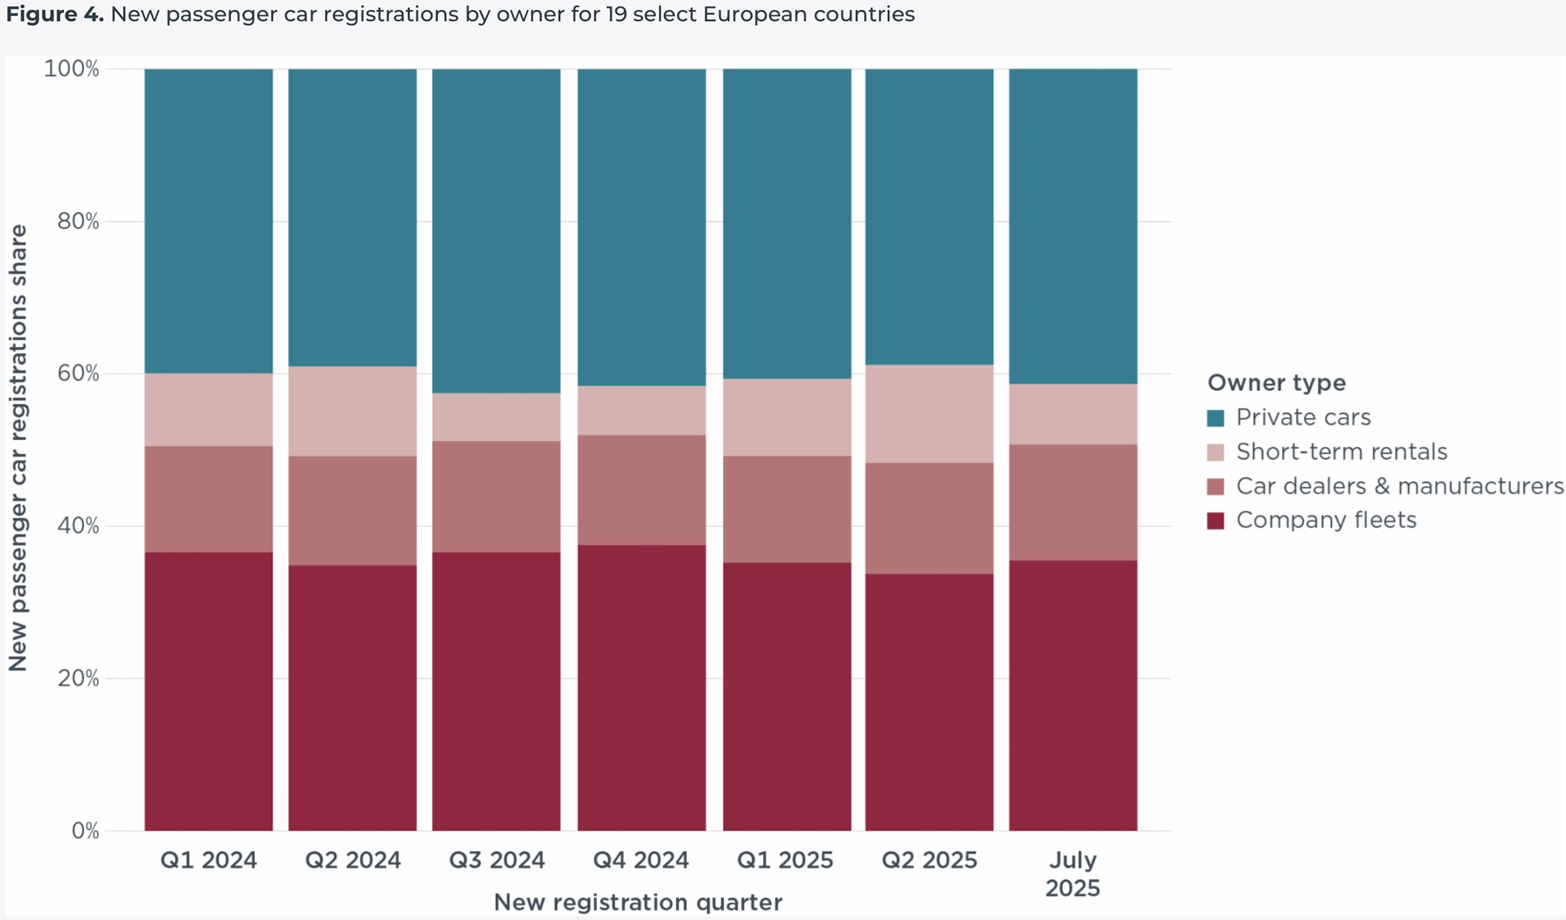
A luglio 2025 le aziende e le flotte (incluse le immatricolazioni di concessionari/costruttori e il noleggio a breve) hanno pesato per il 59% delle nuove targhe, i privati per il 41%. Il noleggio breve resta la componente più volatile: era al 6% nel terzo trimestre 2024 ed è salito quasi al 13% nel secondo trimestre 2025; a luglio la ripartizione è tornata vicina ai livelli di fine 2024.
Focus Regno Unito
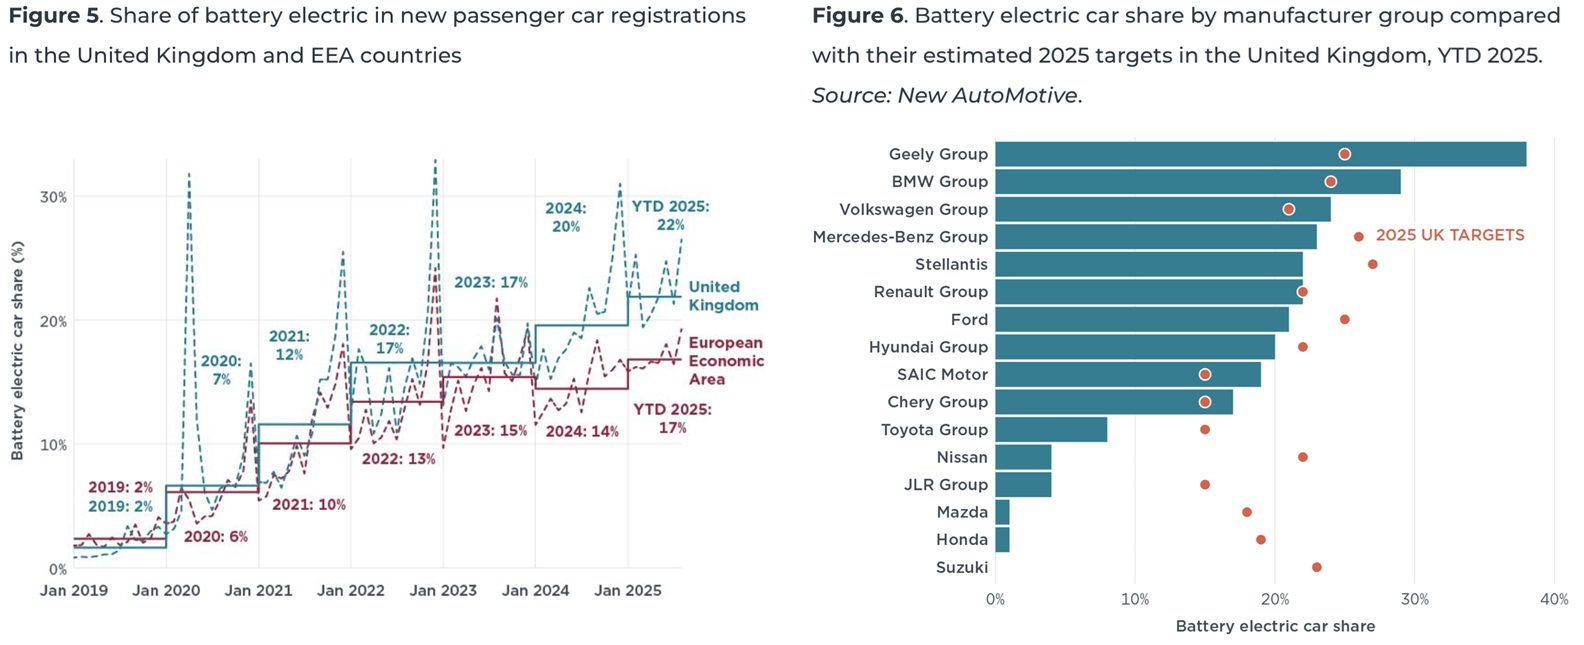
Dopo la Brexit il Regno Unito ha introdotto un doppio binario: obiettivi annui di quota per i veicoli a zero emissioni (mandato ZEV) e limiti di CO2; a differenza dell’UE non è consentito “fare pool” tra gruppi non collegati. Risultato, le auto elettriche sono al 22% nel cumulato 2025, circa cinque punti sopra la media dell’area EEA. Nel 2024 i costruttori hanno mancato il target ZEV del 22% in media, ma hanno compensato con crediti CO2 “non-ZEV”, abbassando l’obiettivo effettivo al 18%. Per il 2025 l’obiettivo effettivo stimato è di circa il 22% e la conformità è attesa, anche grazie a nuove flessibilità proposte ad aprile. Sul fronte domanda, ad agosto sono tornati gli incentivi fino a 3.750 sterline per alcuni modelli, mentre la ricarica pubblica resta molto più cara della domestica.
Dettaglio per Paese: i numeri chiave
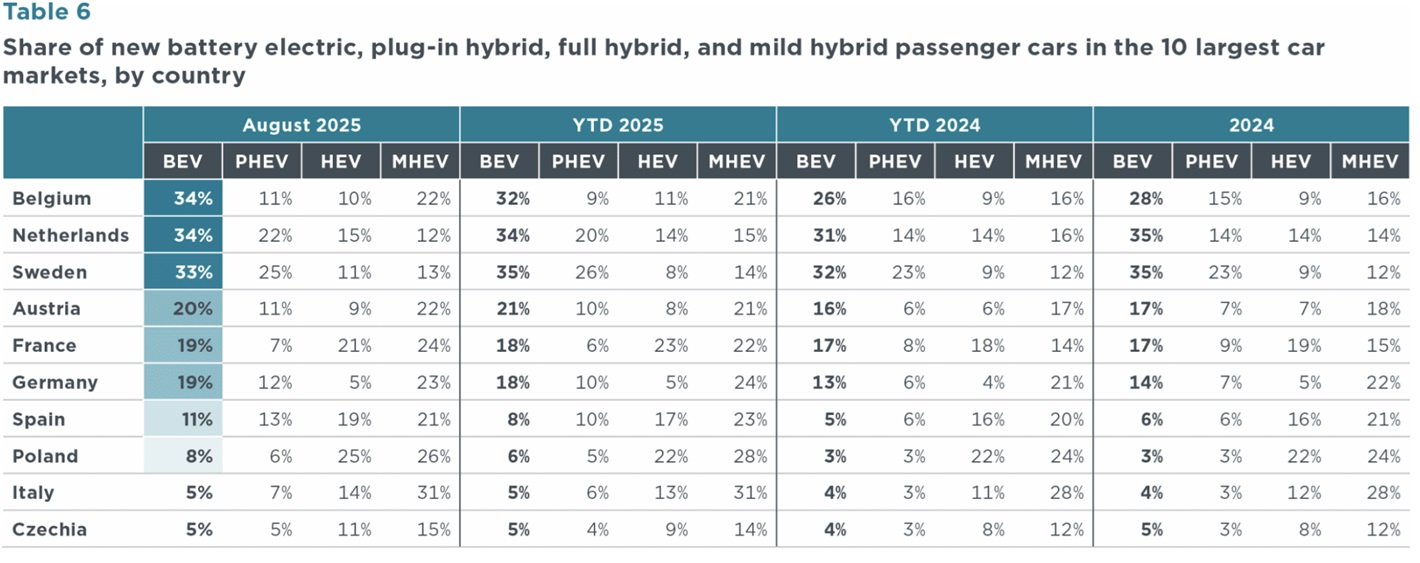
La tabella delle immatricolazioni mostra agosto 2025 in crescita in Germania (+5%), Francia (+2%) e Spagna (+18%), in calo in Italia (–2%), Paesi Bassi (–3%) e Belgio (–11%). La tabella per tecnologia conferma in Germania l’accelerazione di elettriche (+46% su agosto 2024) e plug-in (+77%), mentre in Francia le BEV nel cumulato flettono di un 2% su base annua e le mild-hybrid corrono (+50%). In Spagna i progressi sono trasversali: BEV +94% YTD, PHEV +102%, HEV +26%, MHEV +32%. In Italia le ibride “leggere” restano le più diffuse (31% YTD).
Che cosa guardare nei prossimi mesi
L’elettrico guadagna punti in quasi tutti i grandi mercati, la CO2 scende ma non ancora abbastanza per chiudere il gap con il target triennale, e il Regno Unito dimostra come norme più stringenti possano spingere la transizione, seppure con il nodo — ancora aperto — del costo della ricarica pubblica. I prossimi mesi diranno chi saprà sfruttare al meglio le flessibilità regolatorie (eco-innovations fino a –6 g/km, fattore ZLEV che “alza” il target se la quota a zero/basse emissioni supera il 25%, alleanze di conformità tra marchi collegati) e chi preferirà rinviare lo sforzo principale al 2026–2027. Per ora, i gruppi che hanno accelerato sull’elettrico nel 2025 hanno messo un’ipoteca sulla serenità dei conti finali.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.