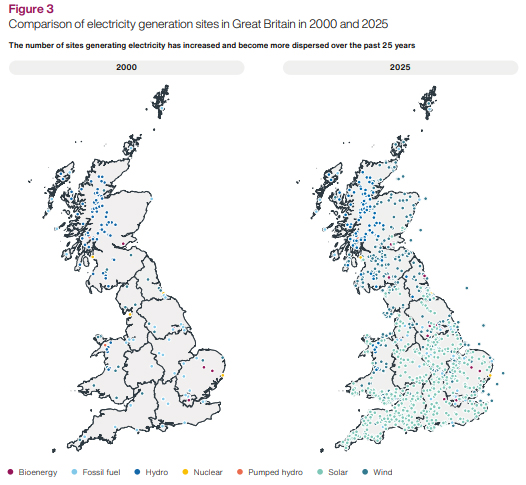
La transizione energetica in UK si trova di fronte a un paradosso infrastrutturale dalle conseguenze finanziarie gigantesche. Negli ultimi due decenni, il Regno Unito ha spinto in modo deciso sull’installazione di impianti di generazione da fonti rinnovabili, permettendo alla produzione da energia pulita di passare dal 73% del 2025 all’obiettivo del 95% fissato dal governo per il 2030. Tuttavia, la rete di trasmissione ad alta tensione — la spina dorsale che trasporta l’energia dalle aree di produzione alle reti di distribuzione locale — è rimasta in gran parte ancorata a un’architettura concepita tra gli anni Cinquanta e Settanta, pensata per poche e centralizzate centrali a combustibili fossili vicine ai grandi centri di consumo.
I dettagli dell’impatto economico e gestionale di questo divario emergono dal rapporto pubblicato dal National Audit Office (Nao), l’organismo indipendente di controllo della spesa pubblica del Regno Unito. L’indagine, intitolata Upgrading the electricity transmission network, evidenzia come l’incapacità della rete di stare al passo con la crescita delle rinnovabili abbia generato costi di congestione elevati, ricaricati direttamente sulle bollette delle famiglie.
Congestione e prezzo della mancata pianificazione
Quando la rete non dispone di capacità sufficiente per trasportare l’energia prodotta — fenomeno noto come vincolo termico — l’operatore di sistema, il National Energy System Operator (Neso), deve intervenire in tempo reale per evitare il surriscaldamento e il cedimento delle linee. La procedura impone di pagare i produttori situati dietro il collo di bottiglia (principalmente i parchi eolici offshore in Scozia) affinché riducano la produzione. Contestualmente, il Neso deve remunerare altre centrali situate dall’altro lato della strozzatura (per lo più impianti a gas nel sud dell’Inghilterra e nel Galles) affinché aumentino la propria produzione con brevissimo preavviso, spesso con un sovrapprezzo medio del 30% rispetto ai prezzi di mercato.
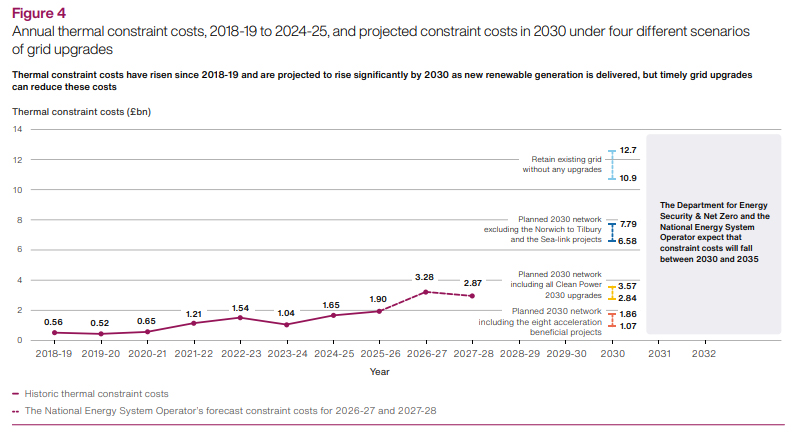
I dati riportati dal Nao mostrano che questi costi di bilanciamento e congestione sono passati da circa 0,7 miliardi di euro nel periodo 2018-19 a oltre 2,2 miliardi di euro nel 2025-26. La causa principale di questa impennata risiede nelle decisioni politiche adottate tra il 2009 e il 2015. Attraverso l’approccio cosiddetto Connect and Manage, i governi successivi hanno consentito ai nuovi impianti di generazione di collegarsi alla rete senza attendere il completamento dei necessari potenziamenti strutturali. Questa impostazione, sommata alla scelta del 2015 di affidarsi a un modello orientato prevalentemente al mercato e privo di una pianificazione spaziale integrata, ha portato a rinviare investimenti chiave.
Un caso emblematico è rappresentato dai collegamenti sottomarini ad alta tensione lungo la costa orientale, denominati Eastern Green Link 1 e 2. Proposti inizialmente nel 2009 e nel 2012, i progetti hanno ottenuto l’approvazione finale dei finanziamenti soltanto nel 2024, con una data di completamento slittata al 2029-30. Secondo le stime del Neso, se tali infrastrutture fossero state operative nel 2023-24 come previsto nei piani del 2016, i soli risparmi sui costi di congestione avrebbero ripagato l’intero costo di costruzione entro il 2030. In assenza di interventi urgenti di accelerazione della rete, la stima dei costi annuali di congestione potrebbe raggiungere cifre comprese tra 7,6 e 9 miliardi di euro entro il 2030.
Piano di investimenti e impatto sulle bollette domestiche
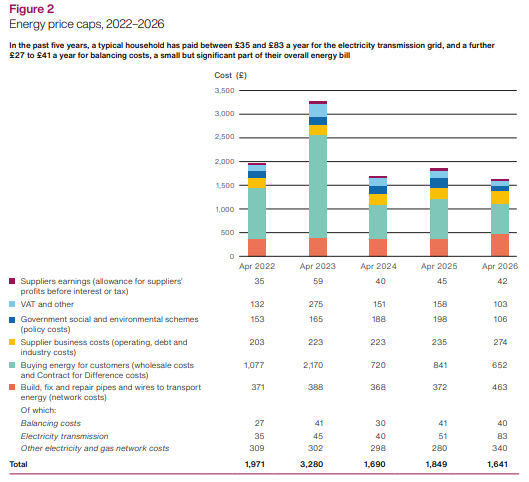
Per colmare il divario infrastrutturale, l’autorità di regolamentazione dell’energia Ofgem ha previsto che le tre società private proprietarie e gestori della rete (National Grid Electricity Transmission, SP Energy Networks e Ssen Transmission) dovranno investire fino a circa 81 miliardi di euro nel periodo compreso tra il 1° aprile 2025 e il 31 marzo 2031. Di questi, circa 72 miliardi di euro saranno destinati esclusivamente all’aumento della capacità di trasporto. Questo piano implica che la spesa annuale per i potenziamenti dovrà quadruplicare, passando da circa 2,9 miliardi di euro nel 2025-26 ad oltre 12,8 miliardi di euro all’anno nel triennio dal 2027-28 al 2030-31. Questo massiccio sforzo finanziario si ripercuoterà sui costi di rete pagati dai consumatori finali.
Il rapporto precisa l’evoluzione delle componenti di spesa relative alla rete per una famiglia tipo:
- nel 2025-26, la quota destinata alla costruzione e manutenzione della rete elettrica sulla bolletta domestica media è stata pari a circa 51 euro;
- entro il 2030-31, la quota per la rete aumenterà fino a circa 121 euro all’anno;
Nonostante l’aumento di circa 70 euro sulla singola voce infrastrutturale, l’esecutivo e l’autorità regolatoria stimano che il piano consentirà un risparmio netto in bolletta di circa 35 euro all’anno nel 2030-31 rispetto allo scenario in cui gli investimenti rimanessero ai livelli attuali.
Il risparmio netto deriva dal fatto che l’ammodernamento della rete permetterà di evitare fino a 4,6 miliardi di euro di costi di congestione altrimenti inevitabili e ridurrà la dipendenza dalle centrali a gas, il cui prezzo elevato determina spesso la tariffa marginale dell’elettricità sul mercato all’ingrosso. Rispetto all’ipotesi estrema di un blocco totale degli adeguamenti della rete, il risparmio annuale per famiglia salirebbe a circa 70 euro.
Leggi anche Solare sui tetti può salvare 8 milioni di famiglie in Uk
Cantiere UK: colloqui di bottiglia, ritardi e rischi di esecuzione
Lo sguardo dei pianificatori si estende ben oltre la scadenza del decennio. Per supportare la raddoppiata domanda di elettricità prevista in UK al 2050, il Neso ha già raccomandato ulteriori investimenti per circa 103 miliardi di euro nella rete da realizzare dopo il 2030.
Nonostante la rilevanza strategica dei piani, l’attuazione pratica del programma mostra forti criticità. I ritardi non riguardano solo la realizzazione delle infrastrutture, ma penalizzano anche l’integrazione di nuove attività economiche e impianti. Il tempo medio che intercorre tra la data di connessione richiesta da uno sviluppatore e quella effettivamente offerta dai gestori di rete è salito da 18 mesi nel 2019-20 a 57 mesi nel 2023-24, portando la quota di richieste insoddisfatte nei tempi desiderati dal 36% all’84%.
Ciò ha generato una coda di attesa per la connessione che supera i 700 gigawatt, bloccando non solo impianti di energia rinnovabile ma anche iniziative ad alto consumo energetico cruciali per la crescita economica, come i data center e i nuovi insediamenti abitativi.
Leggi anche Uk, transizione energetici: a rischio obiettivi climatici al 2030
Governance e regolamentazione: le raccomandazioni del Nao
Il rapporto mette in luce una debolezza strutturale nella governance del piano. Pur avendo il Department for Energy Security & Net Zero istituito l’Electricity Networks Programme (Enp) per evitare le frammentazioni del passato, non esiste oggi una singola figura o organizzazione con la responsabilità finale sull’andamento dell’intero portafoglio di progetti. Inoltre, i dati sullo stato di avanzamento delle opere vengono forniti dai gestori privati su base prevalentemente volontaria, privando le autorità di una visione strategica e trasparente dei rischi e dei costi reali.
Sul fronte regolatorio, l’autorità Ofgem ha dovuto modificare il proprio approccio tradizionale. Per sostenere una crescita del valore degli asset regolati dei gestori che passerà dai 26,5 miliardi di euro del 2024-25 agli 89,2 miliardi di euro del 2030-31, ha abbandonato l’approvazione preventiva dell’intero blocco di spesa, optando per uno sblocco dei fondi per fasi successive (approvati ad oggi 20,6 miliardi di euro iniziali su 81 totali). Per evitare che lunghe istruttorie burocratiche rallentino i cantieri facendo lievitare i costi di congestione per gli utenti, l’autorità ha deliberatamente scelto di accelerare i tempi di decisione accettando un grado più alto di incertezza sui costi analitici di costruzione.
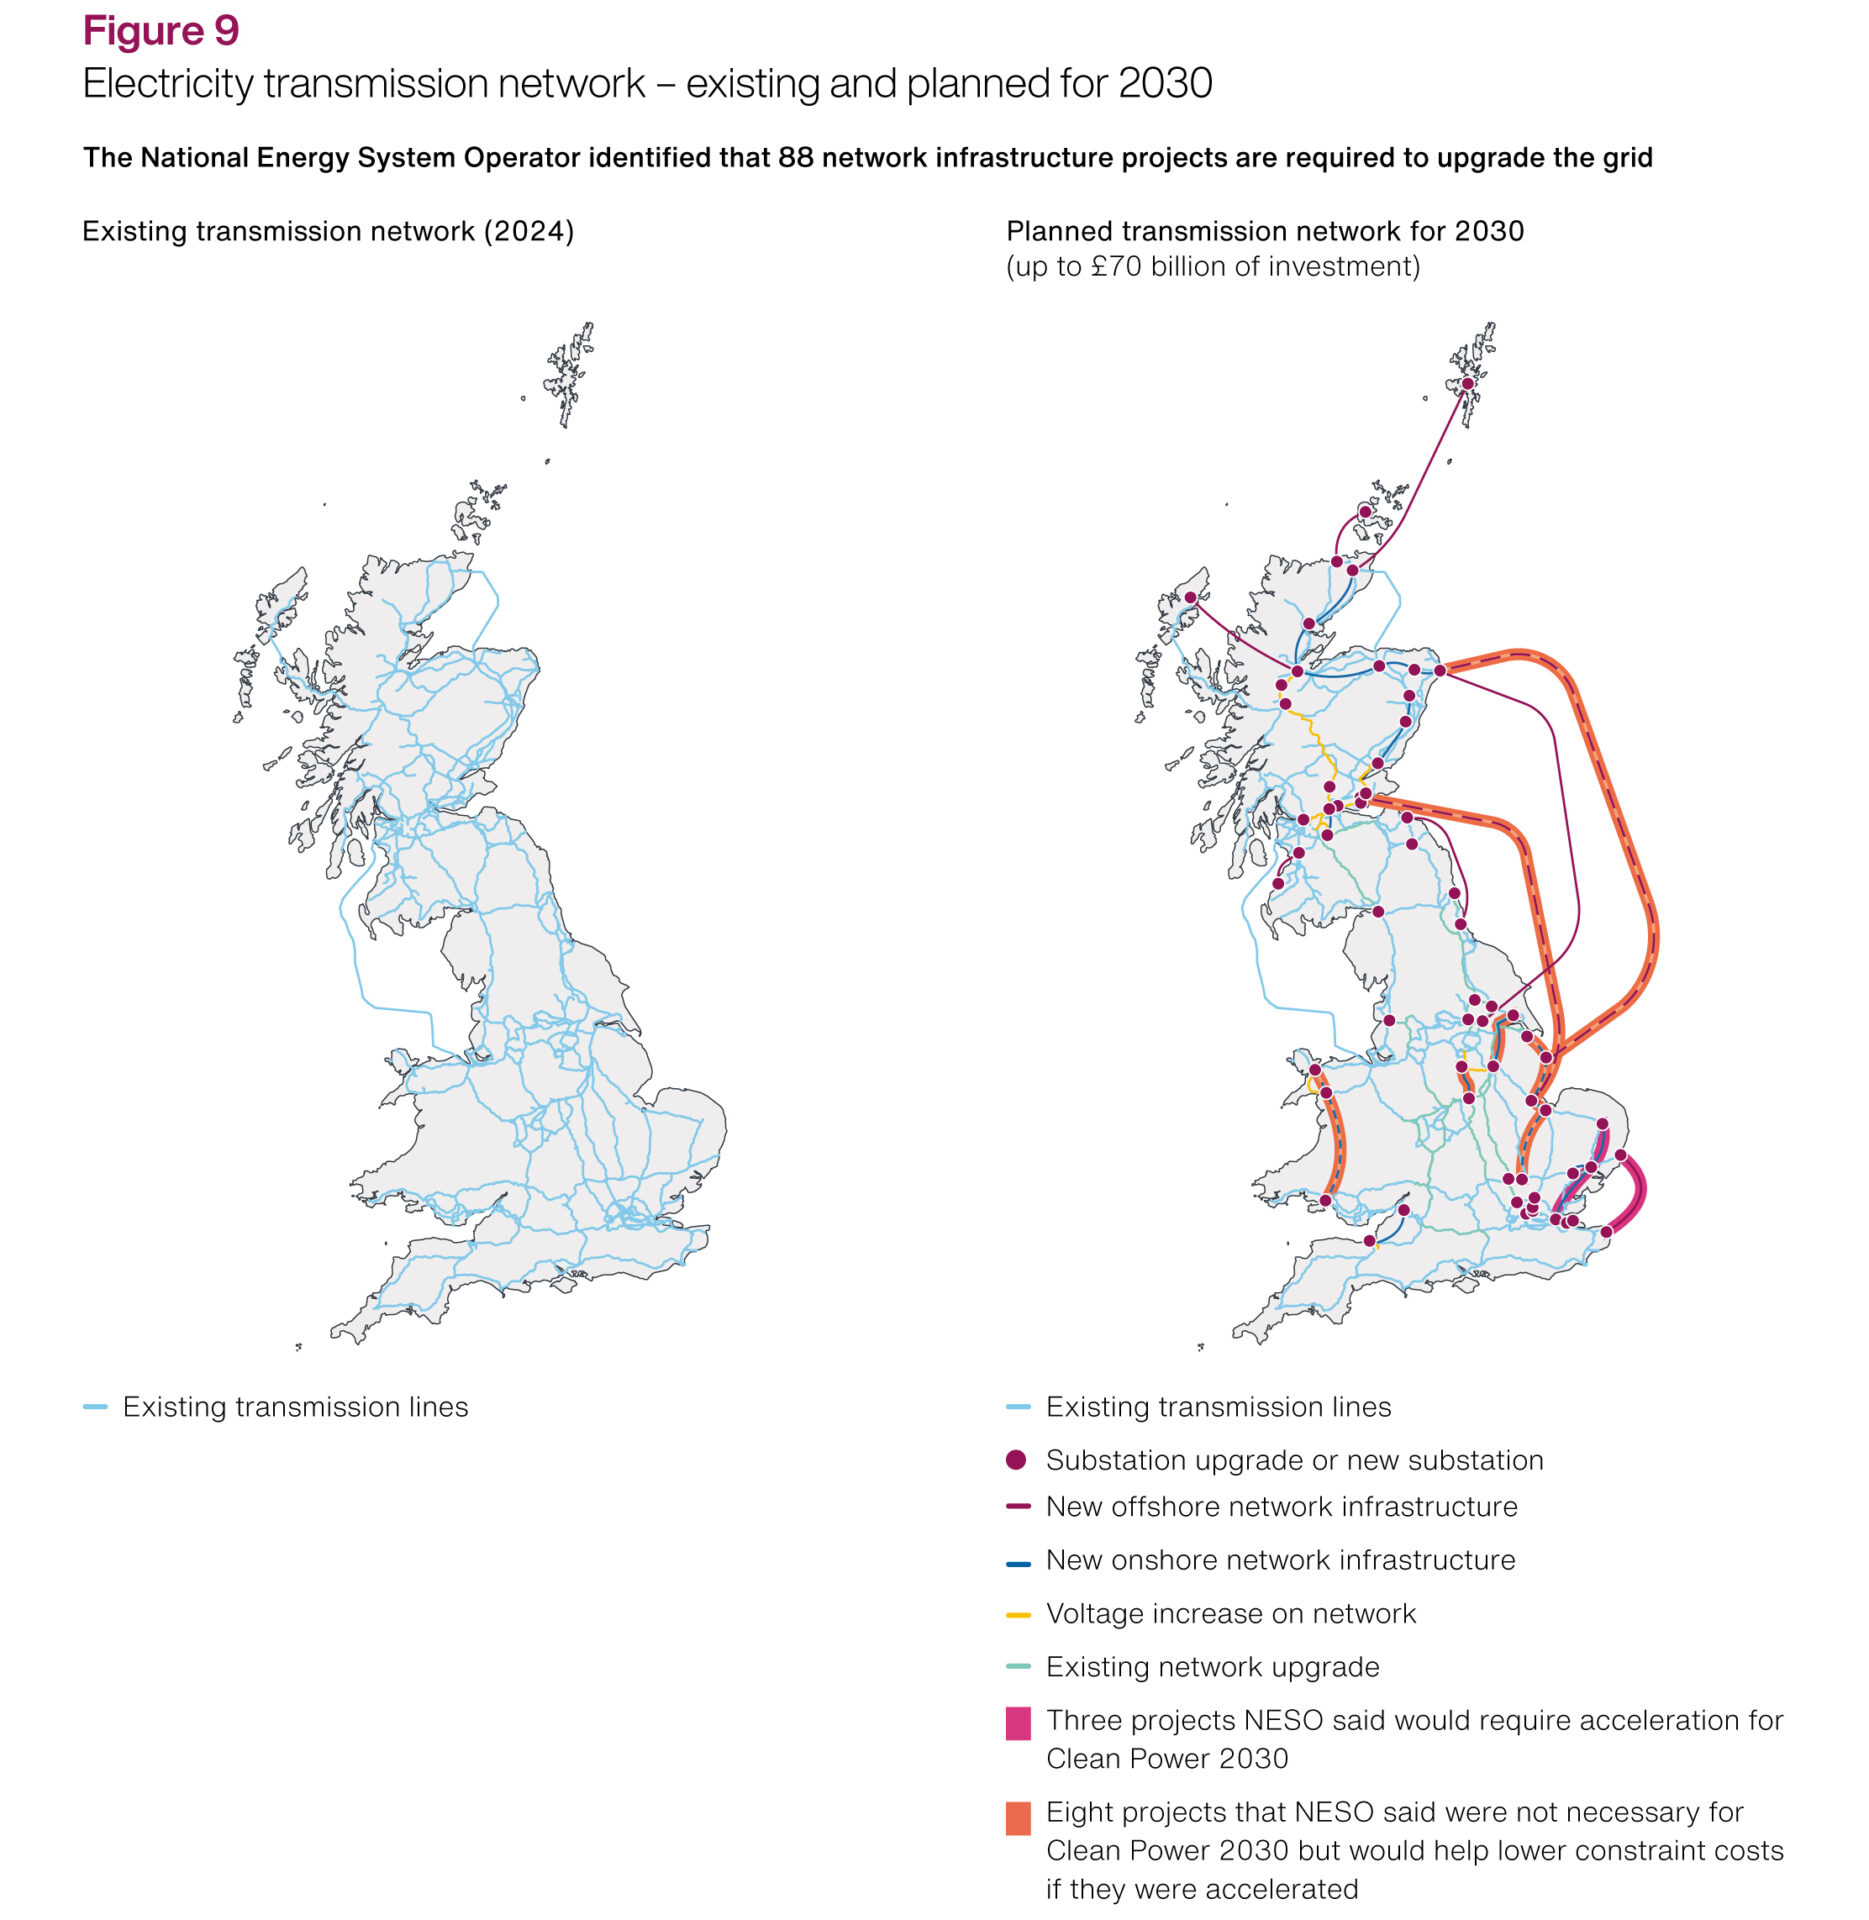
La sfida per la Gran Bretagna non riguarda più la capacità di pianificare o finanziare le fonti rinnovabili, ma la velocità e l’efficienza con cui il Paese saprà costruire le infrastrutture necessarie a far viaggiare quell’energia. Senza un cambio di passo nella gestione e nella trasparenza dei cantieri, il rischio concreto è che i benefici ambientali ed economici della transizione rimangano bloccati lungo i cavi di una rete non all’altezza delle proprie ambizioni.
Leggi anche Idrogeno in Uk tra ambizione strategica e incertezze normative

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.