Il sud-est asiatico si trova a un bivio storico ed economico, stretto tra una domanda energetica in fortissima crescita e le vulnerabilità strutturali messe a nudo dai recenti shock geopolitici e petroliferi legati al Medio Oriente. Prima dell’inizio del conflitto, la regione dipendeva dal Medio Oriente per circa il 60% delle proprie importazioni di greggio e per un quinto di quelle di gas naturale. Questa profonda esposizione ha generato pesanti rincari, pressioni inflazionistiche e oneri fiscali per i governi locali, costretti a stanziare imponenti pacchetti di sussidi e misure di emergenza temporanee. Tra questi, i circa 22,5 miliardi di euro in sussidi ai carburanti mobilitati in Indonesia o i pacchetti di supporto alle piccole e medie imprese in Malaysia pari a circa 1,27 miliardi di euro.
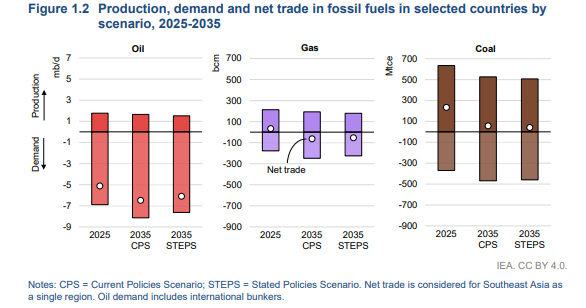
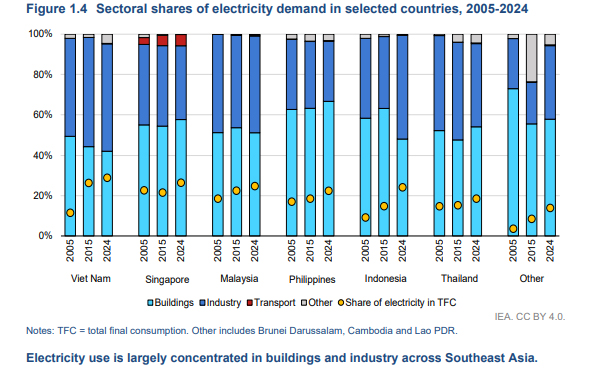
In risposta a queste turbolenze, l’accelerazione dell’elettrificazione e la diffusione delle fonti rinnovabili sono pilastri fondamentali per la sicurezza energetica. Dal 2015 a oggi, la domanda di elettricità nella regione è cresciuta di oltre il 70%, viaggiando a un ritmo medio del 6% annuo, ampiamente superiore alla crescita della domanda energetica complessiva. Gli investimenti in efficienza energetica e fonti alternative compiuti nell’ultimo decennio hanno permesso di evitare importazioni di combustibili fossili per un valore stimato di circa 27,6 miliardi di euro nel solo 2025. Nonostante il carbone mantenga un ruolo rilevante nella generazione elettrica, le capacità combinate di solare fotovoltaico ed eolico sono avviate a quasi triplicare nel prossimo decennio, raggiungendo circa 26 GW all’anno nello scenario delle politiche dichiarate (Steps).
Boom del fotovoltaico e riconversione industriale
Il mercato delle tecnologie pulite nel sud-est asiatico ha compiuto un salto straordinario, passando da circa 4,6 miliardi di euro nel 2020 a circa 23 miliardi di euro nel 2025, con proiezioni che indicano un superamento dei 73,5 miliardi di euro entro il 2035 nello scenario Steps. Questa espansione ha beneficiato enormemente degli investimenti diretti esteri, in particolare della Cina, che ha rappresentato circa il 30% dei flussi cumulativi nel settore manifatturiero pulito tra il 2015 e il 2025.
Tuttavia, la configurazione del settore manifatturiero sta subendo profonde mutazioni. La regione ha visto la sua capacità contrarsi a causa della sovraccapacità globale e dell’irrigidimento delle barriere commerciali internazionali. Gli Stati Uniti, che nel 2023 assorbivano circa l’81% delle esportazioni regionali di fotovoltaico, hanno introdotto dazi antidumping e dazi compensativi severissimi (con aliquote daziarie che per alcuni Paesi hanno superato temporaneamente livelli elevatissimi).
Una mossa che ha provocato un crollo verticale delle esportazioni di moduli solari (scese dai picchi di circa 14,7 miliardi di euro fino a cifre marginali) e spingendo diversi operatori a ridimensionare o cancellare i piani produttivi in Malaysia, Thailandia e Vietnam.
Ascesa dei veicoli elettrici e delle batterie: nuova catena del valore
Mentre il comparto fotovoltaico frena, un nuovo motore di crescita sta prendendo forma attorno alla mobilità elettrica e alla produzione di batterie. Spinta da politiche industriali di sostegno, incentivi e una domanda interna in rapida ascesa, la capacità produttiva di auto elettriche nella regione è destinata a quasi raddoppiare, passando da circa 1 milione di veicoli nel 2025 a 1,8 milioni entro il 2030, per poi superare i 3,6 milioni di unità entro il 2035 nello scenario Steps. In questo segmento, le case automobilistiche con sede in Cina gestiscono circa la metà della capacità attuale e coprono oltre il 70% delle nuove aggiunte pianificate al 2030, affiancate da player di primo piano come la vietnamita VinFast.
Parallelamente, l’industria delle batterie sta scalando rapidamente la produzione. La capacità installata di celle per batterie è passata a circa 40 GWh nel 2025 ed è prevista in crescita oltre i 100 GWh entro il 2030. A monte di questa filiera, il sud-Est asiatico (in particolare l’Indonesia, forte delle sue immense riserve di nichel e delle politiche di restrizione all’esportazione di materie prime grezze) punta a diventare un attore chiave. Entro il 2035, la regione è accreditata per coprire il 25% della produzione globale di materiali attivi per catodi (al di fuori della Cina) e oltre il 40% per i materiali anodici.
Competitività dei costi e sfide strategiche per le politiche industriali
Un elemento di grande attrattività per il sud-est asiatico è rappresentato dalla sua competitività nei costi di produzione, che in molti segmenti si avvicina alla parità con la Cina. Grazie a costi del lavoro e dell’energia relativamente contenuti e a un accesso privilegiato ad alcune materie prime critiche, la regione registra costi di produzione delle batterie superiori di appena il 10% rispetto a quelli cinesi, ma inferiori di circa il 25% rispetto a quelli dell’Unione Europea.
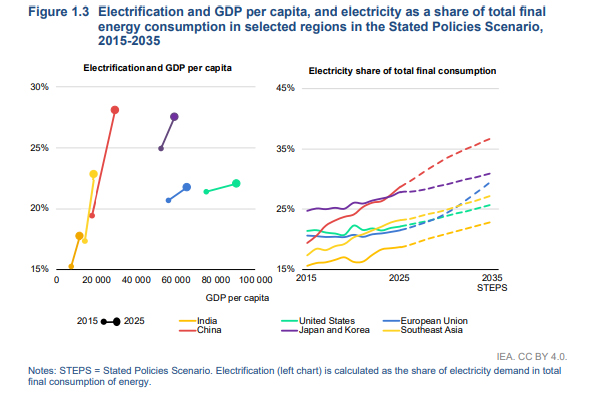
Tuttavia, permangono notevoli divari interni in termini di costi di finanziamento (con tassi medi ponderati del capitale che variano sensibilmente da Paese a Paese) e di infrastrutture di rete. I dati evidenziano inoltre come la redditività dei produttori locali resti volatile e fortemente dipendente da sussidi, sgravi fiscali e regimi di concessione.
Per massimizzare i benefici economici di questa transizione ed evitare i rischi di una eccessiva dipendenza tecnologica o di una vulnerabilità agli shock commerciali esterni, i governi della regione dovranno bilanciare con attenzione gli obiettivi di sicurezza energetica nazionale e le ambizioni industriali. Promuovere partenariati strategici internazionali, rafforzare l’armonizzazione degli standard normativi regionali attraverso il quadro dell’Asean e investire nella resilienza delle reti elettriche e delle competenze digitali e manifatturiere saranno i passaggi obbligati affinché il sud-est asiatico possa consolidarsi non solo come semplice base di assemblaggio, ma come hub tecnologico autonomo nell’era dell’elettricità.
Leggi anche Giappone ridisegna il proprio futuro energetico
Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.