Istanbul. Dal palco del Forum Eurasiatico, l’asse delle forniture energetiche russe torna a puntare l’indice contro Bruxelles. Che si tratti di gasdotti o metaniere, il verdetto tra Gazprom e Novatek è condiviso: la base industriale europea non può reggersi sulla volatilità dei prezzi spot o su misure regolatorie di breve respiro.
Senza contratti a lungo termine e senza la certezza delle riserve russe, la manifattura europea perde la capacità di programmazione necessaria alla propria sopravvivenza. L’errore dell’Occidente è stato scambiare la stabilità strategica con una flessibilità finanziaria che si sta traducendo in un autogol competitivo. In questo scenario, la Turchia appare come l’unico hub neutrale per fare da ponte verso un continente in crisi di approvvigionamento
Il cortocircuito degli stoccaggi europei secondo Gazprom
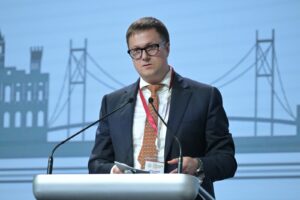
Parte da lontano Dmitry Khandoga, general director Gazprom Export, durante la sessione sull’energia del Forum di Istanbul.
A fare da filo conduttore al suo ragionamento, un mostro sacro: “Karl Marx ha detto che la sfera politica è determinata dall’economia, non viceversa”. Dunque il primato dell’economia sulla politica. Un terreno scivoloso: arruolare il padre del materialismo storico per trasformarlo nel difensore della teoria liberista sull’autoregolazione dei mercati appare un azzardo retorico non da poco.
Ad ogni modo, Khandoga prosegue dritto con la sua tesi: “Vi farò vedere un esempio di quel che succede quando i politici dominano l’economia”. Una dimostrazione che, nella sua analisi, trova rappresentazione nel fallimento delle regolamentazioni europee sugli stoccaggi di gas.
Con il progressivo rifiuto del gas russo da parte dei governi europei e la pretesa di sostituire i flussi stabili da gasdotto con una regolamentazione coercitiva sugli stoccaggi e la dipendenza dai flussi di GNL, le conseguenze si rendono ben visibili adesso, con un effetto economico distorsivo: la differenza di prezzo (spread estate-inverno) è crollata negli anni successivi al 2022, fino a diventare una cifra negativa nel 2026, cioè al di sotto dei costi effettivi di stoccaggio.
“Nel 2022 sono state introdotte nuove regolamentazioni con nuovi obiettivi per l’ottenimento delle scorte di magazzino all’inizio di ogni inverno (…). L’effetto è che si crea una domanda artificiale durante l’estate e allo stesso tempo si diminuisce la preoccupazione per gli obiettivi durante la stagione invernale”, continua Khandoga. È la tesi emersa dal discorso di Gazprom, dove l’analisi dell’evoluzione dei mercati energetici dal 2022 al 2026 mette in luce un bilancio che sta lasciando l’Europa in una posizione di estrema vulnerabilità alla vigilia della stagione invernale.
Il deficit spostato all’inverno
Per Khandoga, la conseguenza di questo approccio non ha portato ad una strutturale risoluzione della crisi energetica, ma a un semplice uno spostamento temporale del deficit di gas.
Inoltre, a causa delle interruzioni delle forniture mediorientali, con volumi dal Qatar e dagli EAU crollati tra marzo e settembre 2026 ben al di sotto dei 27 bcm, affiancati dall’assenza di gas russo, a settembre 2026, il livello delle riserve in Europa risultava oltre -10% rispetto agli anni precedenti.
I nodi sono arrivati al pettine prima ancora dell’avvio ufficiale della stagione di prelievo (1° novembre): economie centrali come Germania e Francia hanno iniziato ad attingere ai depositi già all’inizio della settimana, mentre Paesi come Austria, Repubblica Ceca e Slovacchia hanno avviato prelievi a giorni alterni fin da fine settembre.
Ma Khandoga smonta l’idea che la crisi possa essere risolta attraverso interventi normativi estemporanei o mercati spot ad alta volatilità, e indica come unica via il ritorno ai contratti strutturali: «La soluzione è sempre la stessa: contratti a lungo termine per la fornitura di gas per evitare la volatilità dei prezzi energetici (…). I contratti a lungo termine da gasdotti possono assicurare quantità certe sia per gli acquirenti che per i venditori, garantendo sicurezza energetica e stabilità dei mercati», dichiara Khandoga.
Novatek: la parabola dell’autolesionismo energetico europeo
Se Gazprom, il signore russo dei tubi, punta a evidenziare le contraddizioni europee sulla gestione degli stoccaggi, Novatek – la sua controparte navale – affronta invece la questione da una prospettiva peraltro già espressa da Leonid Mikhelson, presidente del Comitato Esecutivo Novatek: l’ideologia verde è al tramonto, la narrazione sulla rinuncia ai combustibili fossili si è incrinata, l’analisi dei dati indica che il consumo di gas continuerà a crescere fino al 2050, il GNL è il vero driver di questa crescita, non si può fare a meno del GNL russo.
A fronte dell’incapacità europea di formulare strategie energetiche di lungo respiro, la posizione espressa dall’asse dei due fornitori russi suona come un verdetto: se l’Europa vuole suicidarsi, noi aspettiamo.
Dogma europeo, pragmatismo turco
Il contrasto tra il caso europeo e il pragmatismo turco mette in chiara luce il vizio intrinseco della politica continentale. L’Europa ha scelto di azzerare – sulla base di un dogma ideologico – il gas russo entro il 2027, finendo così per pagare tariffe insostenibili che hanno provocato il collasso di oltre centocinquanta colossi chimici e quattro anni di contrazione industriale solo in Germania. D’altro canto, invece, Ankara ha preferito muoversi con pragmatismo, continuando a garantirsi la sicurezza dei volumi fisici. E chi ha orecchie turche ascolti, perché durante il 2026, Ankara ha diminuito i volumi fisici di gas via tubo da Mosca a favore di importazioni GNL via nave.
Dunque, per tirare le somme, anche l’esperienza turca mostra un rischio: l’esposizione alla volatilità del mercato spot resta un fattore di vulnerabilità, confermando che l’unica vera àncora di stabilità per la competitività manifatturiera richiede un ritorno ai contratti di lungo termine.
La strozzatura logistica
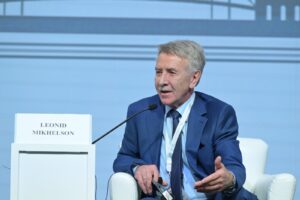
“Non abbiamo una visione positiva del prossimo futuro per quel che riguarda i prezzi. Se la rinuncia al gas russo non viene annullata la situazione non potrà che peggiorare, perché il gas non può essere tolto dal bilancio energetico internazionale. Il gas sarà convogliato verso altri mercati. Cambieranno. Oppure aumenterà la geografia di fornitori e consumatori” , avverte Mikhelson.
In altre parole, un eventuale blocco definitivo dei flussi di gas russo verso l’Europa sposterà automaticamente i flussi verso l’Asia. Ma, continua ad avvertire Mikhelson, l’indisponibilità di navi per il trasporto di GNL e il fatto che i contratti navali siano già completamente saturi fino al 2030 crea un collo di bottiglia e costi maggiorati. “Saranno costruiti nuove navi. Al momento, però, non ci sono navi libere. I contratti ci sono fino al 2030. Ciò significa che la logistica diventerà sempre più scarsa e più costosa”, aggiunge il numero uno di Novatek. Costi di trasporto e inefficienze continueranno a scaricarsi sul consumatore finale.
Inoltre, il “gas facile” e a buon mercato del passato sta finendo: il 90% degli investimenti odierni serve solo a mantenere la produzione dei giacimenti in calo. La sfida tracciata è imponente: oggi il mondo consuma 4.300 miliardi di metri cubi di gas all’anno, ma nel 2050 la domanda crescerà fino a 5.500 miliardi. Quindi nei prossimi 25 anni si dovranno produrre complessivamente tra i 120 e i 125 mila miliardi di metri cubi di gas, a fronte dei soli 87 mila miliardi totali estratti nei 25 anni precedenti. “E senza la Russia, senza le risorse della Russia, questo compito non potrà mai essere realizzato dal punto di vista di vista geologico, voglio dire”, conclude Mikhelson. L’unica via d’uscita risiede nello sviluppo di nuove tecnologie di liquefazione e nello sfruttamento di nuove rotte strategiche, come la Rotta Artica.
A margine dell’incontro, abbiamo avvicinato Konstantin Simonov, fondatore e Direttore Generale del National Energy Security Fund per un suo commento sulla situazione delle forniture russe in Europa. Nel video le sue considerazioni.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.