L’ecosistema della mobilità elettrica sta attraversando un momento cruciale di trasformazione, spostando definitivamente il baricentro dalla semplice espansione quantitativa dei punti di ricarica verso la redditività, l’affidabilità e l’ottimizzazione dei servizi. Ad evidenziarlo è il rapporto sullo stato degli operatori di reti di ricarica pubblicato da Driivz. A fronte di un mercato globale dei veicoli elettrici che ha raggiunto i 20,7 milioni di unità vendute nel 2025 e proiezioni che indicano un superamento dei 116 milioni di veicoli circolanti nel corso del 2026, la gestione delle reti di ricarica richiede un salto di qualità radicale.
La transizione del settore emerge chiaramente dall’analisi dei dati di mercato e dalle priorità degli operatori. L’espansione infrastrutturale prosegue a ritmi serrati, superando i cinque milioni di caricatori pubblici nel 2025 e puntando a quota 133 milioni di punti di ricarica a livello globale entro il 2040, con investimenti annuali stimati attorno ai 277 miliardi di euro. Di conseguenza, i consumi energetici della flotta globale di veicoli elettrici hanno toccato i 180 TWh nel 2024 e si avviano a quintuplicare, raggiungendo i 780 TWh entro il 2030 secondo le stime dell’Agenzia Internazionale dell’Energia.
Priorità strategiche e sfide operative del settore
Il rapporto evidenzia come la stabilità e l’affidabilità rappresentino la principale criticità per il 59% dei professionisti intervistati, una preoccupazione che cresce parallelamente all’estensione delle reti, arrivando al 73% tra le aziende con oltre 50 mila abbonati. Questo fattore ha superato le limitazioni energetiche dei siti, indicate dal 48% del campione, e la necessità di mantenere un elevato utilizzo dei caricatori, citata dal 40%.
Sul fronte della redditività nei successivi dodici mesi, l’incremento dell’utilizzo dei punti di ricarica costituisce il motore principale per il 59% degli operatori, seguito dall’uptime e dall’affidabilità della rete al 44%, e dalle strategie di pricing e yield management al 43%.
Si delinea inoltre un interessante paradosso gestionale. Sebbene la gestione energetica intelligente e il procurement energetico siano considerati la strategia numero uno per abbattere i costi operativi dal 60% degli intervistati, solo il 28% li inserisce tra i principali driver diretti di profitto, evidenziando una sottovalutazione del loro potenziale strategico complessivo.
Leggi anche Bonus colonnine domestiche, Motus-E: “Misura importante per lo sviluppo della mobilità elettrica in Italia”
L’impatto dell’intelligenza artificiale e le barriere all’adozione
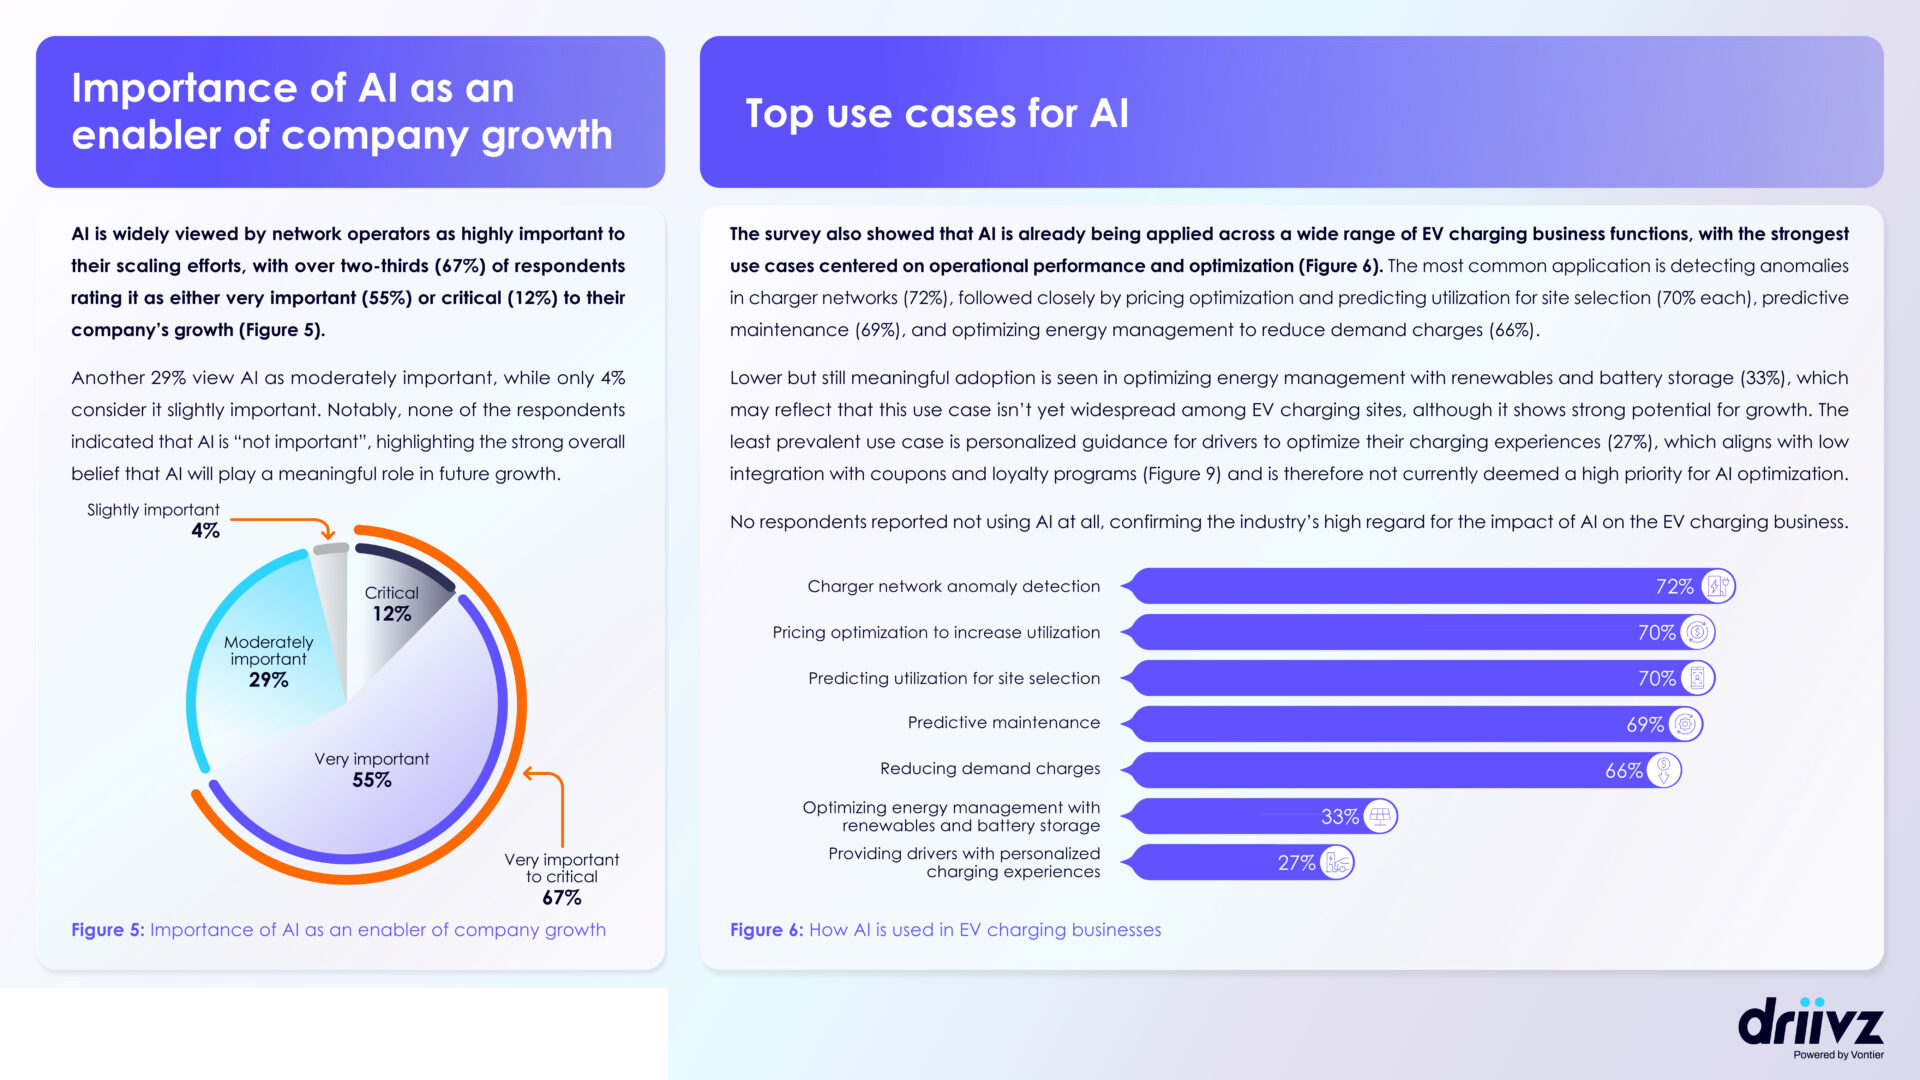
L’intelligenza artificiale si conferma un pilastro fondamentale per la crescita aziendale, giudicata molto importante o critica da oltre due terzi dei rispondenti, pari al 67%. Le applicazioni dell’intelligenza artificiale si concentrano soprattutto sul rilevamento delle anomalie nelle reti al 72%, sull’ottimizzazione dei prezzi per stimare l’utilizzo al 70%, sulla previsione della domanda per la selezione dei siti al 70% e sulla manutenzione predittiva al 69%.
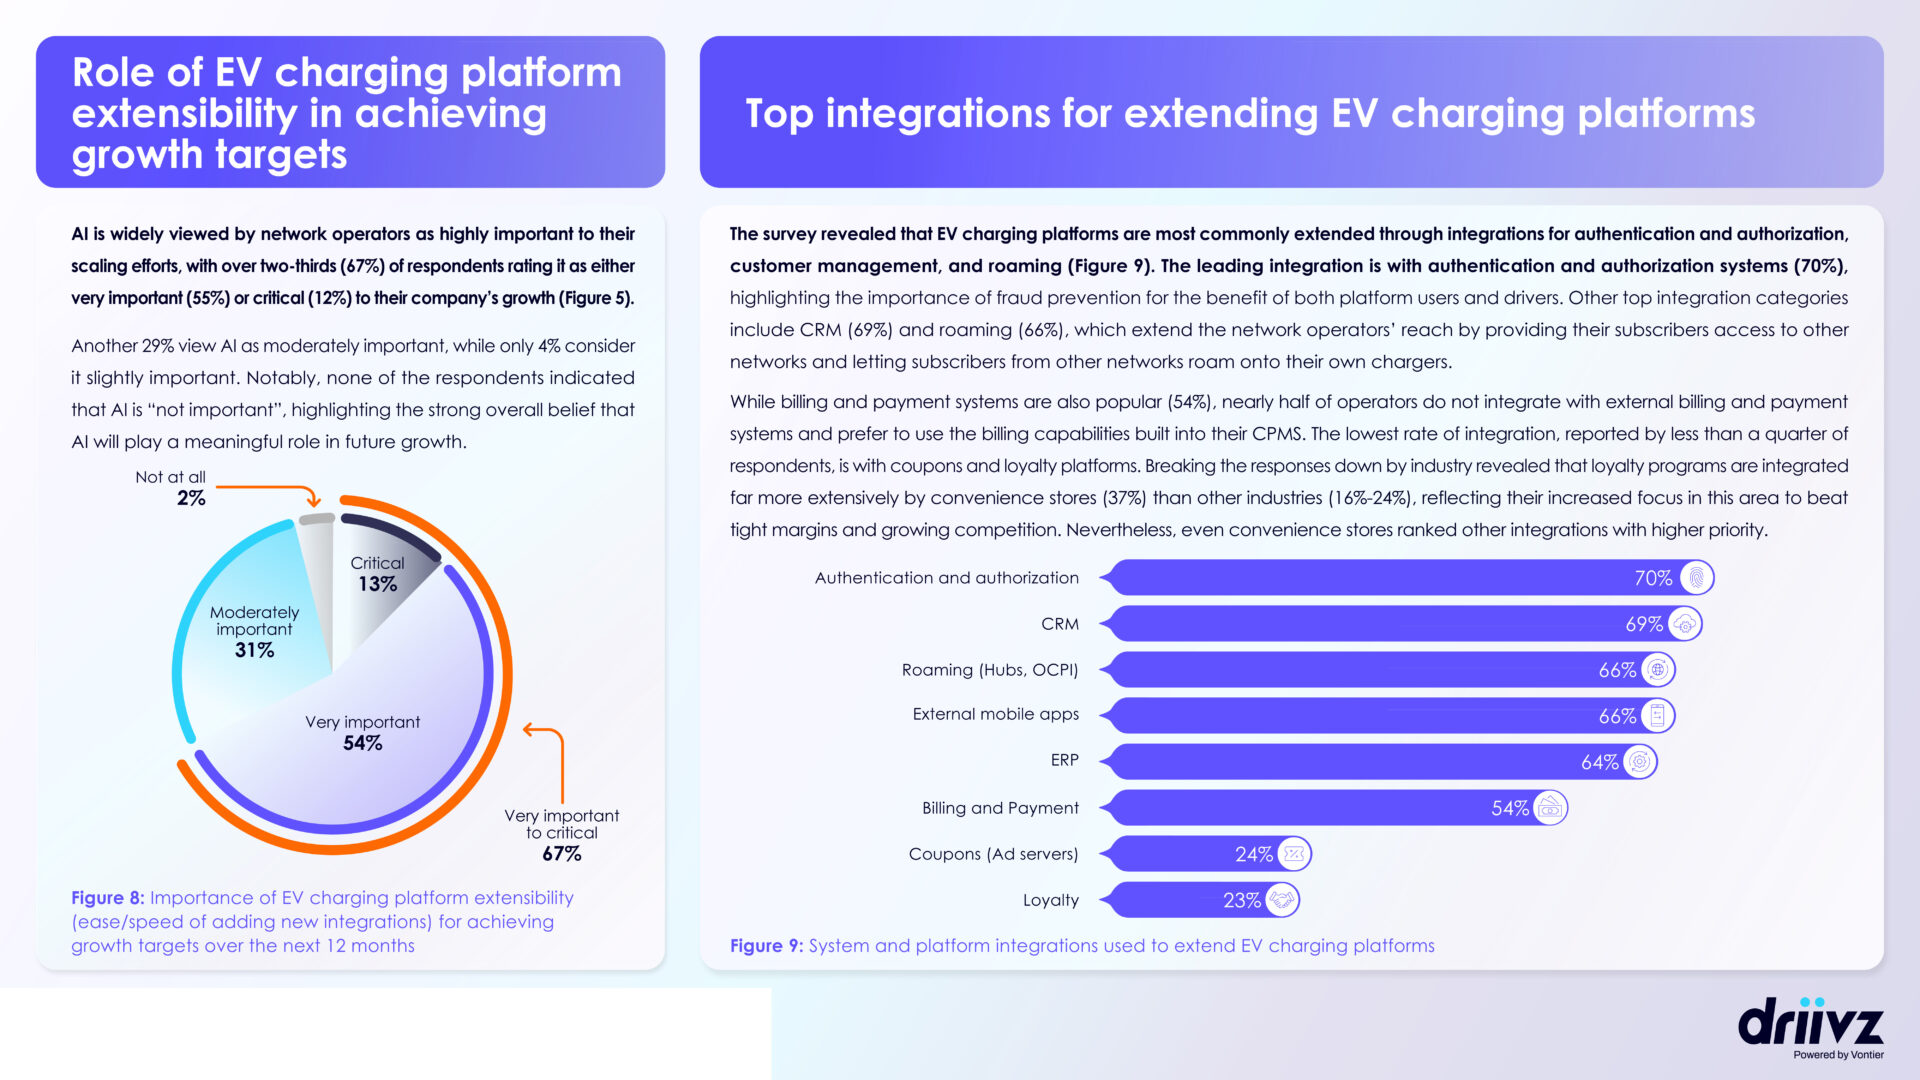
Tuttavia, l’espansione di queste tecnologie incontra barriere di natura pratica e operativa. Il 63% degli operatori segnala la scarsa qualità o disponibilità dei dati, il 62% evidenzia la complessità di integrazione con i sistemi esistenti e il 55% punta il dito contro i costi elevati o un ritorno sull’investimento non ancora chiaro. A queste problematiche si affiancano le esigenze di integrazione delle piattaforme, dove prevalgono i sistemi di autenticazione e autorizzazione al 70%, i software di gestione delle relazioni con i clienti al 69% e i servizi di roaming al 66%.
Mobilità elettrica: sicurezza informatica e investimenti futuri
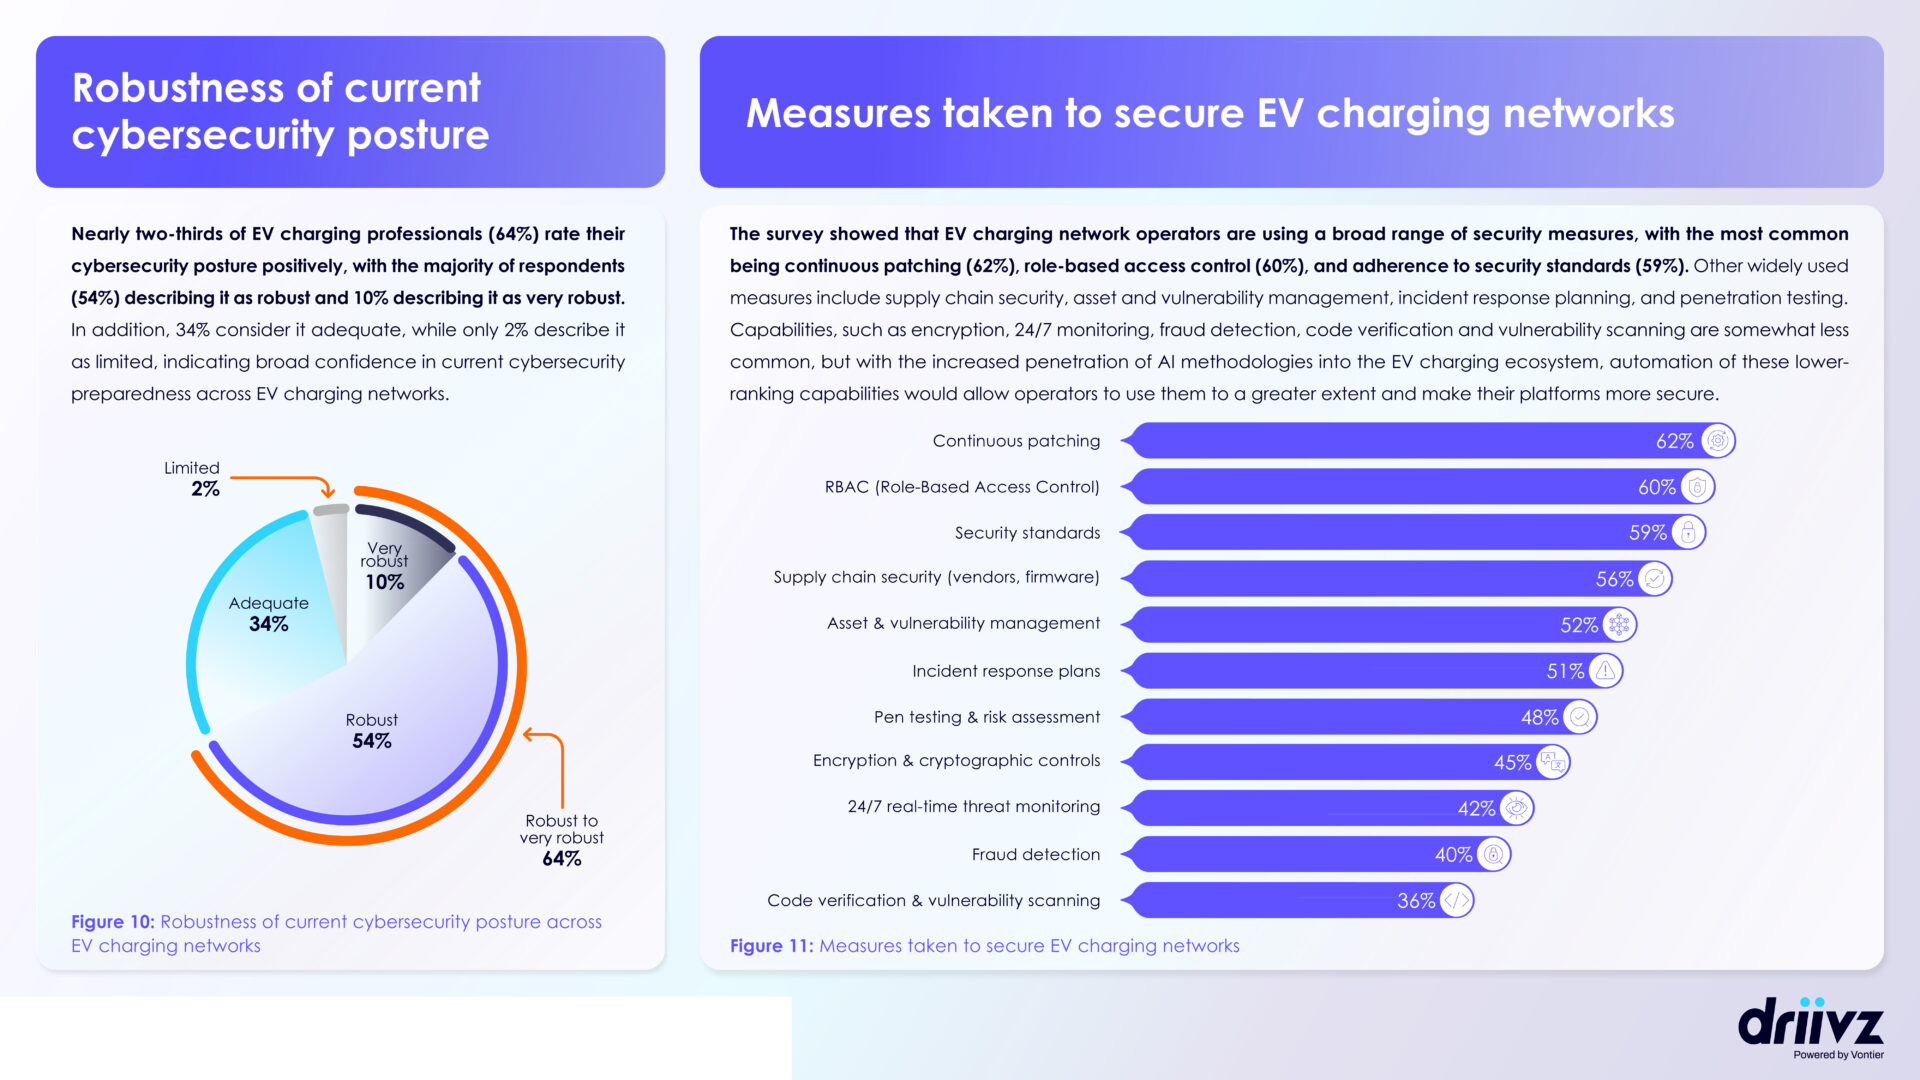
Il quadro della sicurezza informatica evidenzia una buona maturità del settore: il 64% degli operatori valuta il proprio livello di cybersecurity come robusto o molto robusto, affidandosi a misure come l’applicazione continua di patch di sicurezza al 62%, il controllo degli accessi basato sui ruoli al 60% e il rispetto rigoroso degli standard di settore al 59%.
Guardando agli investimenti pianificati per migliorare l’esperienza di ricarica, la disponibilità della rete 24 ore su 24 e 7 giorni su 7 guida la classifica con il 47% delle preferenze. Segue immediatamente l’autenticazione senza attriti al 43%, un ambito in forte crescita che preannuncia la diffusione su larga scala della tecnologia plug & charge basata sullo standard Iso 15118.
Completano le priorità di spesa la flessibilità nei pagamenti al 37% e la disponibilità di caricatori ad alta potenza al 32%, confermando la volontà dell’industria di consolidare un modello di business efficiente, sicuro e orientato all’eccellenza operativa.
Leggi anche Auto elettriche: boom di vendite nel 2026 e impennata dei modelli economici sotto i 25.000 euro

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.