L’India si conferma come una delle economie a maggiore crescita e dinamismo nel panorama energetico internazionale, consolidandosi saldamente come il secondo mercato al mondo per l’espansione della capacità di energia rinnovabile. È quanto emerge dall’India Renewable Energy Market Report 2026, il rapporto speciale dell’Iea. Il documento traccia un’analisi approfondita e una previsione al 2030 della transizione ecologica del Paese. La pianificazione strategica di lungo periodo e un quadro politico in costante evoluzione abbiano permesso all’India di anticipare traguardi storici, garantendo sicurezza energetica e stabilità dei costi.
India: raggiungimento anticipato dei target
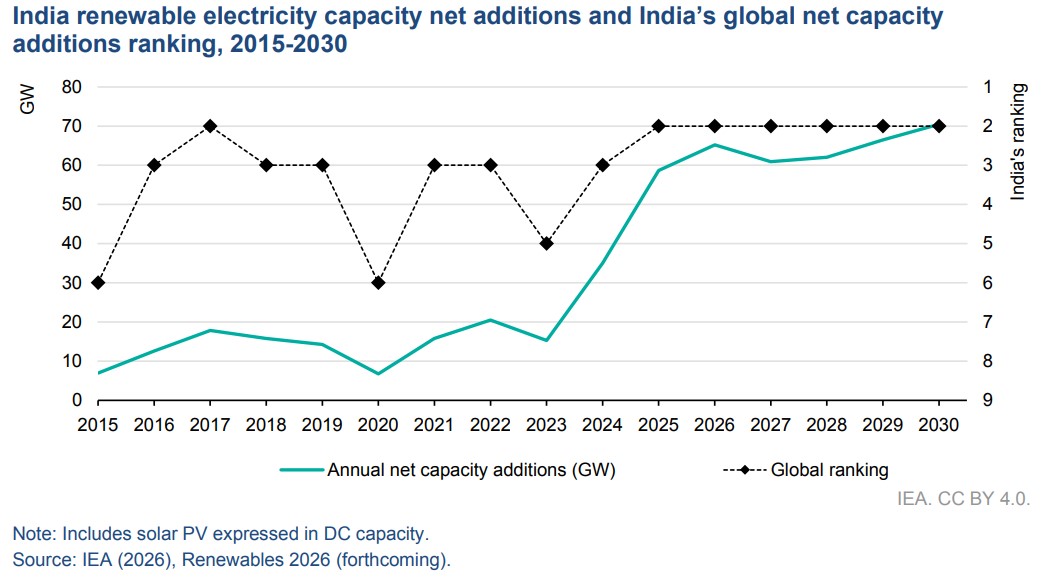
La traiettoria di decarbonizzazione del sistema elettrico indiano ha fatto registrare un’accelerazione senza precedenti nel corso degli ultimi anni. Già nel corso del 2025, con cinque anni di anticipo rispetto alla tabella di marcia originaria fissata dai piani nazionali, l’India ha tagliato il traguardo in base al quale il 50% della capacità elettrica installata complessiva deriva da fonti non fossili. Questa spinta propulsiva ha spinto la potenza rinnovabile complessiva a superare la soglia dei 300 gigawatt nel quarto trimestre del 2026, quadruplicando il valore registrato appena un decennio prima.
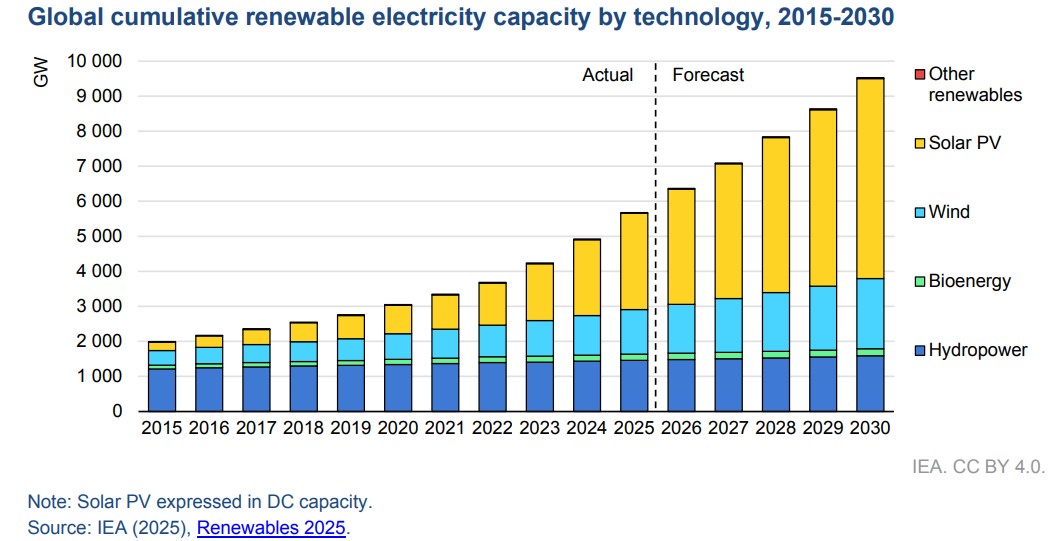
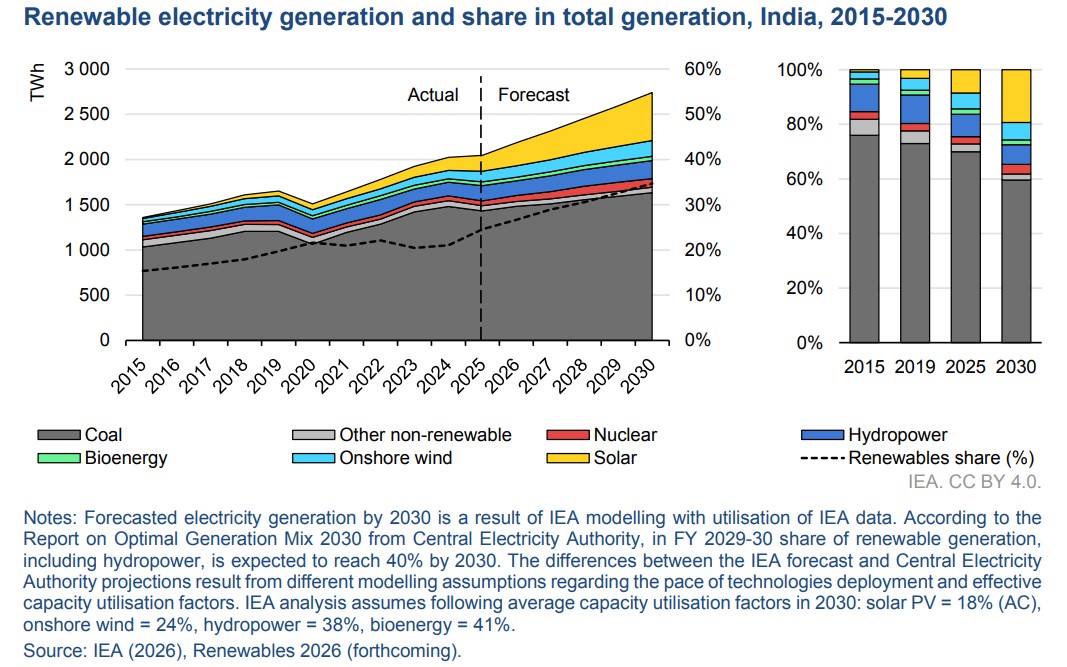
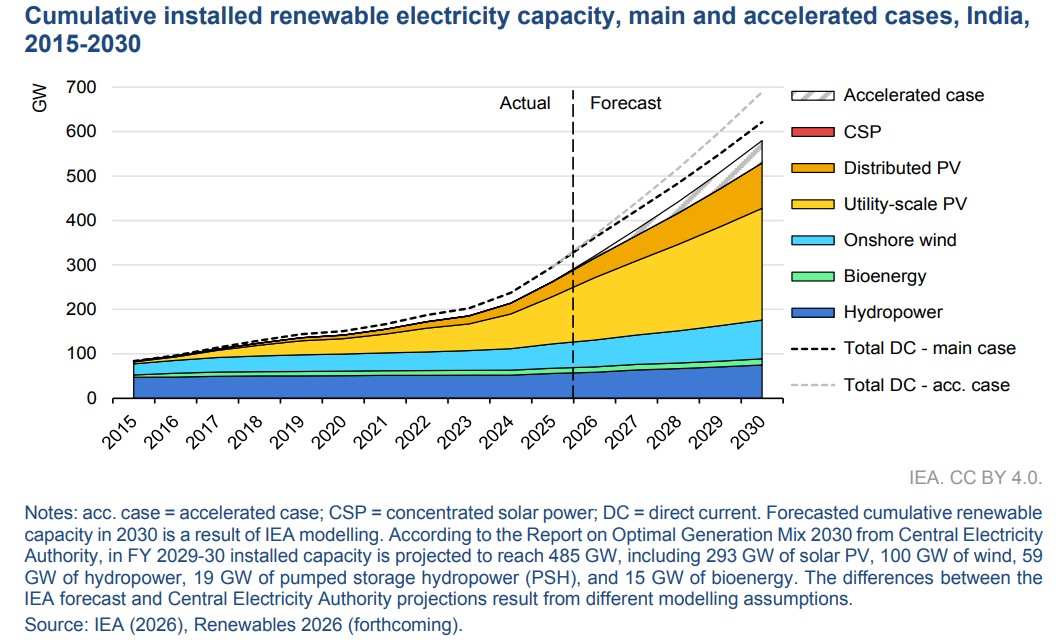
Le proiezioni elaborate dall’Iea indicano che la capacità rinnovabile totale del Paese è destinata a crescere ulteriormente, raggiungendo circa 530 GW in corrente alternata (pari a circa 620 GW in corrente continua) entro il 2030. Nello scenario accelerato, che presuppone la rapida risoluzione di alcune criticità infrastrutturali, lo sviluppo potrebbe persino sfiorare i 580 GW (quasi 690 GW). Per effetto di questo imponente piano di installazioni, la quota di elettricità generata da fonti pulite è prevista raddoppiare rispetto ai livelli attuali, passando a coprire il 35% del fabbisogno nazionale di energia elettrica entro la fine del decennio.
Impatto sulla sicurezza energetica e riduzione delle importazioni
Il massiccio ricorso alle tecnologie solari, eoliche e bioenergetiche ha generato benefici tangibili e quantificabili sull’autonomia economica e strategica del Paese, particolarmente esposto alla volatilità dei mercati internazionali delle materie prime. L’analisi mostra che, senza il contributo della capacità pulita aggiunta dal 2010 in poi, le importazioni di carbone dell’India nel 2025 sarebbero state superiori di circa 110 milioni di tonnellate, e la dipendenza estera per la generazione elettrica avrebbe superato il 30%, pari a circa il doppio del livello effettivo registrato.
Complessivamente, tra il 2011 e il 2025, la generazione elettrica rinnovabile ha evitato spese cumulative per l’importazione di carbone e gas naturale superiori a circa 92,6 miliardi di euro (calcolati sugli oltre 100 miliardi di dollari statunitensi indicati nel rapporto). Risparmi che sono destinati a raddoppiare ulteriormente entro il 2030.
Nel settore dei trasporti, i biocarburanti liquidi hanno ridotto la dipendenza dalle importazioni di greggio di circa 4 punti percentuali nel 2025, mentre il biogas si sta affermando come prezioso sostituto domestico del gas naturale importato, la cui dipendenza estera è prevista salire dal 52% del 2024 a circa il 71% entro il 2030.
Ruolo trainante del fotovoltaico e l’evoluzione delle aste competitive
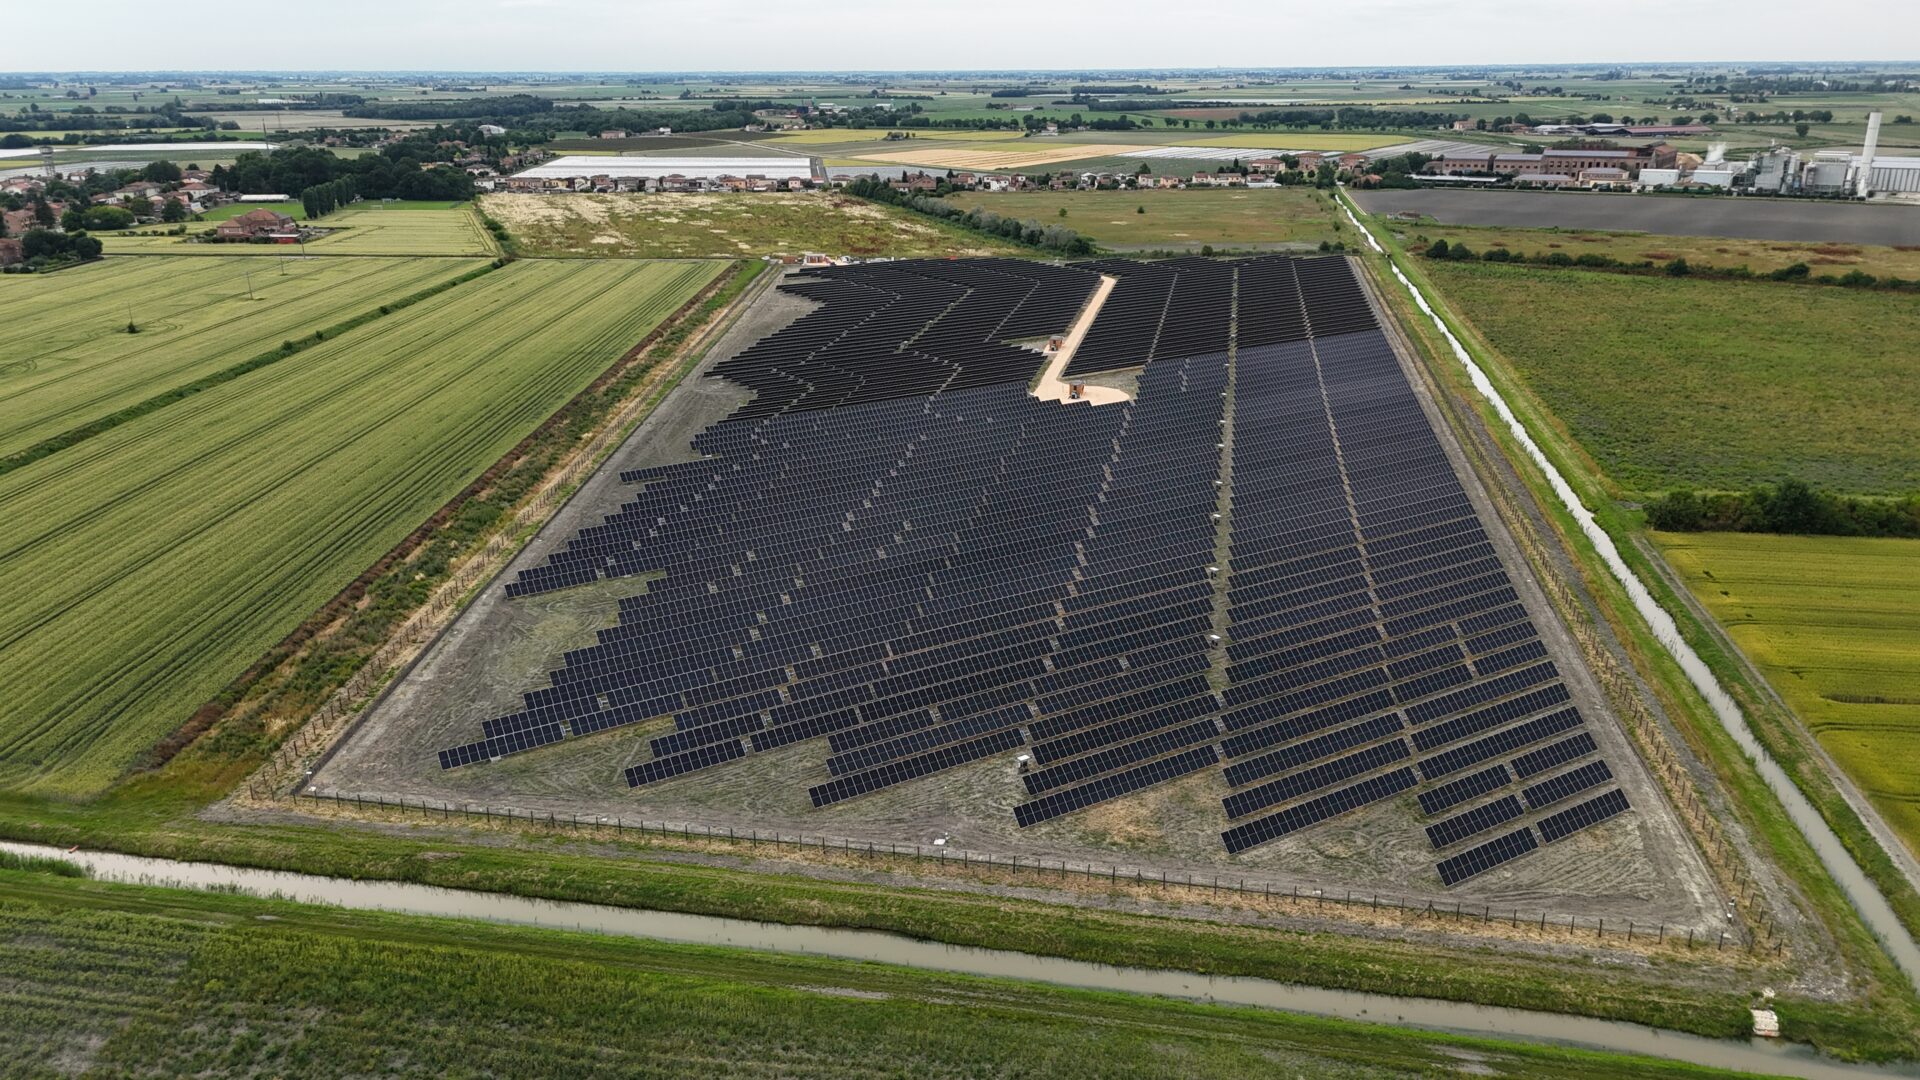
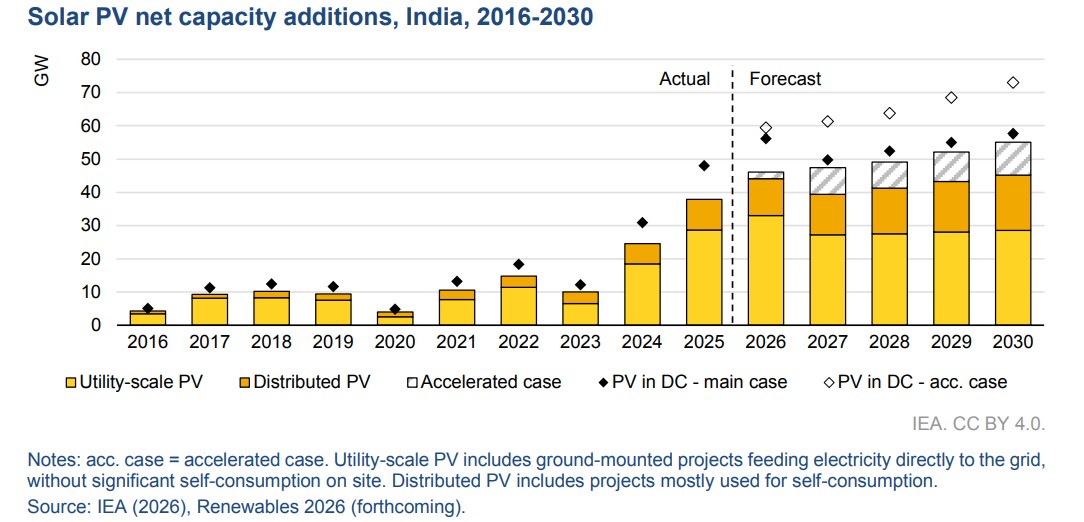
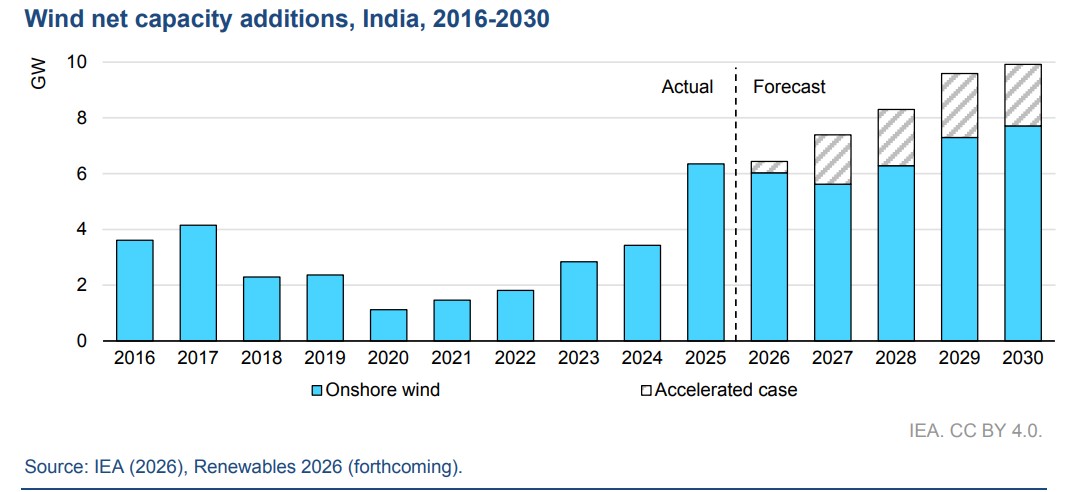
Il motore principale di questa espansione è rappresentato dal fotovoltaico, che da solo assorbirà oltre l’80% della crescita complessiva, portando la propria capacità oltre i 350 GW entro il 2030. Il fotovoltaico ha superato l’idroelettricità nel 2025, diventando la principale fonte rinnovabile del subcontinente. Parallelamente, l’energia eolica raggiungerà quota 90 GW, mentre l’idroelettrico toccherà i 75 GW grazie al completamento di grandi impianti e all’accelerazione degli investimenti nell’accumulo mediante pompaggio (Psh).
Questo successo industriale poggia su un modello di aste competitive per la capacità su scala di utilità, attraverso il quale dal 2010 sono stati assegnati oltre 220 GW. Grazie alla trasparenza dei bandi e all’aggregazione della domanda da parte di agenzie centrali come la Solar Energy Corporation of India, i costi livellati dell’energia solare (Lcoe) si attestano tra i più bassi al mondo, compresi tra circa 27,8 e 32,5 euro per megawattora (MWh), risultando del 40% inferiori rispetto al costo medio dell’elettricità prodotta da carbone.
Man mano che la penetrazione delle fonti rinnovabili è cresciuta, il quadro politico e normativo ha spostato il baricentro verso l’integrazione nei sistemi elettrici. L’India è diventata il leader mondiale nello sviluppo di progetti ibridi e basati su accumuli energetici, capaci di coniugare solare, eolico e batterie per fornire energia flessibile e programmabile. Nel corso del 2025 sono stati assegnati tramite asta 15 GW di progetti ibridi, portando il cumulativo a 64 GW, con tariffe medie intorno a circa 41,7 euro/MWh, circa il 20% in meno rispetto al carbone.
Boom della generazione distribuita e la spinta della mobilità elettrica
Accanto ai grandi parchi solari, la generazione distribuita sta conoscendo uno sviluppo esponenziale grazie al coinvolgimento diretto di famiglie e imprese. La capacità fotovoltaica distribuita per l’autoconsumo è destinata a triplicare, superando i 100 GW entro il 2030. In particolare, il programma residenziale PM Surya Ghar Muft Bijli Yojana sta accelerando drasticamente le installazioni sui tetti delle abitazioni. L’iniziativa PM-KUSUM sostiene invece la solarizzazione dei circuiti agricoli e delle pompe di irrigazione.
Anche il settore dei trasporti sta accelerando la transizione ecologica: i veicoli elettrici hanno superato l’11% delle nuove immatricolazioni nel 2026, con l’India in posizione di leadership globale nella crescita dei veicoli a tre ruote elettrici. Al contempo, il consumo di biocarburanti liquidi ha raggiunto circa 11 miliardi di litri nel 2025, con una previsione di crescita a 16 miliardi di litri entro il 2030, affiancato da mandati di miscelazione per il carburante sostenibile per l’aviazione (Saf) che partiranno dall’1% nel 2027 per arrivare al 5% nel 2030.
Le sfide infrastrutturali e la necessità di flessibilità del sistema elettrico
Nonostante i traguardi raggiunti, il rapporto dell’Iea sottolinea che la prossima fase della crescita richiederà un allineamento rigoroso tra lo sviluppo delle infrastrutture di rete, le riforme di mercato e il ritmo delle installazioni.
L’accelerazione dell’espansione della trasmissione elettrica, il miglioramento della salute finanziaria delle società di distribuzione, il potenziamento dei sistemi di previsione e l’incremento dell’accumulo energetico e della flessibilità degli impianti a carbone tradizionali saranno cruciali per gestire in sicurezza quote crescenti di energia rinnovabile variabile.
Il superamento rapido di tali colli di bottiglia potrebbe incrementare ulteriormente di oltre il 20% la capacità di energia rinnovabile dispiegata nel quinquennio 2026-2030, consolidando definitivamente il modello di sviluppo pulito e sicuro del subcontinente indiano.
Leggi anche L’India sarà il secondo produttore mondiale per crescita di ammoniaca entro il 2030

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.