L’Italia riveste un ruolo di rilievo all’interno delle dinamiche comunitarie, figurando tra i principali mercati per la domanda di idrogeno e muovendosi tra i primi a recepire parzialmente i target normativi. A delineare il panorama energetico europeo è il Clean Hydrogen Monitor 2026 di Hydrogen Europe che pone l’accento sulla necessità di coniugare la sicurezza degli approvvigionamenti con la certezza dei quadri normativi. Il rapporto evidenzia come la realtà del settore sia costantemente messa alla prova da tensioni geopolitiche, fluttuazioni dei prezzi energetici e da una concorrenza globale sempre più agguerrita, in particolare da parte di Cina e India. In questo contesto, tuttavia, il settore continentale e nazionale si trova a un bivio cruciale: la necessità di sbloccare investimenti massicci nei prossimi ventiquattro mesi per evitare di mancare i target fissati per il 2030.
Idrogeno in Italia: focus sul mercato nazionale
Analizzando in modo approfondito i dati e i contenuti relativi all’Italia, emerge che il nostro Paese si colloca stabilmente tra i primi cinque Stati membri per consumo complessivo di idrogeno, attestandosi intorno a quota 0,6 Mt/anno. La struttura della domanda nazionale è fortemente sbilanciata verso il settore della raffinazione: nei Paesi in cui le raffinerie rappresentano oltre tre quarti della domanda totale, come nel caso dell’Italia, l’idrogeno viene impiegato prevalentemente come materia prima di processo.
Per quanto riguarda il recepimento delle normative europee, l’Italia ha implementato la direttiva Red III introducendo quote vincolanti di idrogeno rinnovabile di origine non biologica (Rfnbo) sia nel settore dei trasporti sia nell’industria fino al 2030. Corredando il comparto trasporti di sanzioni adeguate in caso di non conformità. Ciononostante, sul fronte industriale il quadro presenta criticità: non sono stati proposti meccanismi di applicazione o sanzioni sufficientemente credibili per l’offtake industriale.
Pipeline, voci di costo e fiscalità sugli elettrolizzatori
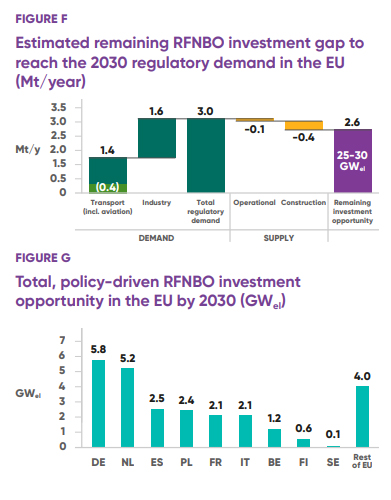
Dal punto di vista infrastrutturale e di capacità, la pipeline di progetti domestici stimata dall’Iea mostra un divario ridotto rispetto ai fabbisogni calcolati al 2030, con un fabbisogno di investimento in elettrolizzatori pari a circa 2,1 GW a fronte di una pipeline domestica leggermente inferiore.
Nelle voci di costo e fiscalità energetica, l’Italia ha introdotto decreti ministeriali specifici per mitigare l’impatto degli oneri di rete sugli elettrolizzatori, sebbene i costi associati alle tariffe elettriche e alle tasse restino un fattore determinante per la competitività industriale. Nelle valutazioni complessive di preparazione a un quadro energetico orientato al 2040, l’Italia ottiene valutazioni di carattere neutro o positivo per quanto riguarda l’integrazione di mercato, ma permane la sfida di rendere stringenti gli obblighi industriali.
Panoramica generale europea: catene di approvvigionamento e costi di produzione
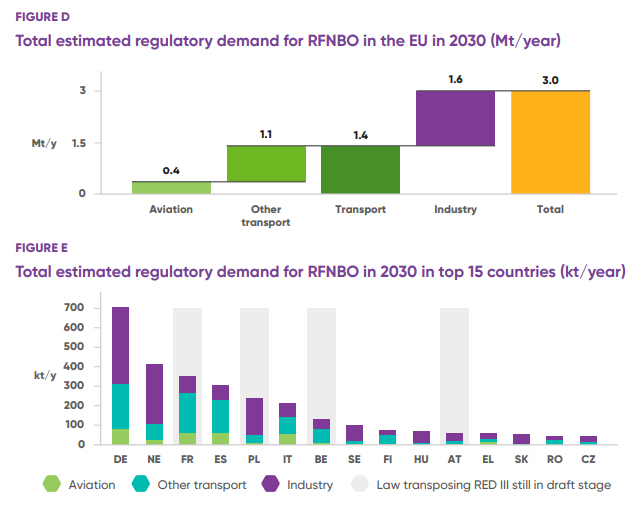
Allargando lo sguardo all’intera Unione Europea e ai 32 Paesi monitorati, la capacità complessiva di elettrolisi ad acqua installata e operativa ha raggiunto i 677 MW a luglio 2026, segnando una crescita del 19% rispetto all’anno precedente, affiancata da circa 3,7 GW attualmente in fase di costruzione. Tuttavia, questo ritmo di sviluppo risulta ancora insufficiente rispetto ai target stabiliti dalla strategia europea: per soddisfare la domanda regolatoria stimata in 3 Mt/anno entro il 2030, l’Europa dovrà sbloccare investimenti compresi tra i 50 e i 60 miliardi di euro dedicati esclusivamente agli impianti di elettrolisi nei prossimi dodici-ventiquattro mesi, attivando tra i 25 e i 30 GW di nuova capacità.
Il rapporto evidenzia come la domanda regolatoria sia trainata per circa 1,4 Mt/anno dai trasporti (grazie a RED III e ReFuelEU Aviation) e per 1,6 Mt/anno dai target industriali. Ciononostante, la transizione sconta ritardi significativi: mercati chiave come Francia, Polonia e Belgio non hanno ancora completato il recepimento della Red III, generando incertezza giuridica e frenando le decisioni finali d’investimento (Fid).
A ciò si aggiunge la pressione sui costi di produzione. Sebbene il divario di prezzo tra l’idrogeno basato su gas naturale (anche con sistemi di cattura e stoccaggio della carbonio) e l’idrogeno rinnovabile si sia ristretto a circa 1 euro al chilogrammo (a seguito delle crisi energetiche e delle tensioni geopolitiche sul gas) i costi medi ponderati dell’H2 da elettrolisi rimangono elevati, oscillando intorno a 5,8-7,1 euro/kg a seconda delle tecnologie e delle fonti di approvvigionamento.
Elettrolizzatori: panoramica del piano industriale
Sul piano industriale e della competitività globale, i produttori di apparecchiature europei (Oem) continuano a dominare i progetti interni, ma affrontano una concorrenza spietata. La Cina detiene circa il 60% della capacità globale di produzione di elettrolizzatori, esercitando una forte pressione sui prezzi e minacciando di replicare le dinamiche già viste nel settore del fotovoltaico.
Parallelamente, l’aumento dei costi delle tariffe di rete e degli oneri di dispacciamento in diversi Stati membri rischia di vanificare i benefici derivanti dalla diminuzione dei costi di capitale (Capex) degli elettrolizzatori e dei contratti di approvvigionamento di energia rinnovabile (Ppa).
Infine, il report sottolinea l’importanza cruciale delle infrastrutture transfrontaliere e dei corridoi di importazione. Tra queste, il SouthH2 Corridor e le intese per l’ammoniaca e i derivati verdi da partner strategici extra-UE. Elementi imprescindibili per garantire la sicurezza degli approvvigionamenti energetici, ridurre la dipendenza dai combustibili fossili importati e centrare gli obiettivi climatici comunitari a lungo termine.
Leggi anche A che punto è la transizione in Italia?

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.