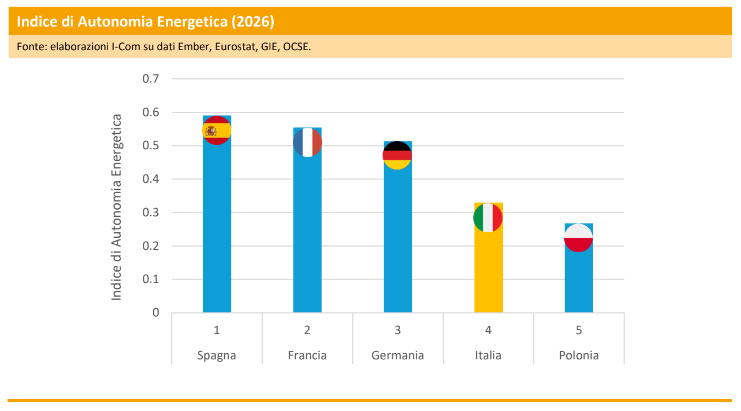
Forte concentrazione di criticità nel pilastro della dipendenza, a fronte tuttavia di importanti eccellenze in termini di resilienza infrastrutturale, diversificazione dei fornitori ed efficienza energetica per l’Italia. L’analisi del Rapporto nazionale sulle Strategie per l’Indipendenza Energetica, elaborato dall’Istituto per la Competitività (I-Com), presentato a Roma nell’ambito del Forum Indipendenza Energetica 2026, colloca il nostro Paese al quarto posto nell’Indice di autonomia energetica, preceduta da Spagna, Francia e Germania e davanti alla sola Polonia.
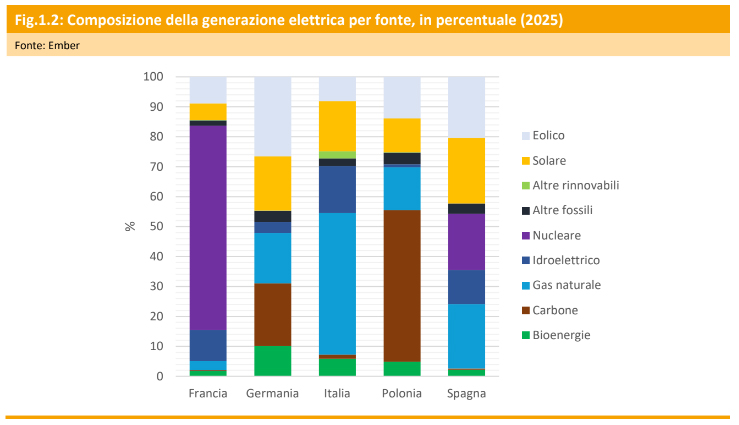
A livello generale, il confronto tra le cinque nazioni più popolose dell’Unione Europea evidenzia che la sicurezza degli approvvigionamenti non coincide unicamente con il volume delle importazioni. Bensì con la capacità sistemica di assorbire gli shock esterni attraverso infrastrutture adeguate, mercati interconnessi e la valorizzazione della produzione interna. La Spagna guida la graduatoria continentale grazie a un mix equilibrato e a un forte sviluppo delle rinnovabili, seguita dalla Francia che beneficia ampiamente della produzione nucleare contabilizzata come fonte primaria nazionale.
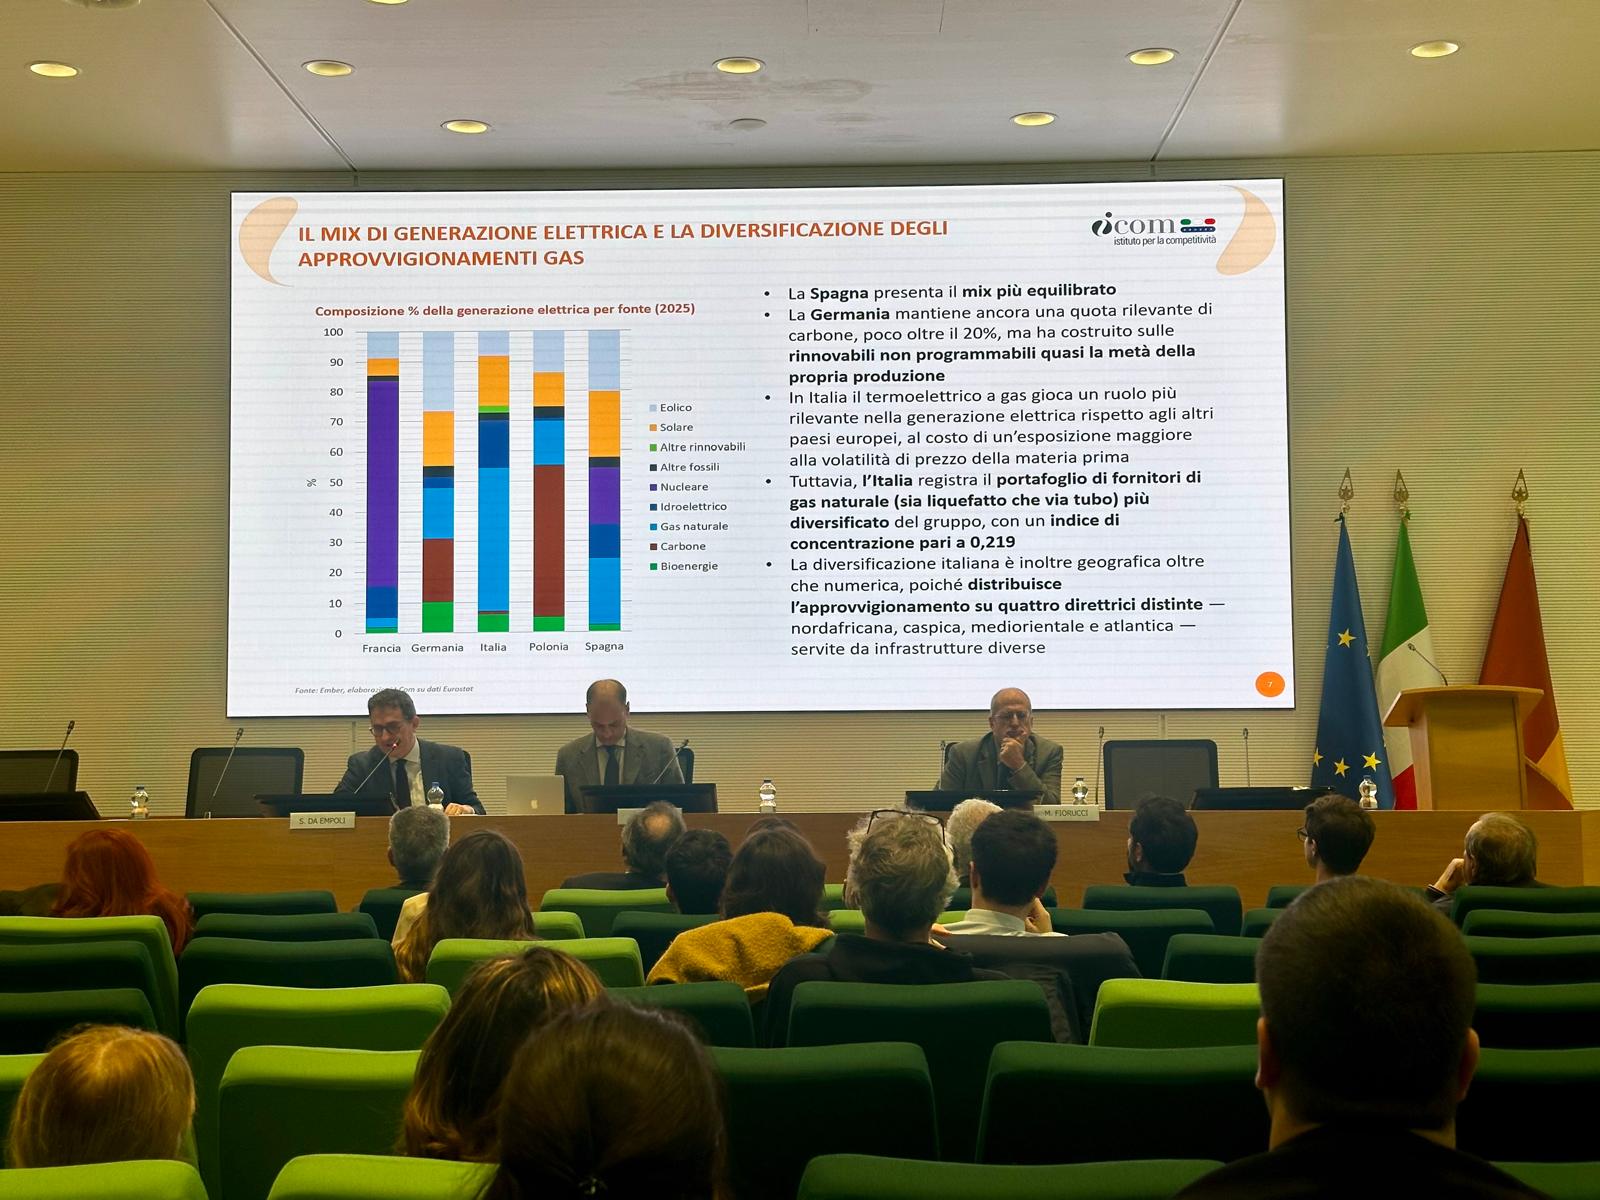
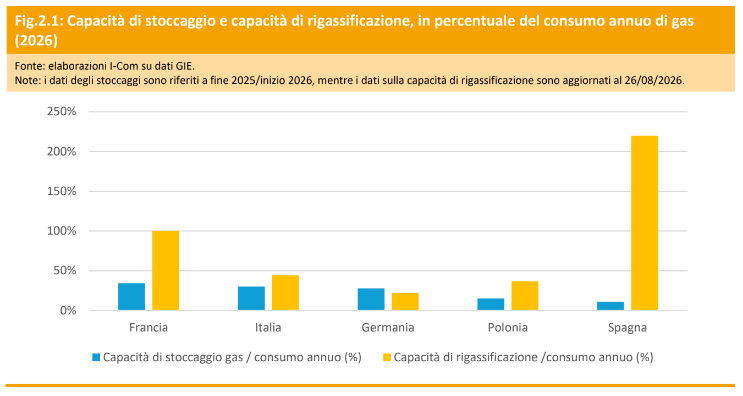
La Germania, pur primeggiando nella resilienza infrastrutturale, mostra vulnerabilità analoghe sul fronte della dipendenza dalle importazioni. In questo scenario, l’Italia sconta una dipendenza energetica complessiva elevata, pari a circa il 74%, e un’esposizione pressoché totale per quanto riguarda il gas naturale, attestato al 95%. Ciononostante, il sistema italiano si distingue per aver costruito il portafoglio di approvvigionamento di gas più diversificato dell’intero gruppo, distribuito su quattro direttrici geografiche differenti — Nord Africa, area caspica, Medio Oriente e area atlantica — che riducono drasticamente il rischio di interruzioni simultanee.
Italia tra performance regionali e leve di intervento
Entrando nel merito dei dati e dei contenuti relativi al territorio italiano, il rapporto I-Com offre una lettura dettagliata sia dei divari strutturali sia delle dinamiche territoriali che interessano le cinque regioni più popolate della penisola: Campania, Lazio, Lombardia, Sicilia e Veneto. Tutti i territori analizzati presentano un deficit di produzione elettrica rispetto alla domanda interna, particolarmente marcato nel Lazio (-60,7%) e in Veneto (-50,1%). Lombardia e Veneto registrano i consumi elettrici pro capite più elevati d’Italia, pari rispettivamente a 6.399 kWh e 6.280 kWh per abitante, trainati dalla forte incidenza del settore manifatturiero e industriale.
Sul fronte dello sviluppo delle fonti di energia rinnovabile, la Campania guida la classifica per incidenza delle fonti rinnovabili sui consumi finali regionali con il 18,6%, seguita da Veneto (16,1%), Sicilia (14,9%), Lombardia (14%) e Lazio (11,3%). Tuttavia, analizzando la potenza fotovoltaica in esercizio pro capite, il primato spetta al Veneto con 772 W per abitante, grazie a una capillare diffusione di impianti su coperture residenziali e industriali, seguito dal Lazio (577 W/ab) e dalla Sicilia (557 W/ab).
Proprio il Lazio si distingue per aver registrato il maggiore scostamento positivo in Italia rispetto ai target regionali fissati dal Decreto Aree Idonee verso gli obiettivi del Pniec, superando l’obiettivo programmato al 2025 con un’eccedenza di ben 1.339 MW di nuova capacità installata in termini netti e confermandosi come la prima regione italiana per nuova potenza fotovoltaica connessa, pari a circa 1,3 GW.
Comunità energetiche rinnovabili: Veneto al primo posto in Italia
Per quanto riguarda le comunità energetiche rinnovabili, il Veneto si colloca al primo posto in rapporto alla popolazione con 15,83 configurazioni ogni 100 mila abitanti. La Campania eccelle nell’ambito dell’imprenditorialità innovativa, registrando la maggiore incidenza di start-up innovative con Ateco energetici sul totale regionale, pari al 20%.
Nonostante i progressi territoriali, l’analisi evidenzia freni strutturali rilevanti a livello nazionale. L’Italia registra il prezzo dell’elettricità per le imprese più alto tra i grandi Paesi europei, attestandosi a 0,199 euro per kWh nel 2025, un valore superiore di oltre il 60% rispetto a quello rilevato in Spagna. A ciò si sommano i ritardi nell’innovazione tecnologica, con una media di 6,9 invenzioni in tecnologie ambientali per milione di abitanti e una spesa pubblica in ricerca e sviluppo energetico limitata allo 0,03% del Pil.
Per colmare questi divari, il rapporto individua sei leve strategiche fondamentali: l’espansione e l’accelerazione delle rinnovabili riducendo i colli di bottiglia autorizzativi; il potenziamento degli accumuli e delle interconnessioni elettriche; la mitigazione del costo dell’energia per il sistema produttivo tramite contratti di lungo termine. Oltre alla tutela della diversificazione degli approvvigionamenti di gas; il rilancio della spesa pubblica in ricerca e sviluppo e il rafforzamento dell’efficienza energetica. Settore, quest’ultimo, in cui l’Italia detiene il primato europeo con una intensità primaria pari a 61,8 kgep per mille euro di Pil.
Scenario europeo tra dipendenza strutturale e filiere tecnologiche pulite
Allargando lo sguardo alla panoramica ad ampio spettro sull’Unione Europea, il documento evidenzia come la transizione energetica stia profondamente modificando la natura stessa della sicurezza strategica del continente. La sostituzione dei combustibili fossili tradizionali con le tecnologie pulite comporta il passaggio da una dipendenza legata all’approvvigionamento quotidiano di idrocarburi a una dipendenza focalizzata sui beni capitali necessari per la transizione. Moduli fotovoltaici, aerogeneratori, batterie e materie prime critiche.
La catena globale del valore di queste tecnologie risulta attualmente concentrata in misura preponderante in Estremo Oriente, con la Cina che detiene il controllo quasi assoluto della capacità manifatturiera in tutti i segmenti del comparto fotovoltaico e delle batterie agli ioni di litio. Tale squilibrio si riflette in un saldo commerciale europeo strutturalmente deficitario nel settore delle tecnologie pulite. La risposta strategica dell’Unione Europea è affidata agli obiettivi del Net-Zero Industry Act, che impone di coprire almeno il 40% del fabbisogno annuo europeo di tecnologie net-zero attraverso la produzione manifatturiera interna entro il 2030.
Il raggiungimento di questo traguardo richiederà un impegno straordinario da parte degli Stati membri per colmare i divari di competitività industriale. Ma anche bilanciare i costi energetici e garantire che la transizione si traduca non solo in una decarbonizzazione dei sistemi produttivi, ma anche in un reale rafforzamento dell’autonomia e della resilienza economica dell’intera Europa.
Leggi anche Le rinnovabili accelerano ma la crisi climatica corre più veloce

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.