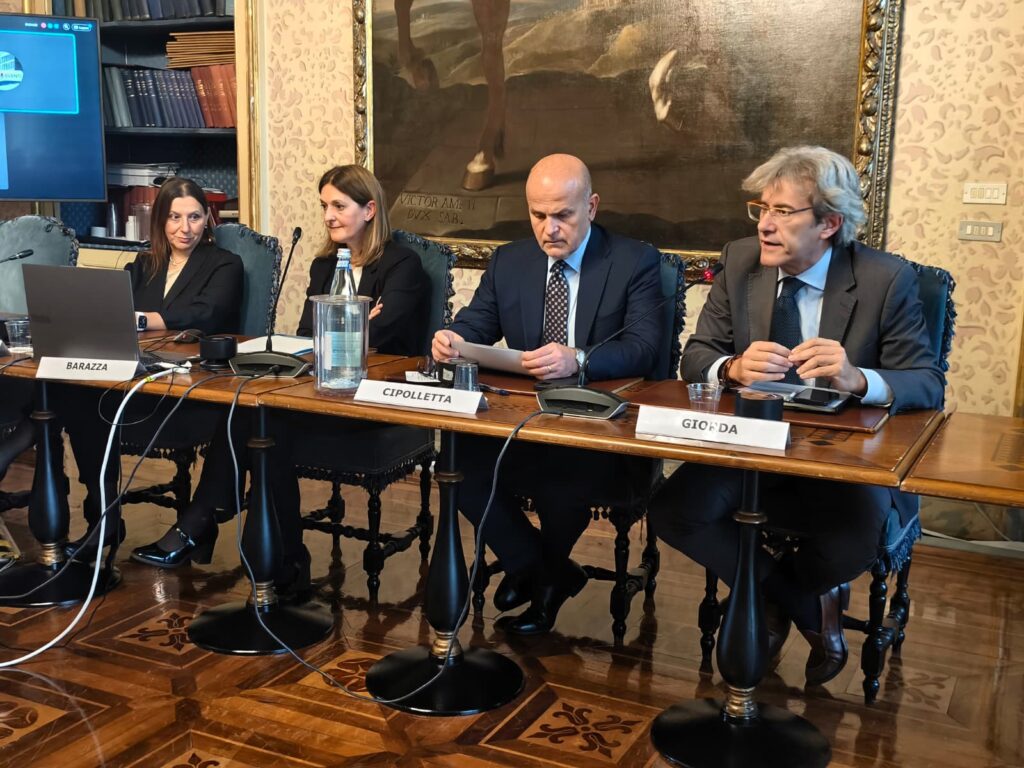
Il 2025 si è chiuso con il freno a mano tirato per la filiera della componentistica automotive italiana. A certificarlo sono i dati dell’edizione 2026 dell’Osservatorio sulla componentistica automotive italiana e sui servizi per la mobilità, realizzati dalla Camera di commercio di Torino e da ANFIA (Associazione Nazionale Filiera Industria Automobilistica) e presentati oggi a Palazzo Birago.
Un quadro complesso, segnato dall’instabilità dei mercati internazionali, dal tracollo della produzione nazionale di autoveicoli e dai dubbi legati alla transizione energetica, che si riflette sui numeri chiave del settore: 2.110 imprese, 53,5 miliardi di euro di fatturato e 166.800 addetti.
I numeri della crisi: calano fatturato e occupazione
A livello nazionale, il 2025 ha fatto registrare una flessione del fatturato automotive del -3,0% rispetto all’anno precedente, accompagnata da una contrazione dell’occupazione del -2,3%. La crisi ha colpito trasversalmente quasi tutte le categorie di fornitori, ad eccezione degli specialisti del motorsport, che continuano a correre in controtendenza segnando un +4,2% nei ricavi e un +1,4% negli addetti.
Il Piemonte mantiene saldamente il suo primato come principale polo della componentistica in Italia, ospitando il 34,8% delle sedi d’impresa nazionali (734 aziende), che generano circa 18,8 miliardi di euro (il 35% del totale italiano) e danno lavoro a circa 60.500 addetti. Tuttavia, la regione ha pagato un conto più salato rispetto alla media nazionale: i ricavi regionali sono scesi del -4,6% e l’occupazione ha registrato un calo del -3,5%, penalizzata soprattutto dalla crisi dei sistemisti e modulisti.
Le ombre lunghe della transizione e la concorrenza estera
Dietro ai numeri negativi pesano fattori strutturali e congiunturali:
-
Il crollo della produzione interna: La produzione italiana di autoveicoli ha subito una frenata verticale del -19,9% nel 2025 (scesa a circa 473 mila unità), pur stimando una parziale ripresa per il 2026 verso quota 520 mila.
-
L’avanzata cinese e i mercati globali: L’ingresso dei Costruttori cinesi nell’Unione Europea e i mutamenti strategici delle Case auto stanno ridisegnando gli equilibri di mercato. La Cina si conferma il secondo Paese di origine delle importazioni per la componentistica italiana (quota 10%), mentre la domanda globale mostra segnali di rallentamento per il 2026.
-
L’esposizione all’elettrico: L’indagine evidenzia che quasi la metà delle imprese (49%) si trova in una posizione di neutralità rispetto alla transizione e-mobility. Ciononostante, il 14% sconta un’esposizione molto alta o medio-alta legata esclusivamente ai motori tradizionali (ICE). Di contro, il 17% di imprese “beneficiarie o abilitatrici” della transizione mostra un’ottima tenuta economica, con un fatturato 2025 in equilibrio e previsioni rosee per il 2026.
R&D in frenata e le richieste al Governo
Incertezza e contrazione dei margini si ripercuotono anche sugli investimenti in innovazione. Nel 2025 la percentuale di imprese che ha investito in Ricerca e Sviluppo è scesa al 61,8% (dal 64% del 2024). Il freno principale all’innovazione non è più rappresentato unicamente dai costi elevati, ma soprattutto dalla domanda instabile di prodotti e servizi innovativi (indicata dal 37,8% del campione).
Guardando al futuro, le priorità chieste a gran voce dalle imprese si confermano chiare:
-
Contenimento dei costi energetici (priorità per l’87% delle aziende).
-
Finanziamenti e sgravi fiscali per la ricerca e lo sviluppo.
-
Misure di ammortizzatore sociale, come l’estensione della CIG, considerata cruciale dal 57% del campione per far fronte all’attuale fase di transizione e ai rincari logistici.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.