Oggi l’energia e le infrastrutture energetiche sono strettamente legate alla sicurezza e alla crescita economica di un Paese. Polaris è il nuovo osservatorio lanciato da Snam per sottolineare questo legame: raccogliendo e presentando con cadenza mensile i dati energetici nazionali, Polaris aiuta a definire le strategie migliori per gestire il fronte energetico italiano.
L’osservatorio è stato presentato nella Snam Energy House di Milano, alla presenza dei vertici aziendali – Agostino Scornajenchi, CEO e general manager, e Claudio Farina, chief Strategic Studies & Innovation – insieme a Marco Alparone, vicepresidente della Regione Lombardia, Alessandro Noce, direttore generale Mercati e Infrastrutture Energetiche del MASE, Carlo Stagnaro, direttore Ricerche e Studi dell’Istituto Bruno Leoni, e Federica Minozzi, CEO di Iris Ceramica Group. A moderare l’incontro è stato il giornalista e conduttore televisivo Dario Maltese.
La Lombardia e il peso del gas nella transizione
“Condividere la conoscenza significa affrontare in maniera concreta e non ideologica i bisogni di aziende e famiglie”, nota Marco Alparone. “Un principio particolarmente rilevante in Lombardia, che da sola consuma un quarto del gas naturale utilizzato in Italia e il 22% dell’energia elettrica nazionale: di questa energia, sia gas sia elettrica, il 51% è assorbito dall’industria.”
Nell’ottica della transizione energetica servono fonti di approvvigionamento diversificate, ma serve soprattutto stabilità, che oggi è garantita dal gas. Questo fatto è stato dimostrato nell’estate appena trascorsa, eccezionalmente calda dal punto di vista climatico e segnata da tensioni internazionali sulle rotte tradizionali di approvvigionamento di petrolio e GNL. Senza il gas e senza un’importante capacità di stoccaggio – la più grande in Europa – l’Italia non avrebbe potuto soddisfare le richieste di famiglie e imprese.
Nonostante le crisi internazionali, il sistema energetico italiano tiene, soprattutto grazie alla diversificazione delle fonti e allo stoccaggio: per il Paese si sono trovati nuovi equilibri e, nel complesso, la situazione è moderatamente positiva. Il discorso vale però per i flussi energetici, non per i prezzi, determinati da dinamiche internazionali su cui l’Italia ha scarsa influenza.
Esporre i dati senza ideologie
Presentando il quadro energetico nel suo insieme e nella sua complessità, Polaris contrasta la tendenza a semplificare eccessivamente la questione energetica italiana, che in realtà è molto articolata. Il pregio dell’osservatorio è restituire questi dati in maniera chiara, così da renderli comprensibili non solo agli addetti ai lavori ma anche alle persone che vogliono capire le dinamiche che governano il settore.
Il numero di settembre di Polaris, per esempio, mostra come i consumi di gas siano aumentati ad agosto perché il caldo estremo ha spinto l’uso dei condizionatori anche nelle ore del mattino e della sera, quando il fotovoltaico non produce energia sufficiente. La domanda elettrica è stata quindi soddisfatta dalle centrali termiche a gas.
Negli ultimi anni si parla molto di transizione energetica e, in un mondo ideale, si vorrebbero usare solo fonti rinnovabili. Nella realtà, però, bisogna fare i conti con le leggi fisiche ed economiche: non è possibile passare in un solo colpo a fotovoltaico ed eolico con una domanda di energia che va comunque soddisfatta, pena la chiusura delle fabbriche e la riduzione del benessere delle persone.
Bisogna quindi continuare per ora a usare le fonti fossili tradizionali, in Italia principalmente il gas. Il Paese deve infatti conciliare sicurezza energetica e competitività dei processi produttivi: il passaggio alle rinnovabili deve essere graduale, per non far pagare a industrie e famiglie costi energetici insostenibili o, peggio, rischiare di non soddisfare la domanda.
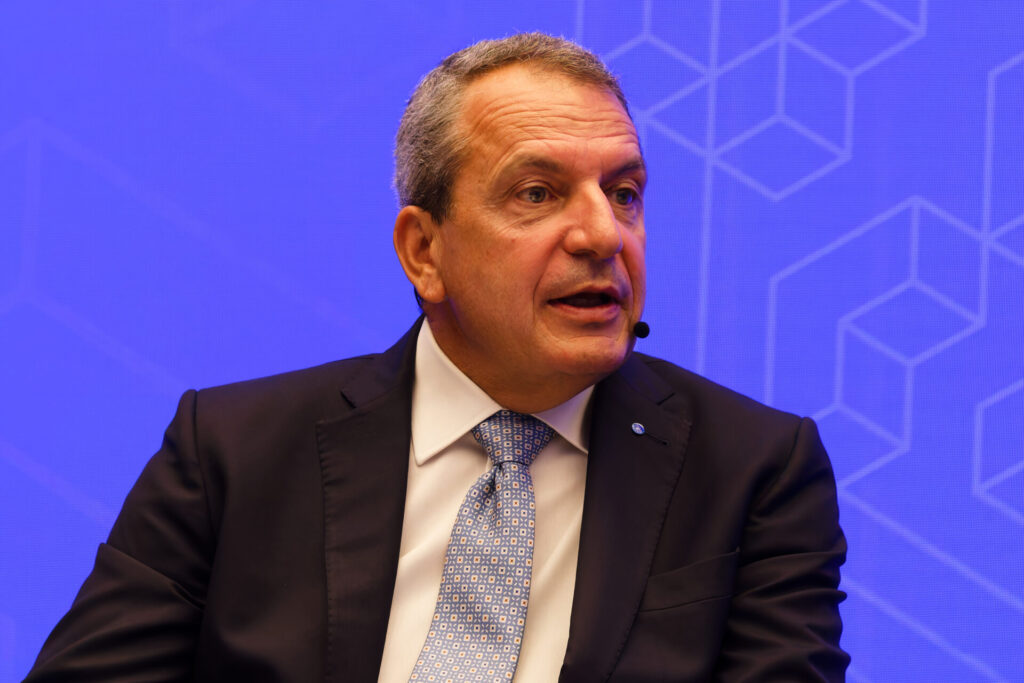
“Le fonti energetiche di un Paese sono per forza diversificate: non c’è spazio per un’ideologia che pretenda da subito solo fonti rinnovabili” argomenta Agostino Scornajenchi. “La realtà impone compromessi, pur mantenendo valido l’obiettivo di una decarbonizzazione completa. È stato proprio un approccio ideologico a caratterizzare le politiche recenti dell’Unione Europea, salvo poi lasciare spazio a maggiore flessibilità e realismo a Bruxelles, di fronte ai disastri industriali conseguenti, in particolare nel settore automotive tedesco. Ora sta a industrie e istituzioni recuperare la situazione basandosi sui fatti, non sulle ideologie. Un esempio è l’applicazione di tecnologie per la cattura della CO2 dalle emissioni delle industrie energivore, quelle della categoria “hard to abate”. Un processo complesso e costoso, ma che in alcuni casi può risultare più conveniente di altre soluzioni ecosostenibili.”
Lo scopo di Polaris è proprio questo: fornire un’informazione corretta e chiara, che aiuti gli operatori a districarsi nel settore energetico e a rendere più consapevoli le scelte necessarie per il futuro del Paese. Non un report esclusivamente sul gas, dunque, ma sull’intero sistema energetico nazionale, con dati presentati nel modo più imparziale e oggettivo possibile, perché il dibattito sull’energia deve affondare le radici nei dati reali. In questo modo persone, istituzioni, stakeholder e investitori possono farsi un’idea corretta dell’effettiva situazione energetica del Paese.
Per approfondire al meglio queste dinamiche, quattro volte l’anno Polaris dedicherà approfondimenti verticali ai fenomeni energetici principali, che hanno sempre un livello di interrelazione elevato e una complessità che richiede un’analisi più accurata, utile a capire le cause dei fenomeni e come si propagano nei settori industriali.
I numeri del sistema energetico italiano: l’importanza del gas
L’analisi dell’andamento delle fonti primarie di energia in Italia mostra come il consumo energetico lordo del Paese sia calato in modo sensibile negli ultimi quindici anni: da 2.057 TWh nel 2010 a 1.602 TWh nel 2025. Una riduzione resa possibile dall’efficientamento dei sistemi produttivi, ma anche da un calo della produzione industriale, quindi da una perdita di capacità produttiva.
In questo arco di tempo il gas si conferma il principale vettore del sistema energetico italiano, con una quota pari al 38% del mix energetico nel 2010, 36% nel 2015, 41% nel 2020 e 37% nel 2025. Un ruolo primario che il gas mantiene anche nella produzione di energia elettrica: nel 2025 ha pesato per il 40% del mix elettrico, seguito dal 21% di fotovoltaico ed eolico, dal 15% di importazioni dall’estero, dal 13% di idroelettrico, dal 7% di bioenergie e geotermico e infine dal 5% di carbone.
Il gas come garanzia di flessibilità
Oltre a coprire una quota rilevante del mix, il gas fornisce al sistema la flessibilità necessaria per gestire le ondate di calore e di freddo. Guardando ai consumi dei primi otto mesi del 2025 e del 2026, a fronte di una crescita complessiva apparentemente contenuta (+2,2%), si sono in realtà registrate forti oscillazioni mensili della domanda, anche del ±15%, dovute alle significative variazioni delle temperature stagionali.
“Il gas è anche la risposta più rapida alla mancanza di sole e di vento, fattori che riducono in modo significativo la produzione degli impianti fotovoltaici ed eolici”, racconta Claudio Farina. “Un esempio arriva dall’analisi della generazione elettrica in Italia del 10 luglio 2026: la produzione fotovoltaica è partita verso le 7:00, ha raggiunto il picco intorno alle 14:00 ed è scesa a zero attorno alle 20:00. Per compensare questa variazione e garantire alla rete l’energia necessaria al Paese, gli impianti a gas hanno erogato una potenza di 14 GW alle 14:00, salita fino a 25 GW dopo le 20:00.”
Un fenomeno simile ha riguardato l’eolico nel Nord Europa: nel giugno 2026, nell’arco di tre settimane, la mancanza di vento ha fatto quasi dimezzare la produzione degli impianti eolici, passando da 8,5 a 4,6 TWh. Il gas ha compensato questa riduzione, con una produzione che nello stesso periodo è salita da 4,2 a 8,2 TWh, quasi raddoppiando.
Lo stoccaggio, la vera rete di sicurezza
La capacità di stoccaggio del gas è un altro pilastro della sicurezza energetica italiana. Durante l’estate, quando i consumi sono minori, l’Italia importa più gas di quanto ne serva nell’immediato, in modo da avere a disposizione tutto il combustibile necessario nel periodo invernale, quando la domanda cresce: in inverno lo stoccaggio arriva a coprire fino al 40% dei consumi giornalieri.
La capacità di stoccaggio italiana è pari a 19 miliardi di metri cubi, circa 203 TWh, sufficienti a coprire 3-4 mesi di consumi. Nel corso dell’inverno vengono tipicamente erogati circa 10 miliardi di metri cubi di gas, pari a circa 100 TWh. Al 18 settembre 2026 il riempimento degli stoccaggi italiani ha raggiunto l’85%, contro una media europea del 69%. Per dare la misura di cosa significhi questa capacità in termini di sistemi alternativi, per coprire il picco giornaliero di erogazione di gas in inverno – pari a circa 1 TWh – servirebbero 170 GW di sistemi di accumulo elettrochimico BESS (Battery Energy Storage System) da 6 ore.
Una capacità di stoccaggio così elevata è sostenuta anche da una rete di dieci punti di importazione: cinque via mare, tra rigassificatori e terminali – Rovigo e Ravenna sull’Adriatico, Panigaglia, Livorno e Piombino sul Tirreno – e cinque via gasdotto, due a nord, a Passo Gries e Tarvisio, e tre a sud, a Melendugno, Mazara del Vallo e Gela.

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.