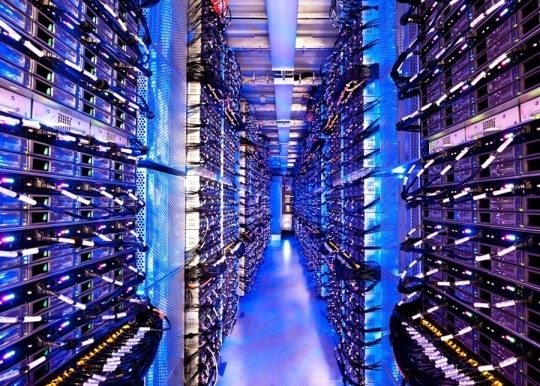
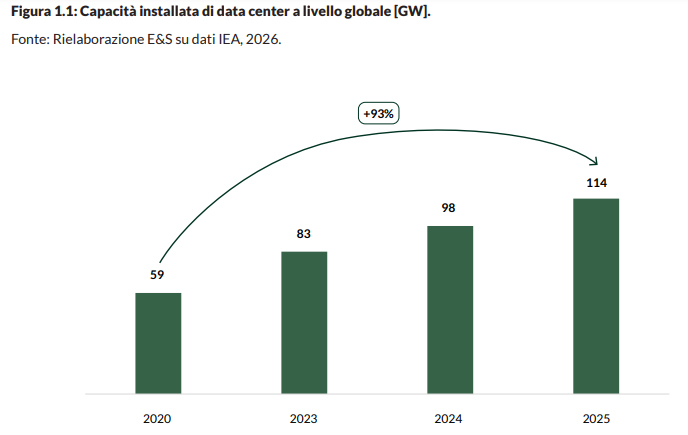
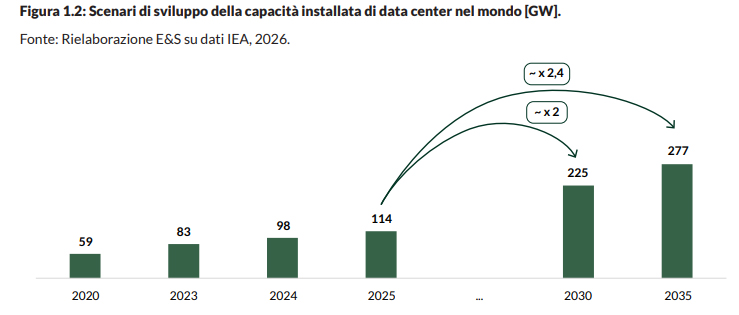
Lo sviluppo esponenziale dell’IA e la trasformazione digitale hanno reso l’infrastruttura di calcolo uno dei temi centrali della pianificazione energetica. A livello globale, la capacità installata dei data center ha registrato un incremento superiore al 90% tra il 2020 e il 2025, passando da 59 GW a 114 GW, mentre i consumi elettrici di queste strutture sono saliti dell’80%, raggiungendo i 485 TWh, cifra pari a circa 1,6 volte l’intero fabbisogno elettrico annuale italiano.
Le proiezioni di sviluppo indicano un’ulteriore espansione su scala mondiale, con una capacità attesa di quasi 280 GW entro il 2035, pari a un incremento di circa 2,4 volte rispetto ai livelli odierni. In ambito europeo, dopo fasi di contrazione della domanda, l’espansione dei centri dati diventerà la determinante principale della nuova richiesta elettrica, arrivando a coprire il 28% dell’aumento del fabbisogno complessivo del continente tra il 2023 e il 2030. Questo quadro emerge dalle pagine del report AI for Energy Report 2026, curato dall’osservatorio Energy & Strategy del politecnico di Milano.
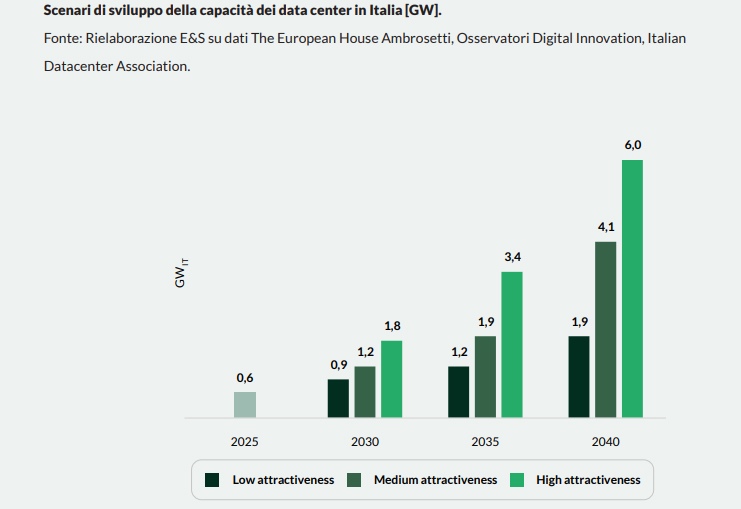
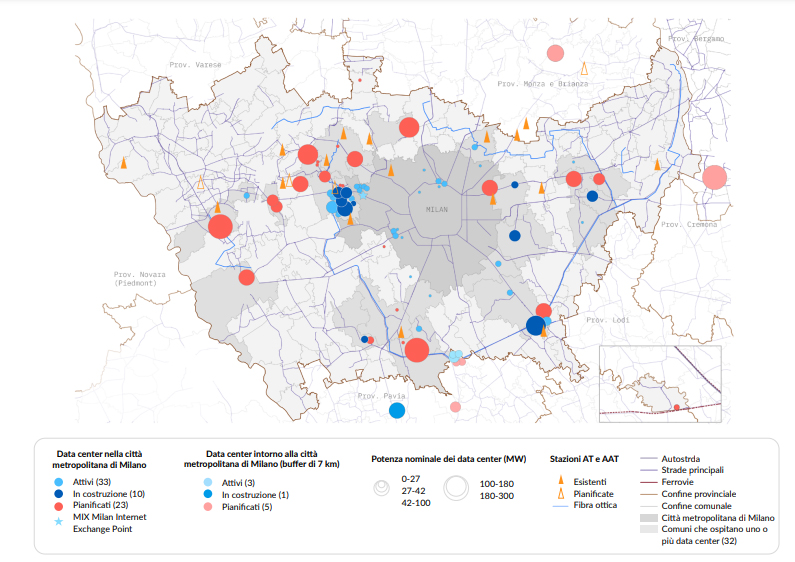
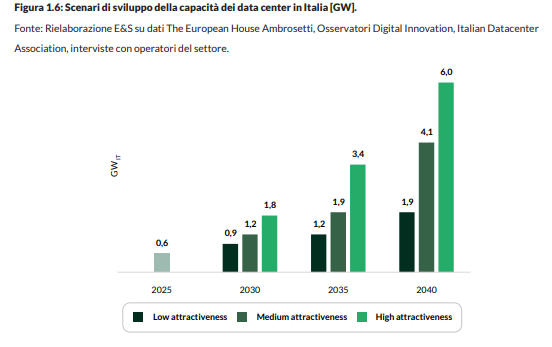
L’Italia si posiziona al centro di questa dinamica con oltre 200 strutture operative. La capacità installata nazionale è più che raddoppiata dal 2020 ad oggi, raggiungendo 609 MW a fine 2025, di cui due terzi (pari a 414 MW) concentrati nell’area metropolitana di Milano. La zona Nord-Ovest del capoluogo lombardo costituisce il fulcro di questo sviluppo grazie alla presenza congiunta di stazioni ad alta e altissima tensione, dorsali in fibra ottica e la vicinanza al nodo di interscambio Mix. Gli scenari evolutivi per il contesto italiano stimano che, a partire da una base di circa 0,6 GW nel 2025, la capacità potrà attestarsi entro il 2030 tra 0,9 GW (nello scenario a bassa attrattività), 1,2 GW (nello scenario medio) e 1,8 GW (nello scenario ad alta attrattività), per poi proseguire una traiettoria di sviluppo proiettata fino a 6 GW al 2040 nel caso di massimo posizionamento competitivo del Paese.
Riorganizzazione delle procedure autorizzative
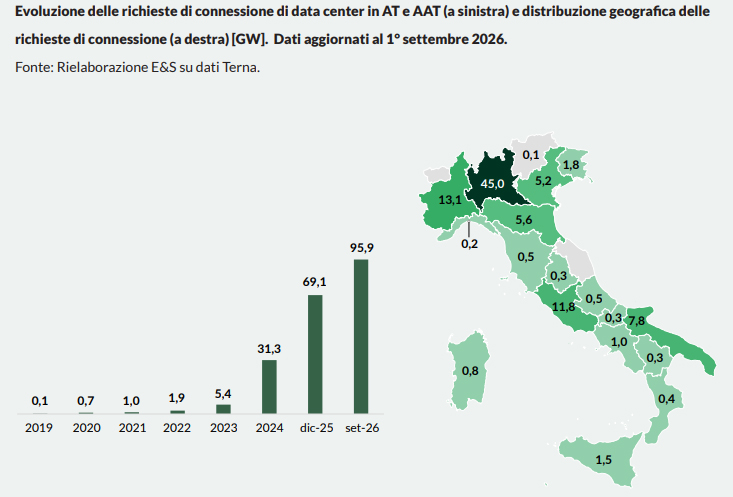
Il forte interesse da parte del mercato trova riscontro nella mole di domande di connessione alla rete di trasmissione nazionale in alta e altissima tensione, giunte al valore di 95,9 GW a settembre 2026, con circa la metà delle richieste localizzata in Lombardia. Questo volume supera ampiamente la capacità reale attuabile nel breve periodo. La fase istruttoria evidenzia infatti che meno del 2% delle pratiche ha raggiunto lo stadio finale per la richiesta della Soluzione Tecnica Minima di Dettaglio a Terna. I tempi di realizzazione e messa in esercizio variano considerevolmente in base all’infrastruttura preesistente: si passa da 1-2 anni in presenza di reti già adeguate fino a 5-6 anni qualora siano necessarie opere infrastrutturali ex novo.
Per affrontare questi colli di bottiglia, l’architettura normativa ha avviato una riorganizzazione strutturale. La Direttiva Europea sull’Efficienza Energetica 2023/1791 impone l’obbligo di monitoraggio e rendicontazione per tutti i data center con potenza IT pari o superiore a 500 kW, tracciando consumi elettrici, quote di energia rinnovabile, impronta idrica, recupero del calore residuo ed efficienza delle apparecchiature Ict. La roadmap europea per la digitalizzazione e l’IA nel settore energetico qualifica queste strutture quali infrastrutture strategiche da integrare direttamente nei piani urbanistici ed energetici, promuovendo il coordinamento preventivo con i gestori di rete e l’uso di contratti flessibili di connessione.
In Italia, la delega al Governo approvata nel febbraio 2026 e l’articolo 8 del Decreto Legge Bollette 2026 hanno introdotto un iter unico autorizzativo mediante Conferenza di Servizi guidata dal Ministero dell’Ambiente e della Sicurezza Energetica o dalle Regioni. Il nuovo percorso dimezza i tempi previsti per le valutazioni di impatto ambientale, fissando a 13 mesi (10 mesi ordinari con possibilità di proroga massima di 3 mesi per oggettive esigenze istruttorie) il limite per la conclusione dell’intero procedimento. Contestualmente, la legge della Regione Lombardia approvata nel giugno 2026 orienta lo sviluppo verso la rigenerazione urbana e il riuso di siti industriali dismessi, introducendo disincentivi economici come oneri maggiorati per l’occupazione di suolo agricolo.
leggi anche: Cybersicurezza nelle reti gas, non solo direttive anche sfide di progettualità
Evoluzione delle strategie energetiche e tecnologie di raffreddamento
La stabilità dell’approvvigionamento energetico pone le società fornitrici di energia e i gestori di rete al centro dell’intera catena del valore delle infrastrutture di calcolo, estendendo la loro azione dalle fasi di progettazione, selezione dei siti e permitting fino ai servizi di gestione e manutenzione. Tra le formule contrattuali di supporto, i contratti a lungo termine di acquisto di energia (Power Purchase Agreement) assumono un ruolo primario grazie alla possibilità di definire profili di fornitura continui e stabili, sia in forma fisica sia virtuale.
La copertura diretta mediante impianti da fonti rinnovabili affiancati da sistemi di accumulo a batteria presenta limiti operativi dovuti alle estensioni territoriali necessarie, agli elevati costi di capitale e alla complessità autorizzativa. Di conseguenza, le soluzioni di gestione integrata prevedono il recupero del calore di scarto dei server per alimentare reti cittadine di teleriscaldamento.
Nelle sale macchine la gestione termica rappresenta un elemento cruciale dell’efficienza energetica. Il raffreddamento ad aria tradizionale mostra limiti fisici di fronte alle elevate densità di potenza richieste dai carichi di lavoro dedicati all’intelligenza artificiale e al calcolo ad alte prestazioni. Si assiste pertanto a una transizione verso tecnologie di raffreddamento a liquido. La tecnica basata su piastre a contatto diretto sui processori (direct-to-chip) consente di asportare tra il 70% e l’80% del calore generato dai componenti critici, configurandosi come la scelta più matura per i nuovi impianti.
L’immersione completa delle schede in fluidi dielettrici non conduttivi assicura una dissipazione termica superiore al 95%, azzerando la necessità di ventilazione meccanica sui rack e dimostrandosi ideale per configurazioni ad altissima densità. A livello di impianto generale, l’adozione di sistemi di raffreddamento privi di compressori meccanici (free cooling), che sfruttano le condizioni termiche dell’ambiente esterno, permette di abbattere il consumo elettrico complessivo nei climi temperati o freddi.
IA: integrazione aziendale, investimenti e l’impatto delle startup
L’adozione dell’intelligenza artificiale nel settore manifatturiero ed energetico sta superando la fase di sperimentazione per entrare in un percorso di consolidamento operativo. L’indagine condotta su imprese italiane con fatturato superiore a 5 milioni di euro attribuisce una priorità media di 3,7 su 5 alla digitalizzazione della gestione energetica e un valore di 3,6 su 5 al contributo dell’algoritmo al raggiungimento dei target di decarbonizzazione. I ritorni misurati dalle aziende riguardano in primo luogo il miglioramento della produttività e la riduzione dei consumi e dei costi operativi, con impatti stimati prevalentemente tra il 10% e il 20% e tempi di manifestazione compresi tra 6 e 12 mesi dall’avvio dei progetti.
Gli investimenti aziendali mostrano un progressivo spostamento dai micro-budget a stanziamenti compresi tra 100 mila e 500 mila euro. Le aree applicative a maggiore assorbimento di risorse sono l’ottimizzazione degli asset, le previsioni di consumo e la manutenzione predittiva, affiancate da un interesse crescente verso le strategie di offerta sui mercati dell’energia e la valutazione della sostenibilità. Tra le architetture informatiche utilizzate, l’intelligenza artificiale generativa (che raccoglie il 22% delle preferenze correnti e una proiezione al 24% per il futuro), l’IA collaborativa (15%) e il machine learning (15%) costituiscono il nucleo tecnologico più diffuso.
L’ecosistema delle startup innovative operanti all’incrocio tra intelligenza artificiale ed energia riflette una struttura giovanile ma altamente specializzata. L’analisi di 274 realtà internazionali individua una forte concentrazione geografica nel Regno Unito (61 startup) e negli Stati Uniti (32). L’Italia si posiziona al quarto posto con 16 aziende mappate. La gran parte di queste realtà si trova nelle fasi iniziali di finanziamento (55 nella fase seed e 16 in early stage venture) e presenta organici ridotti, compresi tra 1 e 10 dipendenti. Dei 609 milioni di euro di capitali complessivamente raccolti dal settore, la quota maggioritaria si concentra sui segmenti legati ai sistemi di accumulo, alle risorse distribuite, alle centrali elettriche virtuali, alla gestione intelligente delle reti e alle fonti rinnovabili.
Sovranità tecnologica e bilanciamento degli impatti ambientali
L’espansione dei data center intreccia due nodi strategici di fondamentale importanza: l’autonomia tecnologica del continente e il raggiungimento degli obiettivi ambientali fissati dal piano climatico europeo. Il panorama dei modelli linguistici di grandi dimensioni evidenzia un’elevata polarizzazione geografica: tra i 50 modelli di intelligenza artificiale più utilizzati al mondo nel maggio 2026, ben 48 fanno capo a entità con sede negli Stati Uniti o in Cina, lasciando all’Europa una quota marginale nella proprietà delle architetture di base. L’assenza di un’infrastruttura computazionale proprietaria rischia di limitare la capacità decisionale dell’Unione Europea, mentre l’imposizione di vincoli di sostenibilità troppo rigidi potrebbe rallentare lo sviluppo delle infrastrutture tecnologiche interne rispetto ai competitor esteri.
L’impronta ambientale dell’IA richiede una valutazione distinta tra le diverse fasi del ciclo di vita dei modelli. L’addestramento di un modello di grandi dimensioni come GPT-4 ha richiesto una quantità stimata di energia elettrica compresa tra 50 e 70 GWh, traducendosi in un’emissione superiore a 25 mila tonnellate di anidride carbonica equivalente. Le stime relative ai modelli di generazione successiva indicano consumi superiori ai 100 GWh e un’impronta carbonica di circa 42 mila tonnellate.
Sebbene la fase di esecuzione (inference) presenti consumi contenuti per singola operazione (variabili dai 0,002 Wh per la classificazione di testi semplici, ai 0,42 Wh per una risposta testuale standard, fino ai 4,08 Wh per la generazione di immagini ad alta risoluzione), l’effetto cumulativo generato da miliardi di interazioni giornaliere determina un carico energetico complessivo di primaria grandezza per le reti di alimentazione.
Leggi anche Oltre la Lombardia. I data center puntano alla diffusione territoriale

Per ricevere quotidianamente i nostri aggiornamenti su energia e transizione ecologica, basta iscriversi alla nostra newsletter gratuita
e riproduzione totale o parziale in qualunque formato degli articoli presenti sul sito.